

3. 年末調整の配偶者控除は「今年1月~12月」の見積額で判定
一方、年末調整で受ける配偶者控除は、健康保険の扶養とは見る期間が違います。
3.1 申告書には配偶者の「本年中の合計所得金額の見積額」を書く
国税庁によると、令和8年分は、配偶者の合計所得金額が62万円以下(給与だけなら年収136万円以下)なら配偶者控除の対象です。この金額は令和8年12月1日に施行され、令和8年分から適用されます。12月1日以後に行う年末調整では、令和8年分の申告書を使います。11月30日以前に年末調整を行う場合は、令和7年分の様式を直して使うとされています。
給与だけの場合、合計所得金額は給与の収入金額から給与所得控除を差し引いて出します。国税庁のタックスアンサーでは、令和8年分の給与所得控除は、給与の収入金額が220万円までなら74万円です。給与136万円から74万円を引くと62万円になり、配偶者控除の上限と一致します。
配偶者の合計所得金額が62万円を超えても、133万円以下なら配偶者特別控除を受けられます。申告書は、その年の最後に給与を受け取る日の前日までに勤め先へ出します。
令和8年分の「給与所得者の配偶者控除等申告書」には、「配偶者の本年中の合計所得金額の見積額の計算」という欄があります。その年の1月から12月までの所得を、年末の時点で見込んで書く形です。納税者本人の合計所得金額が900万円以下なら、配偶者の合計所得金額が95万円以下までは、配偶者特別控除も含めて控除額は38万円です。
配偶者の合計所得金額と配偶者控除・配偶者特別控除の額(令和8年分)1/2
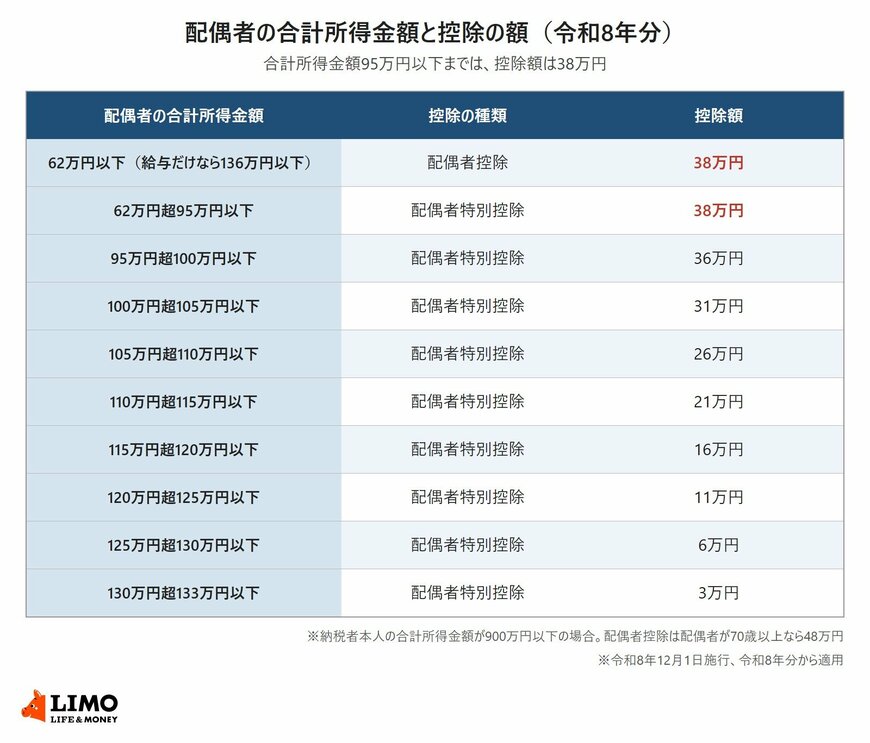
出所:国税庁「No.1191 配偶者控除」「No.1195 配偶者特別控除」をもとにLIMO編集部作成
3.2 今年の給与が133万円なら税と健康保険で扱いが分かれる
税の配偶者控除と健康保険の扶養を並べると、次のとおりです。基準額だけでなく、年収を見る期間と、判定に使う書類も異なります。
税の配偶者控除と健康保険の扶養の違い2/2
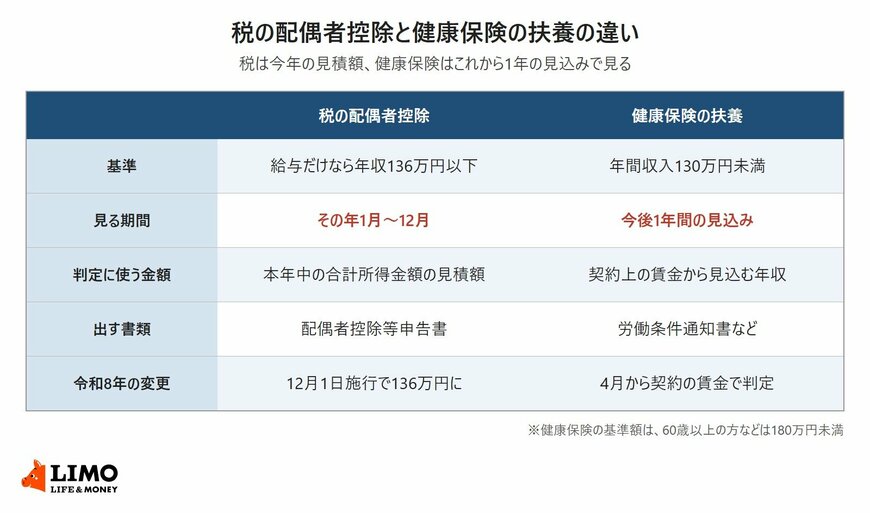
出所:国税庁「No.1191 配偶者控除」、同「令和8年分 給与所得者の配偶者控除等申告書」、厚生労働省「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いについて」をもとにLIMO編集部作成
たとえば、妻の今年の給与が133万円になりそうな場合、年末調整では136万円以下のため、夫は配偶者控除を受けられます。一方、健康保険の扶養は今年の133万円ではなく、労働契約から見込む今後1年間の年収で判定されます。
契約上の見込みが130万円未満で、今年の超過が契約にない残業によるものなら、扶養のままでいられる場合があります。来年から時給や働く時間が増えて見込みが130万円以上になるときは、扶養から外れることになります。
年末調整の申告書に書く見積額は税のためのもので、健康保険の扶養の判定にそのまま使われるわけではありません。
最後に、年収が130万円から136万円の間に入りそうな方が確かめておきたい点を取り上げます。


