

4. 個人事業税は所得から事業主控除の290万円を差し引いて計算。消費税は売上1000万円超やインボイス登録で課税事業者に
最後に、個人事業税と消費税の計算の仕方を確認しましょう。
4.1 個人事業税の計算
東京都主税局の「個人事業税」によると、個人事業税は、法律で定められた業種(法定業種)の事業を行う人にかかります。計算式は次のとおりです。
(事業の所得+青色申告特別控除額−各種控除−事業主控除290万円)×税率=個人事業税
ポイントは、青色申告特別控除は差し引かない(足し戻す)ことです。事業主控除は年290万円で、1年未満の場合は月割です。税率は、第1種事業(37業種)が5%、第2種事業(3業種)が4%、第3種事業(30業種)が原則5%(あんま・マッサージなどは3%)です。所得税の確定申告をしていれば、個人事業税の申告は原則として必要ありません。ただし、年の途中で事業をやめた場合は、やめた日から1か月以内に申告が必要です。
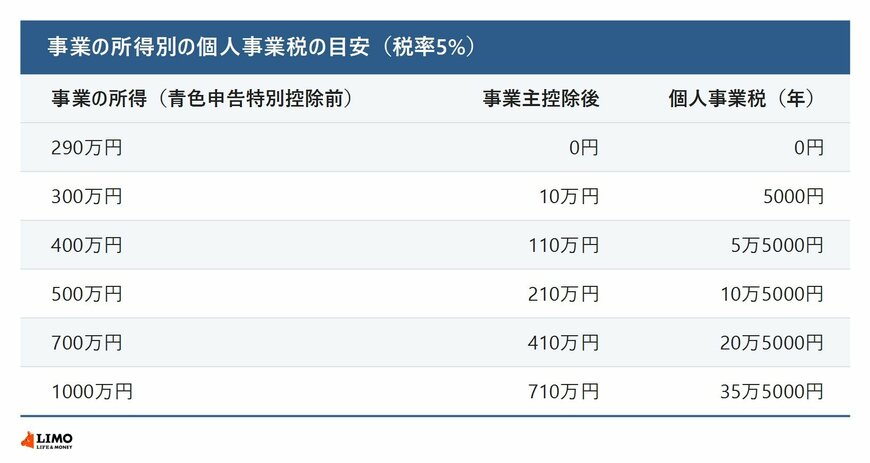
たとえば事業の所得が500万円なら、(500万円−290万円)×5%=10万5000円です(LIMO編集部の計算)。住民税は、東京都の場合、所得割が都民税4%と区市町村民税6%の合わせて10%、均等割が合わせて4000円で、令和6年度からは森林環境税の年1000円もあわせて課税されています。
4.2 消費税の課税事業者になる場合
国税庁の「No.6501 納税義務の免除」によると、基準期間(個人事業主は前々年)の課税売上高が1000万円以下なら、原則として消費税を納める義務は免除されます。ただし、特定期間の課税売上高(または給与等の支払額)が1000万円を超えた場合や、適格請求書発行事業者(インボイス)の登録を受けている場合は免除されません。
インボイス登録で課税事業者になった人は、「No.6498」により、令和8年9月30日の属する課税期間まで、納める消費税を売上の消費税の2割にできる経過措置(2割特例)があります。一定の小規模な個人事業者は、その後の令和9年・令和10年の課税期間について、3割にできる経過措置もあります。国税庁の「No.6601 申告と納税」によると、個人事業者の消費税の確定申告と納税の期限は、翌年3月31日です。
5. まとめにかえて
個人事業主の主な税金は、所得税、住民税、個人事業税、消費税の4つです。所得税は原則として3月15日までに申告して納め、予定納税基準額が15万円以上なら7月と11月に予定納税があります。令和8年分の第2期は11月30日(月)まで、減額申請は11月16日(月)までです。
住民税は年4回、個人事業税は8月と11月に納めます。手元の予定納税の通知書や納税通知書を並べて、1年の納付の予定を確かめておきましょう。くわしくは税務署や都道府県税事務所、お住まいの自治体に確認してください。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。

参考資料
- 国税庁「No.2040 予定納税」
- 国税庁ホームページ(令和8年分の予定納税第2期分の案内)
- 国税庁「No.2024 確定申告を要する人」
- 国税庁「No.2072 青色申告特別控除」
- 国税庁「No.1199 基礎控除」
- 国税庁「No.2260 所得税の税率」
- 国税庁「No.6501 納税義務の免除」
- 国税庁「No.6498 適格請求書発行事業者となる小規模事業者に係る税額控除に関する経過措置(2割特例)」
- 国税庁「No.6601 申告と納税」
- 東京都主税局「個人事業税」
- 東京都主税局「個人住民税」
村岸 理美


