


国税庁の発表によると、11月1日より令和8年分(2026年分)の所得税の予定納税(第2期)の納付が開始されました。
11月も中旬を迎え、年末の足音が感じられる時期になりました。1年の売上や経費を振り返りながら、来春の確定申告に思いをめぐらす方もいるかもしれません。筆者はFP(ファイナンシャルプランナー)として、これまで多くの家計や独立された方のご相談業務に携わってきましたが、個人事業主として働きはじめ、自分で納める税金の種類や時期に戸惑い、不安を感じる方は少なくありません。
この記事では、個人事業主が納める「4つの主な税金」の種類と、それぞれの計算の仕方や納める時期を、国税庁や東京都主税局の資料をもとに分かりやすく整理します。
1. 個人事業主の主な税金は所得税・住民税・個人事業税・消費税の4つ。納める先も時期もそれぞれ違う
まずは、4つの税金の全体像を確認しましょう。
1.1 国の税金と地方の税金
所得税と消費税は国の税金で、税務署に申告して納めます。住民税は都道府県と区市町村の税金、個人事業税は都道府県の税金です。所得税は1年間のもうけ(所得)にかかり、住民税と個人事業税も所得をもとに計算されます。消費税は、売上の金額などによって納める義務があるかどうかが決まります。
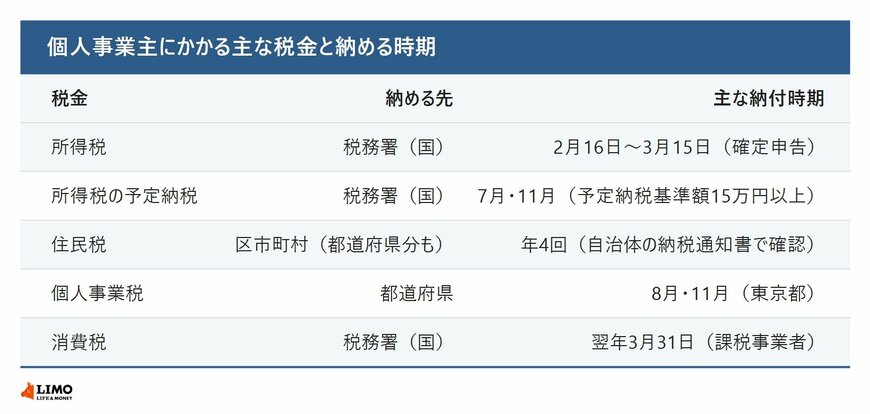
1.2 所得税の計算の流れ
所得税の計算のもとになる事業所得は、売上などの総収入金額から必要経費(仕事のためにかかった費用)を差し引いた金額です。式にすると次のようになります。
(総収入金額−必要経費−青色申告特別控除−所得控除)×税率=所得税
青色申告をしている人は、国税庁の「No.2072 青色申告特別控除」によると、要件に応じて最高65万円を差し引けます。所得控除(家族構成などに応じて所得から差し引ける控除)の代表が基礎控除(すべての納税者が差し引ける控除)で、国税庁の「No.1199 基礎控除」によると、令和8年分は合計所得金額が489万円以下なら104万円です。所得税の税率は、国税庁の「No.2260 所得税の税率」によると、課税される所得金額(所得から所得控除を引いた金額)に応じて5%から45%の7段階です。国税庁の「No.2024 確定申告を要する人」によると、確定申告と納付の期間は、原則として翌年の2月16日から3月15日までです。


