

4. 返済中の変動金利の利用者の53.5%が「不安を感じるようになった」。3000万円・35年なら当初金利1.0%で毎月8万4685円
最後に、返済中の人の意識と、金利ごとの返済額の目安を確認しましょう。
4.1 返済中の人の不安
住宅金融支援機構の「住宅ローン利用者(2024年度以前借入者)の実態調査結果」(5000人、2025年10月調査)によると、変動金利タイプで返済中の人のうち、借りた当時より金利変動リスクについて「かなり不安を感じるようになった」は13.8%、「少し不安を感じるようになった」は39.7%で、合わせて53.5%でした。返済の不安として、物価の上昇(57.0%)と借入金利の上昇(55.0%)が上位です。また、2026年1月調査では、金利が上がったときに返済額がどれくらい増えるかについて「理解しているか少し不安」「よく理解していない」「全く理解していない」と答えた利用者が合わせて52.0%でした。
4.2 当初の金利ごとの毎月の返済額
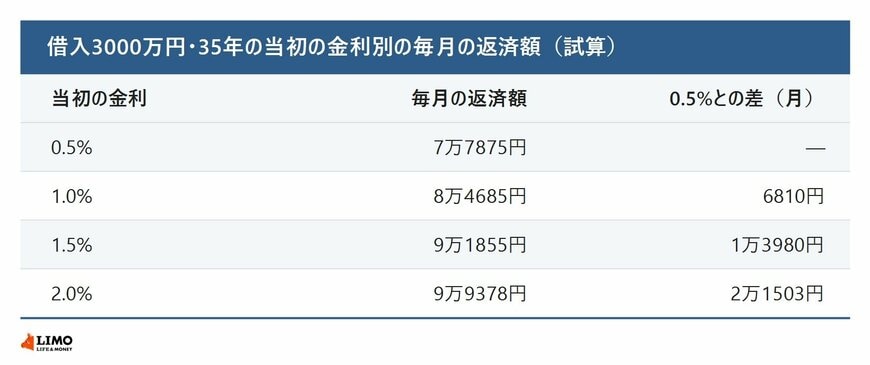
借入3000万円、返済期間35年、元利均等返済、ボーナス返済なしで、当初からその金利で借りた場合の毎月の返済額を計算しました(LIMO編集部の試算、円未満切り捨て)。
借入3000万円・35年で、当初の金利ごとの毎月の返済額を試算しました。2/2
出所:LIMO編集部の試算(元利均等返済、ボーナス返済なし)
金利0.5%なら毎月7万7875円、1.0%なら8万4685円、1.5%なら9万1855円、2.0%なら9万9378円です。当初の金利が0.5%と1.0%では、毎月の返済額に8万4685円−7万7875円=6810円の差があります。すでに借りている人の返済額は、5年ルールや125%ルールにより、この表のとおりにすぐ変わるわけではありません。
5. まとめにかえて
日本銀行は2026年10月30日に政策金利を1.25%程度で据え置きましたが、6月と9月に引き上げています。変動金利の住宅ローンは、通常、金利が半年ごとに見直され、元利均等返済の返済額は通常5年ごと、増加は1.25倍までです。返済額が変わらなくても、金利が上がれば元金の減り方は遅くなります。
手元の返済予定表と金融機関からのお知らせで、今の適用金利と次の見直し時期を確かめておきましょう。くわしくは借入先の金融機関に確認してください。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
- 日本銀行「当面の金融政策運営について」(2026年10月30日)
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)
- 日本銀行「金融市場調節方針の変更について」(2026年6月16日)
- 日本銀行「(参考)金融市場調節方針の変更(2026年6月金融政策決定会合)」
- 住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」
- 住宅金融支援機構「住宅ローン利用者(2024年度以前借入者)の実態調査結果」
- 全国銀行協会「変動金利住宅ローンの未払利息とは?」
村岸 理美


