

日本銀行は2026年10月30日の金融政策決定会合において、政策金利(銀行同士がお金を貸し借りする際の金利の目安)を1.25パーセント程度で据え置くことを決定しました。2026年はすでに2回の利上げが実施されており、住宅ローンの金利動向に注目が集まっています。
11月も中旬を迎え、新たな年まで残り2カ月を切る時期になりました。1年の振り返りをするとともに、これからの家計や住宅ローンの返済に思いをめぐらす方もいるかもしれません。筆者はFP(ファイナンシャルプランナー)として、これまで多くの家計のご相談業務に携わってきましたが、変動金利でローンを組まれていて、徐々に上がる金利に不安を感じる方は少なくありません。
この記事では、すでに変動金利で住宅ローンを借りている人に向けて、金利上昇にともなう返済額の見直しの仕組みや注意点を、日本銀行・住宅金融支援機構・全国銀行協会の資料をもとに分かりやすく整理します。
1. 日銀は10月30日に政策金利を1.25%程度で据え置き。2026年は6月と9月に引き上げ
まずは、金利の動きを確認しましょう。
1.1 2026年の政策金利
日本銀行の公表資料によると、2026年6月16日の会合で政策金利を0.75%程度から1.0%程度へ引き上げ(17日から適用)、9月18日の会合で1.25%程度へ引き上げました(24日から適用、賛成7・反対2)。10月30日の会合では、1.25%程度で据え置いています(賛成8・反対1)。9月の公表資料では、経済・物価・金融情勢に応じて、引き続き政策金利を引き上げていく考えが示されています。
変動金利で借りている人にとっては、政策金利の動きそのものより、自分の契約の適用金利がいつ、どのように見直されるかが大切です。次の章で、金利と返済額の見直しの仕組みを確かめていきます。
1.2 借りた人の75.0%が変動型
住宅金融支援機構の「住宅ローン利用者の実態調査(2026年1月調査)」によると、2025年4〜9月に住宅ローンを借りた人(1237人)の金利タイプは、変動型が75.0%、固定期間選択型が14.9%、全期間固定型が10.1%でした。変動型は前回の2025年4月調査から4.0ポイント減っています。今後5年以内に住宅ローンで住宅を取得する予定の人(1500人)が希望する金利タイプは、変動型37.0%、固定期間選択型32.1%、全期間固定型30.9%です。
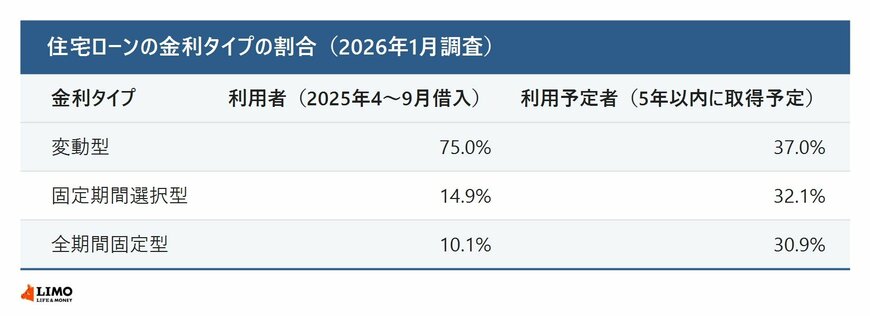
この調査は2026年1月に行われたもので、6月と9月の利上げより前の結果です。同じ調査では、今後1年で住宅ローン金利が「上昇する」と見る利用者が73.7%でした。


