

4. 本人の合計所得別に見ると、配偶者特別控除は最大38万円・26万円・13万円。税率10%なら所得税は最大3万8000円軽く
配偶者特別控除の金額は、配偶者の所得だけでなく、納税者本人の合計所得金額でも変わります。国税庁の「No.1195 配偶者特別控除」の表で確認しましょう。
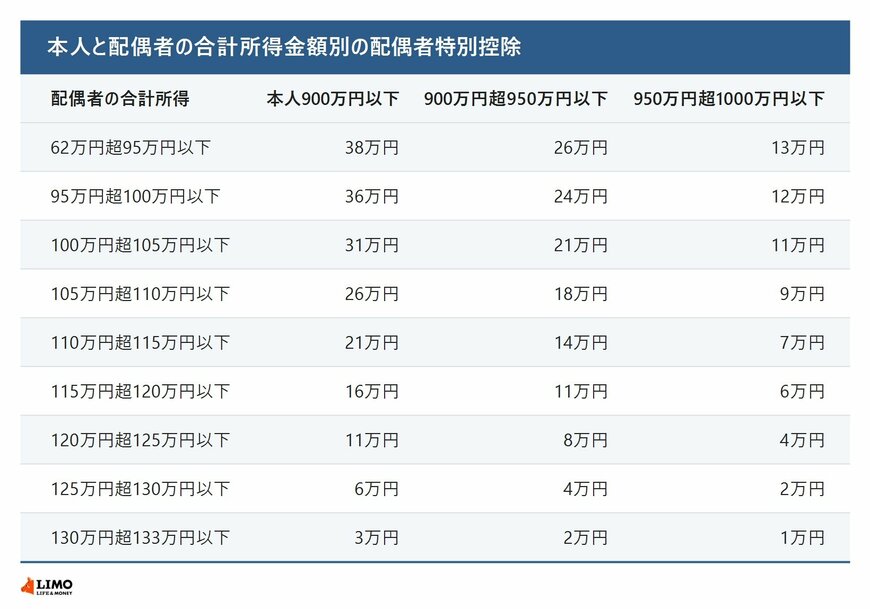
本人の合計所得が900万円以下なら最大38万円、900万円超950万円以下なら最大26万円、950万円超1000万円以下なら最大13万円です。1000万円を超えると、配偶者控除も配偶者特別控除も受けられません。
4.1 軽くなる所得税の目安
控除額に所得税の税率をかけると、令和8年分の所得税が軽くなる金額の目安になります(LIMO編集部の計算。税率の区分が変わらない場合で、復興特別所得税は含まない)。
- 控除38万円・税率10%:38万円×10%=3万8000円
- 控除38万円・税率20%:38万円×20%=7万6000円
- 控除21万円・税率10%:21万円×10%=2万1000円
- 控除13万円・税率23%:13万円×23%=2万9900円
所得税の税率は、国税庁の「No.2260 所得税の税率」によると、課税される所得金額に応じて5%から45%の7段階です。
4.2 扶養親族の所得要件も62万円に
同じQ&Aによると、扶養親族などの合計所得金額の要件も、58万円以下から62万円以下に改正されました。給与だけの場合、62万円に給与所得控除の最低保障額74万円を足すと給与収入136万円になります(LIMO編集部の計算)。改正で新たに扶養控除などの対象になる家族がいる人は、扶養控除等申告書に改正による異動であることを書いて提出します。
5. まとめにかえて
令和8年分の配偶者控除は、配偶者の合計所得62万円以下(給与収入136万円以下)が対象で、配偶者特別控除は合計所得62万円超133万円以下が対象です。配偶者特別控除は95万円以下まで38万円で、その先は段階的に減り、130万円超133万円以下で3万円です。改正は令和8年12月1日施行で、会社員は12月の年末調整で1年分が精算されます。
配偶者の今年の給与明細を見ながら、改正後の給与所得控除で合計所得を計算し、配偶者控除等申告書を書きましょう。くわしくは勤務先や税務署に確認してください。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。

参考資料
- 国税庁「No.1195 配偶者特別控除」
- 国税庁「No.1191 配偶者控除」
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)」
- 国税庁「No.2260 所得税の税率」
村岸 理美


