


令和8年5月に国税庁より公表された「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」により、令和8年12月1日から配偶者控除や配偶者特別控除の適用要件が変更されることが決定されました。
11月も中旬を迎えたこの時期、勤務先から年末調整の書類が配られ、ご家族の1年間の収入に思いをめぐらす方もいらっしゃるかもしれません。筆者はファイナンシャルプランナーとして数多くのご家庭の家計相談を承ってまいりましたが、働き方の選択は、育児や介護など各ご家庭のご事情に大きく左右されると感じております。ご家庭ごとにさまざまな背景があるなかで、いわゆる収入の「壁」をひとつの目安として働く時間を調整されている方もいらっしゃるのではないでしょうか。
この記事では、令和8年分の配偶者特別控除の金額と、12月の年末調整での実務的な取り扱いについて、国税庁の一次資料をもとに初心者の方にも分かりやすく整理してお伝えします。
1. 令和8年分の配偶者控除は給与収入136万円以下まで対象に
まずは、配偶者控除と配偶者特別控除の違いを確認しましょう。
1.1 配偶者控除の対象
国税庁の「No.1191 配偶者控除」によると、令和8年分の配偶者控除は、配偶者の合計所得金額(1年間の所得の合計)が62万円以下、給与だけの場合は給与収入136万円以下の場合に受けられます。令和7年分は58万円以下(給与収入123万円以下)でした。給与収入136万円から、改正後の給与所得控除(会社員の経費にあたる控除)の最低保障額74万円を引くと、136万円−74万円=62万円になります(LIMO編集部の計算)。
控除額は、納税者本人の合計所得金額が900万円以下なら38万円、900万円超950万円以下なら26万円、950万円超1000万円以下なら13万円です。老人控除対象配偶者の場合は、48万円・32万円・16万円です。
1.2 配偶者特別控除の対象
国税庁の「No.1195 配偶者特別控除」によると、配偶者の合計所得金額が62万円を超えて配偶者控除の対象から外れても、133万円以下であれば配偶者特別控除を受けられます。令和7年分の対象は58万円超133万円以下で、下限が62万円に上がりました。主な要件は、民法上の配偶者で生計を一にしていること、配偶者が青色事業専従者などでないこと、納税者本人の合計所得金額が1000万円以下であることです。夫婦がお互いに配偶者特別控除を受けることはできません。
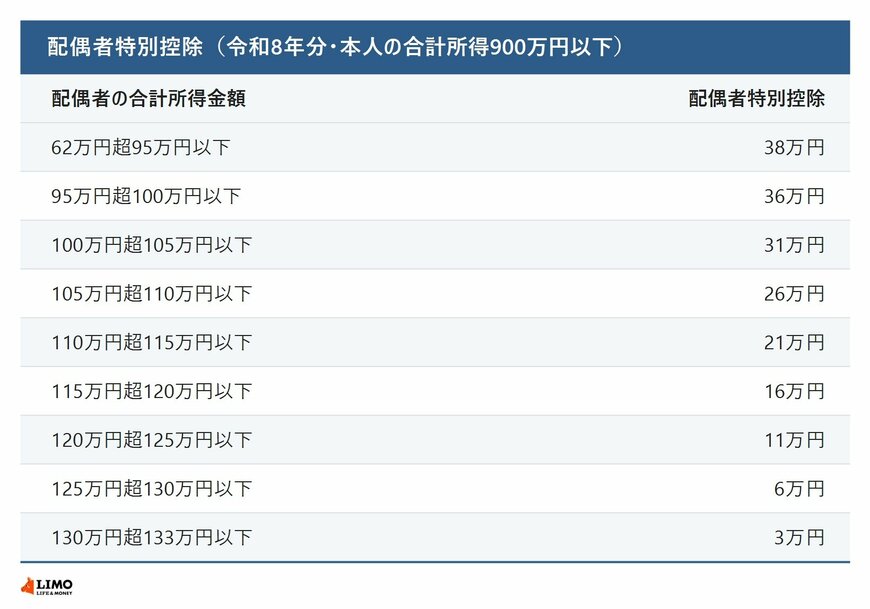
配偶者の合計所得金額が62万円超95万円以下なら、配偶者特別控除は38万円で、配偶者控除と同じ金額です。95万円を超えると、5万円ごとの区分で36万円、31万円、26万円と少しずつ減り、130万円超133万円以下で3万円になります。


