

3. 暦年贈与の加算期間、2027年1月2日以後の相続から3年を超えて延び始める
贈与が成り立っていても、贈与した人が亡くなったときに、相続財産へ足し戻される贈与があります。国税庁の「No.4161 贈与財産の加算と税額控除(暦年課税)」で、期間の変わり方を見ていきます。
3.1 110万円以下の贈与も足し戻しの対象
相続や遺贈で財産を受け取った人が、亡くなった人から加算対象期間のうちに暦年課税で贈与を受けていた場合、その贈与の額は相続税の課税価格に加算されます。贈与税がかかったかどうかは問われず、基礎控除額110万円以下の贈与も加算の対象です。
加算された贈与について贈与税を納めていたときは、その分の贈与税額を相続税額から差し引きます。同じお金に贈与税と相続税が二重にかかることはありません。
3.2 亡くなった日で加算対象期間が変わる
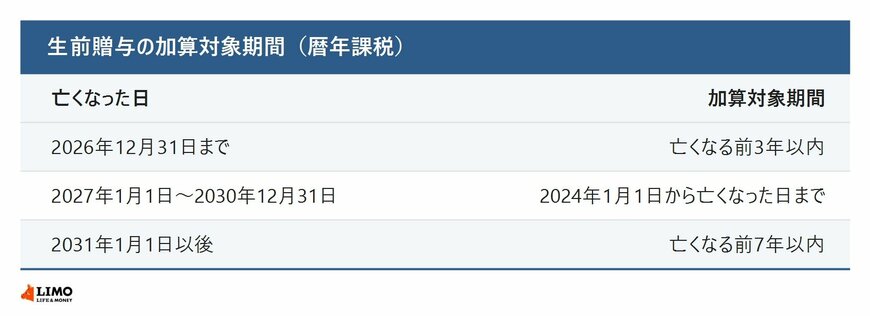
2023年度の税制改正で、加算対象期間は亡くなる前3年以内から7年以内へと延びることになりました。2024年1月1日以後の贈与から対象になるため、期間は亡くなった日に応じて少しずつ延びていきます。
亡くなった日ごとの生前贈与の加算対象期間1/1
出所:国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」をもとにLIMO編集部作成
2027年1月1日に亡くなった場合は、2024年1月1日からちょうど3年です。3年を超えてさかのぼるのは、2027年1月2日以後に亡くなった場合からとなります。
なお、亡くなる前3年以内より前の、延びた期間の贈与については、合計額から100万円までを加算しません。この100万円の扱いも、2027年1月2日以後の相続から使われます。
3.3 毎年12月に110万円を贈与していた場合の加算額
たとえば、親が2024年から毎年12月に子へ110万円ずつ振り込み、2028年6月に亡くなって、子が相続で財産を受け取った場合を考えます。加算対象期間は2024年1月1日から亡くなった日までです。
- 亡くなる前3年以内の贈与 = 2025年・2026年・2027年の各110万円 = 330万円
- 3年より前の贈与 = 2024年の110万円 - 100万円 = 10万円
- 相続財産に加算される額 = 330万円 + 10万円 = 340万円
贈与税がかからない範囲で続けた贈与でも、相続財産に足し戻される額は小さくありません。
国税庁の「令和6年分 相続税の申告事績の概要」によると、2024年に亡くなった人のうち相続税の申告書が提出された人の割合(課税割合)は10.4%です。相続税の基礎控除額は、3000万円に法定相続人1人あたり600万円を足した額です。
財産がこの基礎控除額に近い家庭は、贈与の時期と額を家族で書き出し、相続のときにどこまで加算されるかを確かめてみましょう。具体的な計算や判断は、税務署や税理士に確認してください。
最後に、子や孫の名義の口座へ贈与するときに、通帳や振込の記録で残しておきたいことを取り上げます。


