

2. 仏壇から出てきた現金の申告漏れは調査で見つかる?令和6事務年度は相続税の実地調査9512件の82.3%で申告漏れ等があり、1件当たりの申告漏れ課税価格は3093万円
国税庁「令和6事務年度における相続税の調査等の状況」によると、令和6事務年度(2024年7月から2025年6月まで)の相続税の調査の結果は次のとおりです。
- 【実地調査の件数】9512件
- 【申告漏れ等の非違件数】7826件(非違割合82.3%)
- 【実地調査1件当たり】申告漏れ課税価格3093万円、追徴税額867万円
- 【重加算税の賦課件数】1065件(申告漏れ等の非違件数の13.6%)
- 【簡易な接触(文書・電話・来署依頼)】2万1969件。1件当たりの申告漏れ課税価格511万円
同じ資料によると、申告漏れ相続財産の金額2879億円の内訳は、現金・預貯金等837億円(29.1%)、有価証券393億円(13.6%)、土地353億円(12.3%)、家屋50億円(1.7%)、その他1247億円(43.3%)です。
資料の調査事例には、亡くなる前に引き出した多額の現金を相続人の自宅の金庫で保管し、申告から除外していた例があります。この例では、増差課税価格は約2億5000万円、追徴税額は重加算税を含めて約1億2000万円でした。
3. 仏壇から出てきた現金を加えると相続税はいくら増える?課税価格1億4025万円(平均)を子2人で相続し3093万円が漏れていたら、約910.4万円増える
国税庁「No.4152 相続税の計算」と「No.4155 相続税の税率」の速算表で、申告のあとに現金が見つかった場合の相続税の総額を計算すると、次のとおりです。
- 【当初の申告】課税価格1億4025万円、課税遺産総額9825万円、相続税の総額は約1565万円
- 【現金を加えたあと】課税価格1億7118万円、課税遺産総額1億2918万円、相続税の総額は約2475.4万円
- 【増える相続税】約910.4万円(子1人あたり約455.2万円)
現金を加えると、子1人分の取得金額は約4912.5万円から約6459万円に増え、速算表の税率は20%の区分から30%の区分に上がります。見つかった現金3093万円に対して、増える相続税はその約29.4%です。
※試算の前提:法定相続人は子2人で、法定相続分どおり半分ずつ相続するものとしています。現金は申告のあとに見つかり、課税価格にそのまま加わるものとしています。債務・葬式費用の増減、生前贈与の加算、未成年者控除などの税額控除は考えていません。
例)3093万円の現金が申告から漏れていた場合 申告し直す時期別の加算税(試算)1/1
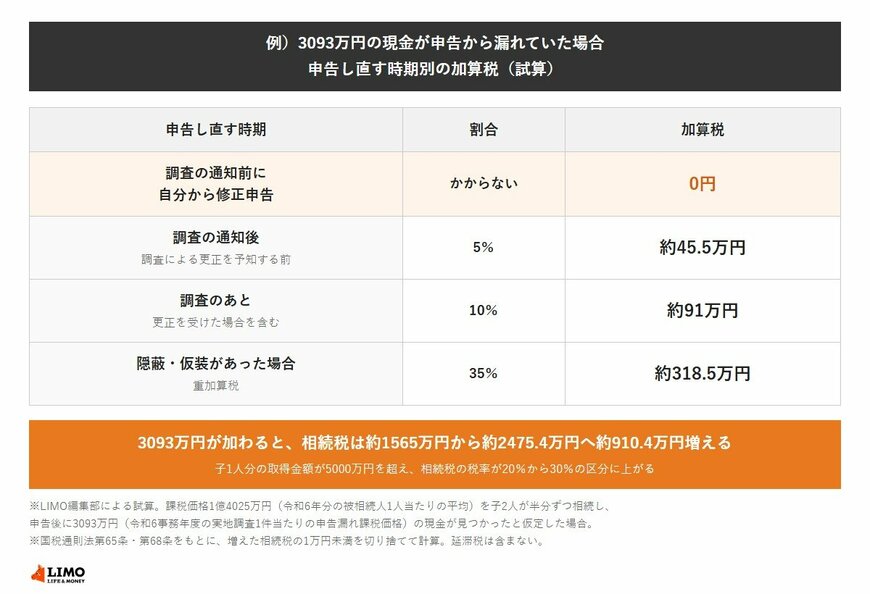
出所:e-Gov法令検索「国税通則法」、国税庁「令和6事務年度における相続税の調査等の状況」をもとにLIMO編集部作成


