


国税庁によると、令和8年分から配偶者控除の対象になる配偶者の合計所得金額の上限は62万円になり、この規定は令和8年12月1日に施行されます。一方で、健康保険の扶養(被扶養者)の収入の基準は、年間収入130万円未満のまま変わっていません。
ハンドメイドの販売など、事業の収入がある人の場合、健康保険の扶養は売上ではなく、認められる経費を引いた見込みの収入で判定されます。130万円を超えて夫の扶養を外れると、国民健康保険に入り、保険料を自分で払うことになります。
この記事では、事業の収入だけがある40歳代の妻を例に、扶養の内側と外側で手元に残るお金を収入ごとに試算し、扶養の内側と同じ額に戻る収入を確かめます。
1. 健康保険の扶養は年間収入「130万円未満」。事業の収入は、認められる経費を引いた見込みの額で判定
協会けんぽ「令和8年度被扶養者資格の再確認について」では、被扶養者の収入の基準を次のように示しています。
- 同居の場合:年収が130万円未満で、かつ被保険者(夫)の年収の半分未満
- 別居の場合:年収が130万円未満で、かつ被保険者からの仕送り(援助)額より少ない
- 60歳以上などの場合:180万円未満
- 19歳以上23歳未満(その年の12月31日時点の年齢、配偶者を除く):150万円未満
協会けんぽの「被扶養者資格の再確認について」のよくある質問では、今後1年間の収入を見込んだうえで、年収の要件に当てはまるかを確かめるとしています。協会けんぽの用語集「被扶養者とは」では、自営業の人の年間収入は、収入から認められる経費を引いて計算するとしています。
ハンドメイドの売上が130万円を超えても、材料費などを引いた額が130万円未満なら、扶養の内側にとどまれる場合があります。反対に、収入の見込みが130万円以上になれば、年の途中でも扶養から外れることになります。
2. 扶養を外れると国保料だけで年約19万8060円。手元のお金が元に戻るのは収入「約152万円」から
夫の健康保険の扶養から外れると、住んでいる市区町村の国民健康保険に入ります。新宿区「保険料の計算方法について」によると、令和8年度の保険料は、令和7年中の所得から基礎控除43万円を引いた額などをもとに計算します。
新宿区の令和8年度の料率で、税金と国民健康保険料を払ったあとに手元に残るお金を試算しました。
例)事業の収入だけの40歳代の妻 税金と国民健康保険料を払ったあとに手元に残るお金1/1
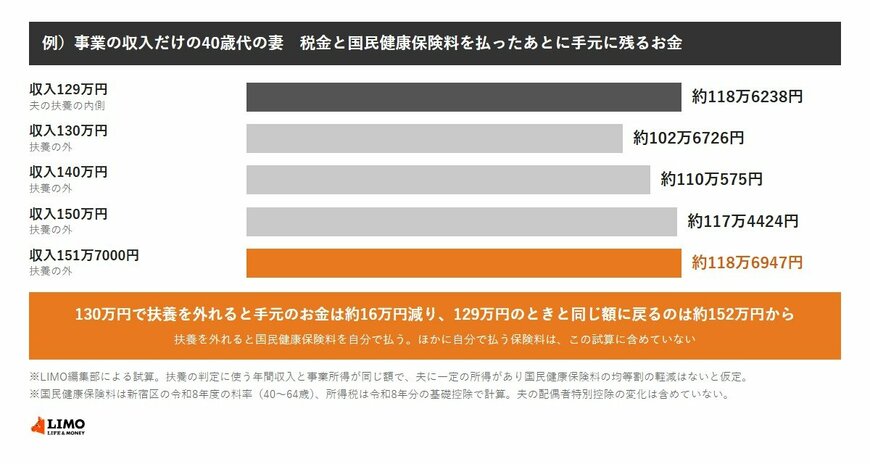
出所:協会けんぽ「令和8年度被扶養者資格の再確認について」、新宿区「保険料の計算方法について」、国税庁「No.1199 基礎控除」をもとにLIMO編集部作成
- 収入129万円(扶養の内側):約118万6238円
- 収入130万円(扶養の外):約102万6726円
- 収入150万円(扶養の外):約117万4424円
- 収入151万7000円(扶養の外):約118万6947円
収入が129万円から130万円に1万円増えただけで、手元に残るお金は約16万円減ります。扶養の内側にいた129万円のときと同じ額に戻るのは、収入が約152万円になったときだとわかりますね。
※試算の前提:40歳代・事業の収入だけで、扶養の判定に使う年間収入と事業所得が同じ額と仮定してLIMO編集部が計算。夫に一定の所得があり、国民健康保険料の均等割の軽減はないものとしています。国民健康保険料は新宿区の令和8年度の料率(40〜64歳)、所得税は令和8年分の基礎控除で計算。扶養を外れると国民健康保険料のほかにも自分で払う保険料があり、この試算には含めていないため、実際の負担はこれより大きくなります。夫の配偶者特別控除の変化も含めていません。


