

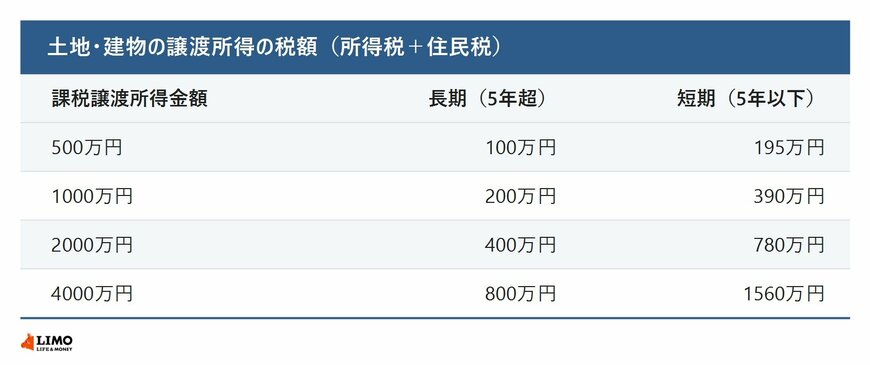
4. 課税譲渡所得が1000万円なら、長期は所得税・住民税で200万円、短期は390万円
国税庁の「No.3208 長期譲渡所得の税額の計算」と「No.3211 短期譲渡所得の税額の計算」によると、課税譲渡所得金額は、売った金額から取得費と譲渡費用、特別控除額を差し引いて計算します。国税庁の例では、30年前に買った土地・建物を1億4500万円で売り、取得費が1億円、譲渡費用が500万円なら、課税長期譲渡所得金額は4000万円です。税額は所得税600万円、住民税200万円になります(所得税・住民税はLIMO編集部の計算)。
4.1 長期と短期の税額の比較
課税譲渡所得金額が1000万円の場合、長期譲渡所得なら所得税150万円・住民税50万円で合計200万円です。短期譲渡所得なら所得税300万円・住民税90万円で合計390万円になり、差は190万円です(LIMO編集部の計算、復興特別所得税を除く)。
4.2 取得費が分からないときは売った金額の5%
取得費は、買ったときの代金や購入手数料などに、その後の改良費などを加えた額です。建物は減価償却費相当額を差し引きます。取得費が分からないときや、実際の取得費が売った金額の5%より少ないときは、売った金額の5%を取得費にできます。マイホームを売ったときの3000万円の特別控除などの特例もあり、使えるかどうかで税額は大きく変わります。
5. まとめにかえて
2025年分の土地等の譲渡所得は6兆9394億円で10年で最も多く、株式等の譲渡所得6兆8603億円を再び上回りました。株式等は前年分より15.2%減っています。
土地や建物の譲渡所得の税率は、売った年の1月1日時点で所有期間が5年を超えるかどうかで変わります。売る時期を考えるときは、取得した日と所有期間、取得費が分かる書類を先にそろえておきましょう。
※試算は、国税庁の資料にある税率をもとにした概算です。復興特別所得税は含めていません。実際の税額は、特例の適用などによって異なります。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
- 国税庁「令和7年分の所得税等、消費税及び贈与税の確定申告状況等について」
- 国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
- 国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」
- 国税庁「No.3208 長期譲渡所得の税額の計算」
- 国税庁「No.3211 短期譲渡所得の税額の計算」
村岸 理美


