押し入れから見つかった現金500万円で、子2人の相続税は0円から「30万円」に。遺産6000万円なら65万円増える


目次[開く][閉じる]
- 1. 遺産4000万円に500万円が加わると、子2人の相続税は0円から「30万円」に
- 1.1 子2人なら基礎控除は4200万円。超えた分にだけ税金がかかる
- 1.2 遺産6000万円なら65万円、1億円なら90万円増える
- 2. 見つかった500万円の分け方は、協議書の定めと相続人の話し合いで決まる
- 2.1 協議書に「後日判明した財産」の定めがあれば、それに従う
- 2.2 法定相続分で分けるなら、子2人で250万円ずつ
- 2.3 誰が受け取るかで、相続人ごとの税額は変わる
- 3. 申告期限の10か月を過ぎていれば修正申告・期限後申告に。調査の通知前なら加算税の扱いが軽い
- 3.1 期限内なら申告に含め、期限後なら修正申告か期限後申告
- 3.2 自分から修正申告すれば、過少申告加算税はかからない
- 3.3 期限後申告なら無申告加算税。30万円の税額なら自主的な申告で1万5000円
- 4. タンス預金が見つかったら確かめたい3つのこと。名義と出どころ、そして税理士への相談
- 4.1 親の口座から引き出されたお金かを、通帳や取引履歴で確かめる
- 4.2 家族名義の預金や、生前に受け取ったお金がないかも見ておく
- 4.3 申告の要否や税額は、税理士や税務署に相談する
- 5. まとめ
- 参考資料
3. 申告期限の10か月を過ぎていれば修正申告・期限後申告に。調査の通知前なら加算税の扱いが軽い
国税庁によると、相続税の申告は、被相続人が死亡したことを知った日の翌日から10か月以内に行います。タンス預金が見つかった時期がこの期限の前か後かで、手続きが変わります。
3.1 期限内なら申告に含め、期限後なら修正申告か期限後申告
- 申告期限内に見つかった:見つかった現金も含めて申告する(すでに申告していれば、期限内に申告し直す)
- 申告済みで、期限後に見つかった:修正申告をして、増えた税額を納める
- 申告不要だったが、期限後に見つかって基礎控除を超えた:期限後申告をする
冒頭の遺産4000万円の例のように、もともと申告がいらなかった人でも、見つかった財産で基礎控除を超えれば申告が必要になります。基礎控除を超えたかどうかは、見つかった現金を加えた合計で判断します。
3.2 自分から修正申告すれば、過少申告加算税はかからない
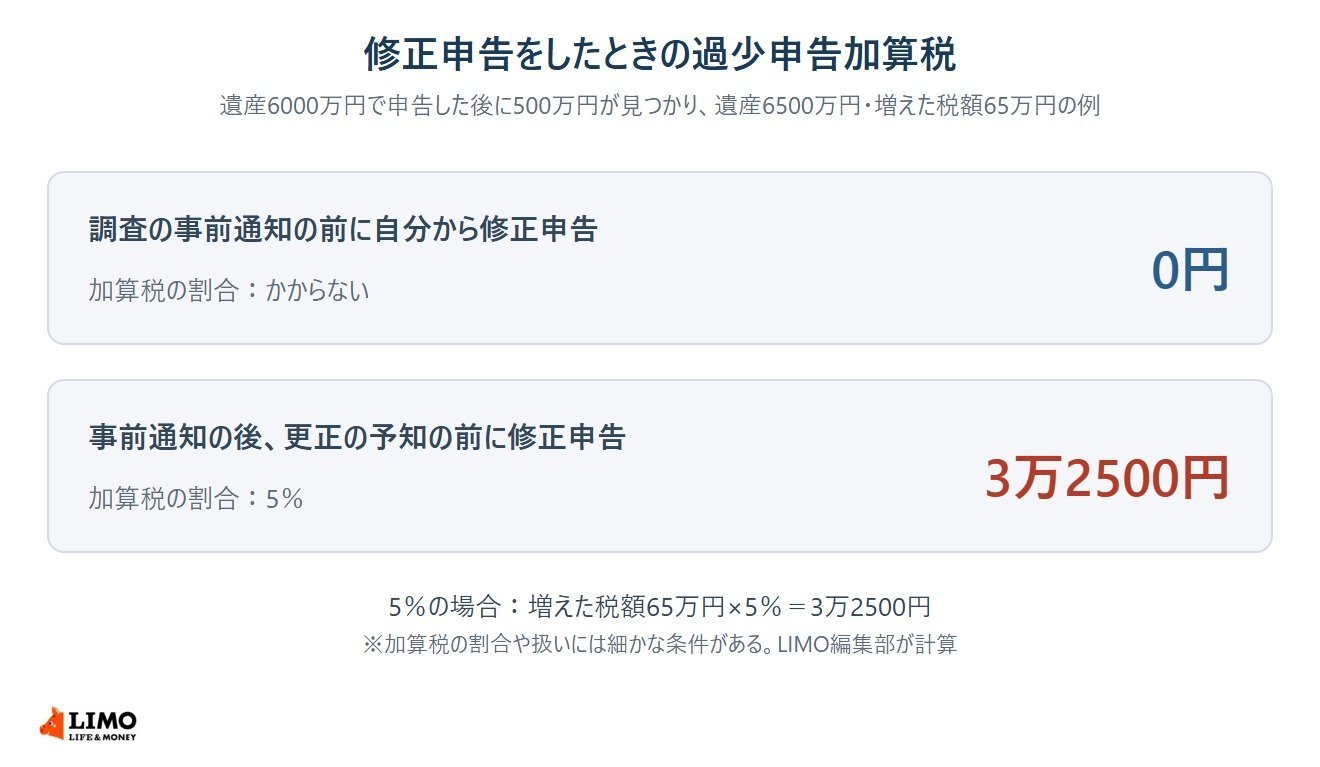
例)申告済みの人が修正申告をしたときの過少申告加算税2/2
出所:国税庁「相続税、贈与税の過少申告加算税及び無申告加算税の取扱いについて(事務運営指針)」、国税庁「No.2026 確定申告を間違えたとき」をもとにLIMO編集部作成
国税庁は、税務署から調査の事前通知を受ける前に自主的に修正申告をすれば、過少申告加算税はかからないとしています。事前通知のあとで、調査による更正を予知する前に修正申告をした場合は、5%です。ただし、新たに納める税額が、当初の申告納税額と50万円のいずれか多い額を超える部分は10%になります。
このほか、納付が遅れた日数に応じて延滞税がかかります。見つけた時点で早めに動くほど、余計な負担を抑えやすくなります。延滞税の割合は年ごとに見直されるため、実際の額は国税庁の案内や税務署で確かめましょう。
3.3 期限後申告なら無申告加算税。30万円の税額なら自主的な申告で1万5000円
もともと申告していなかった人が期限後申告をする場合は、過少申告加算税ではなく無申告加算税の対象になります。調査の通知前に自分から期限後申告をすれば、無申告加算税の割合は5%に抑えられます。
- 遺産4500万円・相続税30万円を自主的に期限後申告:無申告加算税は30万円×5%=1万5000円
- 遺産6500万円・増えた税額65万円を、事前通知後・更正の予知前に修正申告:増えた65万円は当初の税額180万円を超えないため、過少申告加算税は65万円×5%=3万2500円
一方、自分から修正申告をすれば、遺産6500万円の例でも過少申告加算税は0円です。調査を受けてから指摘されるのを待つより、見つけた段階で申告するほうが負担は軽くなります。なお、加算税の割合や扱いには細かな条件があり、調査の通知をどの時点で受けたかによっても変わります。実際にどの扱いになるかは、税理士や税務署に確かめておきましょう。