押し入れから見つかった現金500万円で、子2人の相続税は0円から「30万円」に。遺産6000万円なら65万円増える
mapo_japan/shutterstock.com


目次[開く][閉じる]
- 1. 遺産4000万円に500万円が加わると、子2人の相続税は0円から「30万円」に
- 1.1 子2人なら基礎控除は4200万円。超えた分にだけ税金がかかる
- 1.2 遺産6000万円なら65万円、1億円なら90万円増える
- 2. 見つかった500万円の分け方は、協議書の定めと相続人の話し合いで決まる
- 2.1 協議書に「後日判明した財産」の定めがあれば、それに従う
- 2.2 法定相続分で分けるなら、子2人で250万円ずつ
- 2.3 誰が受け取るかで、相続人ごとの税額は変わる
- 3. 申告期限の10か月を過ぎていれば修正申告・期限後申告に。調査の通知前なら加算税の扱いが軽い
- 3.1 期限内なら申告に含め、期限後なら修正申告か期限後申告
- 3.2 自分から修正申告すれば、過少申告加算税はかからない
- 3.3 期限後申告なら無申告加算税。30万円の税額なら自主的な申告で1万5000円
- 4. タンス預金が見つかったら確かめたい3つのこと。名義と出どころ、そして税理士への相談
- 4.1 親の口座から引き出されたお金かを、通帳や取引履歴で確かめる
- 4.2 家族名義の預金や、生前に受け取ったお金がないかも見ておく
- 4.3 申告の要否や税額は、税理士や税務署に相談する
- 5. まとめ
- 参考資料
国税庁によると、相続税の基礎控除は「3000万円+600万円×法定相続人の数」で、子ども2人が相続する場合は4200万円です。遺産が4000万円なら相続税はかかりませんが、あとから500万円のタンス預金が見つかると、合計4500万円となり相続税は30万円になります。
遺産分割協議を終えたあとに、自宅の押し入れや金庫から現金が見つかることもあります。見つかったお金は誰が受け取り、相続税の申告はどうすればよいのでしょうか。
この記事では、遺産に500万円が加わったときの相続税の変わり方を、3つの遺産額で試算します。記事の後半では、見つかった財産の分け方と、修正申告・期限後申告と加算税の扱いも整理します。
1. 遺産4000万円に500万円が加わると、子2人の相続税は0円から「30万円」に
相続税は、遺産の合計から基礎控除を引いた残りにかかります。基礎控除を超えるかどうかで、申告が必要かどうかも変わります。
1.1 子2人なら基礎控除は4200万円。超えた分にだけ税金がかかる
国税庁の「相続税の計算」では、課税価格の合計額から基礎控除額を引いて課税遺産総額を出し、それを法定相続分で分けたと仮定して税率をかけます。子ども2人が相続人なら、基礎控除は3000万円+600万円×2人で4200万円です。
遺産が4000万円なら、基礎控除の4200万円を下回るため相続税はかからず、申告も必要ありません。ここに500万円のタンス預金が加わると、遺産は4500万円になり、基礎控除を300万円超えます。
- 課税遺産総額:4500万円-4200万円=300万円
- 1人あたり(法定相続分2分の1):150万円
- 1人あたりの税額:150万円×10%=15万円
- 相続税の総額:15万円×2人=30万円
1.2 遺産6000万円なら65万円、1億円なら90万円増える
もともと相続税がかかる遺産額でも、500万円が加われば税額は増えます。子ども2人が法定相続分どおりに相続する場合で、3つの遺産額を試算しました。
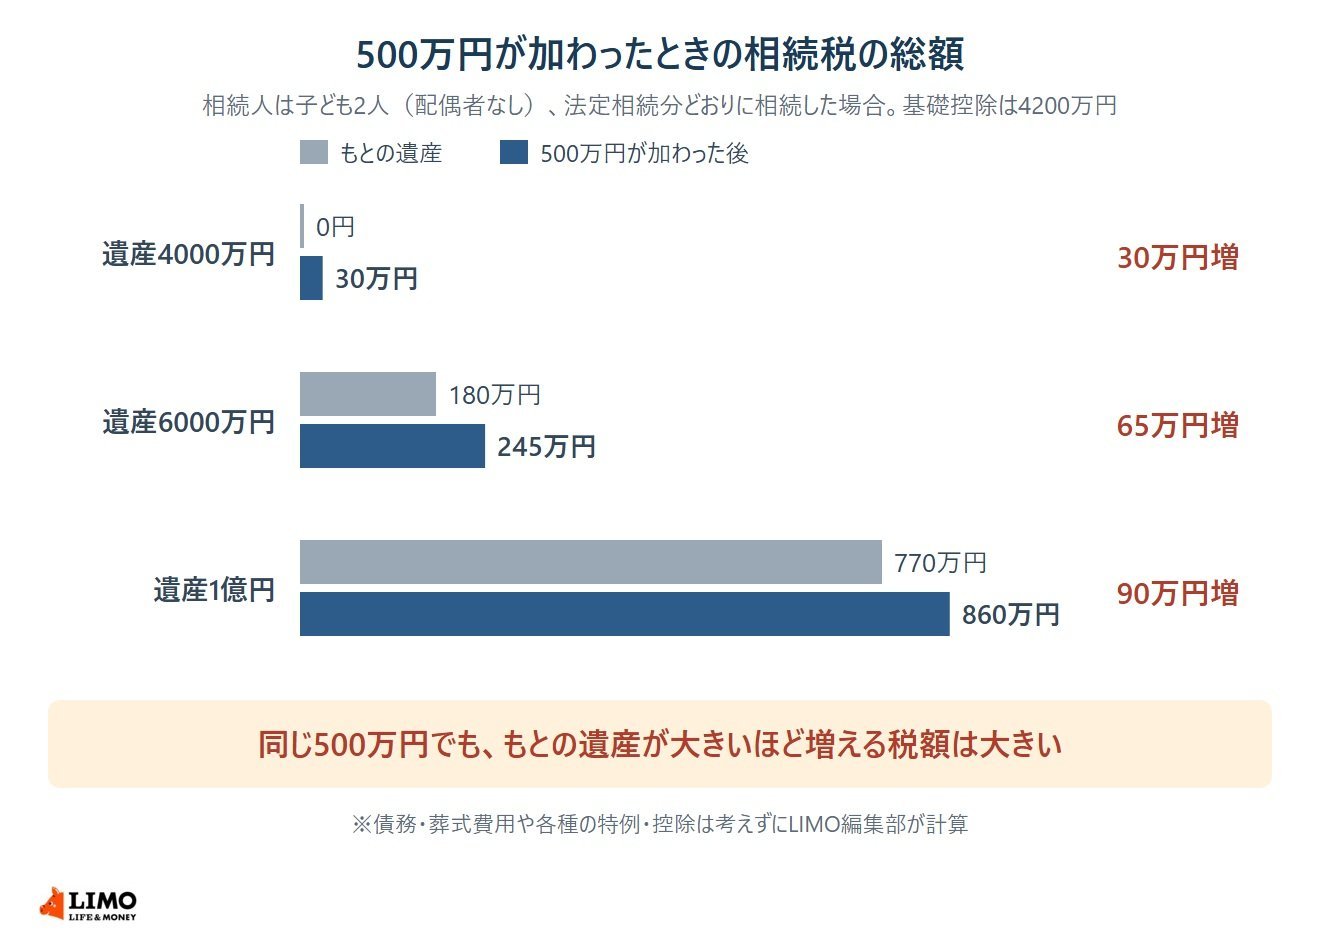
- 遺産4000万円→4500万円:0円→30万円(30万円増)
- 遺産6000万円→6500万円:180万円→245万円(65万円増)
- 遺産1億円→1億500万円:770万円→860万円(90万円増)
同じ500万円でも、もとの遺産額が大きいほど高い税率がかかり、増える税額も大きくなることがわかりますね。
※試算の前提:相続人は子ども2人で配偶者はいないものとし、法定相続分どおりに相続、債務・葬式費用や各種の特例・控除は考えずにLIMO編集部が計算。