

5. 国民健康保険料の軽減は所得43万円以下で7割。配当100万円を申告すると2割軽減に下がる
新宿区「保険料の減免について」によると、令和8年度の均等割の軽減は、前年の所得に応じて次のように決まります。
- 7割軽減:43万円+(給与または年金所得者の合計数−1)×10万円以下
- 5割軽減:上の額に、31万円×世帯の加入者数を加えた額以下
- 2割軽減:上の額に、57万円×世帯の加入者数を加えた額以下
単身なら、所得43万円以下で7割、74万円以下で5割、100万円以下で2割の軽減です。配当100万円を申告すると、均等割の軽減は7割から2割になり、所得割の約7万4157円も加わります。
配当100万円の場合、均等割は合計約8万4873円の2割軽減で約6万7898円、所得割は57万円に13.01%をかけた約7万4157円で、保険料は合わせて約14万2055円になります。申告しない場合の約2万5461円と比べると、約11万6594円の増加です。
新宿区は、軽減を受けるには世帯主を含む加入者全員の前年の所得がわかっている必要があるとしています。配当を申告しない人も、収入がないことを住民税の申告などで届け出ていないと、軽減が受けられないことがあります。
国民健康保険料の料率や均等割の額は、市区町村ごとに違います。所得割率が新宿区より高い地域では、申告したときに増える保険料も大きくなります。申告する前に、住んでいる市区町村で保険料の目安を確かめておくことをおすすめします。
6. 会社員など課税所得が695万円を超える人は、申告不要のほうが税金は少ない
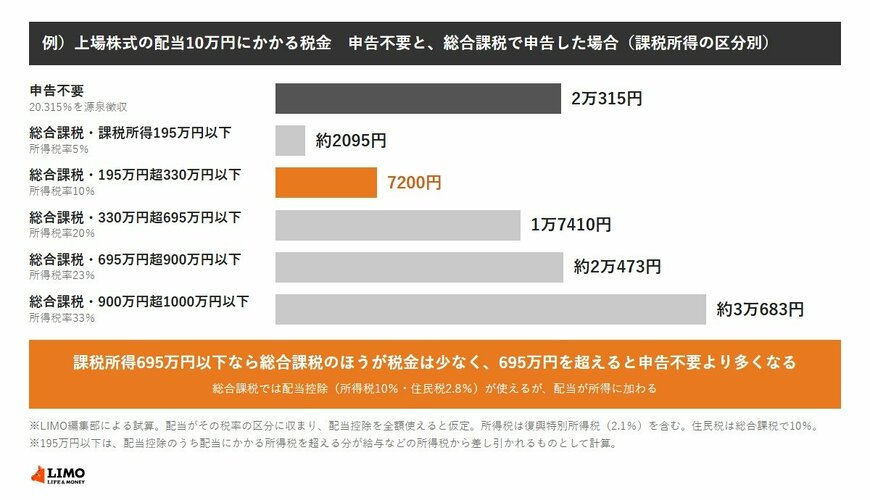
給与など、配当以外に所得がある人は事情が変わります。配当10万円を総合課税で申告したときの税金を、課税所得の区分ごとに試算しました。
例)上場株式の配当10万円にかかる税金 申告不要と、総合課税で申告した場合(課税所得の区分別)2/2
出所:国税庁「No.1250 配当所得があるとき(配当控除)」、国税庁「No.2260 所得税の税率」をもとにLIMO編集部作成
- 申告不要:2万315円
- 課税所得195万円超330万円以下:7200円
- 課税所得330万円超695万円以下:1万7410円
- 課税所得695万円超900万円以下:約2万473円
課税所得が695万円を超える区分では、総合課税のほうが申告不要より税金が多くなります。会社員で勤め先の健康保険に入っている人は国民健康保険料の心配はありませんが、配当が所得に入ることで、配偶者控除や扶養の判定に響く場合があります。
※試算の前提:配当10万円がその税率の区分に収まり、配当控除を全額使えるものとしてLIMO編集部が計算。所得税は復興特別所得税(2.1%)を含みます。


