


国税庁によると、上場株式の配当にかかる税金は、2027年(令和9年)1月1日以後に受け取る分から内訳が変わり、復興特別所得税が1.1%に下がって防衛特別所得税が加わります。いまは、配当を受け取るときに所得税・復興特別所得税15.315%と住民税5%の合わせて20.315%が差し引かれています。
この20.315%は、確定申告をしなければそのまま確定します。配当だけで暮らす人が総合課税で申告すると、所得税は0円まで下がる一方で、国民健康保険料は配当が所得に入る分だけ増えます。
この記事では、配当だけで暮らす単身の50歳代を例に、申告しない場合と総合課税で申告した場合の税金と国民健康保険料を、配当100万円・200万円・300万円で試算します。
1. 配当だけで暮らす人は総合課税で所得税が0円に。配当100万円なら税金は約20万円から約3万4000円へ
国税庁「No.1330 配当金を受け取ったとき(配当所得)」によると、上場株式等の配当(大口株主等が受けるものを除く)は、金額にかかわらず確定申告をしなくてもかまいません。申告しない場合は、受け取るときに差し引かれた20.315%で課税が終わります。
総合課税で申告すると、配当はほかの所得と合わせて計算され、所得控除と配当控除が使えます。配当だけで暮らす人に関係するのは、次の控除です。
- 所得税の基礎控除(令和8年分):合計所得金額489万円以下なら104万円(国税庁「No.1199 基礎控除」)
- 所得税の配当控除:課税総所得金額等が1000万円以下なら配当の10%(国税庁「No.1250」)
- 住民税の基礎控除:43万円
- 住民税の配当控除:配当の2.8%(総務省の資料、課税総所得金額1000万円以下の場合)
配当100万円だけの人は、合計所得金額が100万円で所得税の基礎控除104万円を下回るため、課税所得は0円です。差し引かれていた所得税・復興特別所得税15万3150円は、申告すると戻ります。
配当200万円や300万円でも、課税所得にかかる所得税より配当控除のほうが大きいため、所得税は0円になります。住民税は総合課税の税率10%で計算し直され、配当100万円なら税金の合計は約20万3150円から約3万4000円に下がります。
2. 申告すると国民健康保険料が増え、配当200万円なら手取りの差は「約3万7000円」
総合課税で申告すると、配当は国民健康保険料の計算に使う所得にも入ります。申告しなければ配当は所得に入らないため、配当だけで暮らす人の保険料は均等割だけで、7割の軽減がかかります。
新宿区の令和8年度の保険料率(40〜64歳・単身)を使い、税金と国民健康保険料を合わせて試算しました。
例)配当だけで暮らす単身の50歳代 税金と国民健康保険料の合計(申告不要と総合課税)1/2
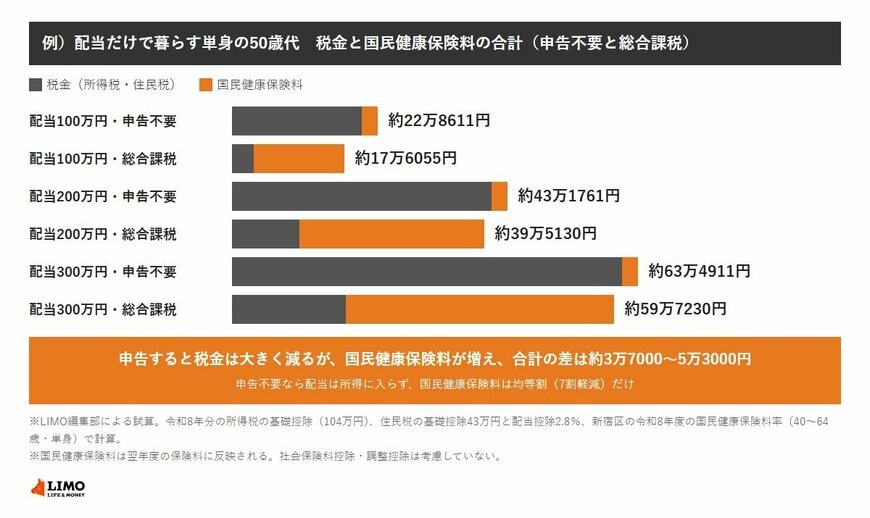
出所:国税庁「No.1199 基礎控除」、総務省「個人住民税における金融所得課税について」、新宿区「保険料の計算方法について」をもとにLIMO編集部作成
- 配当100万円:申告不要は約22万8611円、総合課税は約17万6055円(差は約5万2556円)
- 配当200万円:申告不要は約43万1761円、総合課税は約39万5130円(差は約3万6631円)
- 配当300万円:申告不要は約63万4911円、総合課税は約59万7230円(差は約3万7681円)
配当200万円の場合、申告すると税金は約30万円減りますが、国民健康保険料が約26万円増えます。差し引きで手元に残るお金が多くなるのは約3万7000円にとどまることがわかります。
※試算の前提:単身・40〜64歳で、収入は上場株式の配当だけとしてLIMO編集部が計算。所得税は令和8年分の基礎控除、国民健康保険料は新宿区の令和8年度の料率を仮に使っています。国民健康保険料は前年の所得で決まるため、令和8年分の配当は令和9年度の保険料に反映されます。社会保険料控除・住民税の調整控除は考慮していません。


