

5. 働く遺族本人は寡婦控除27万円。夫と死別して再婚していなければ、子がいなくても合計所得500万円以下で対象
遺族年金を受け取りながら働いている人は、自分の年末調整で寡婦控除やひとり親控除を受けられる場合があります。
5.1 寡婦控除は27万円
国税庁の「No.1170 寡婦控除」によると、夫と死別した後に婚姻をしていない人で、合計所得金額が500万円以下なら、寡婦控除27万円の対象です。夫と死別した場合は、扶養親族の要件はありません。ただし、ひとり親に当たる人や、事実上婚姻関係と同様の事情にある人がいる場合は対象外です。判定は原則として12月31日の現況で行います。
5.2 ひとり親控除は35万円
国税庁の「No.1171 ひとり親控除」によると、婚姻をしていない人などで、生計を一にする子がいて、合計所得金額が500万円以下なら、ひとり親控除35万円の対象です。子は総所得金額等が62万円以下(令和8年分から)で、ほかの人の扶養親族などになっていない人に限られます。この控除は婚姻歴や性別を問いません。
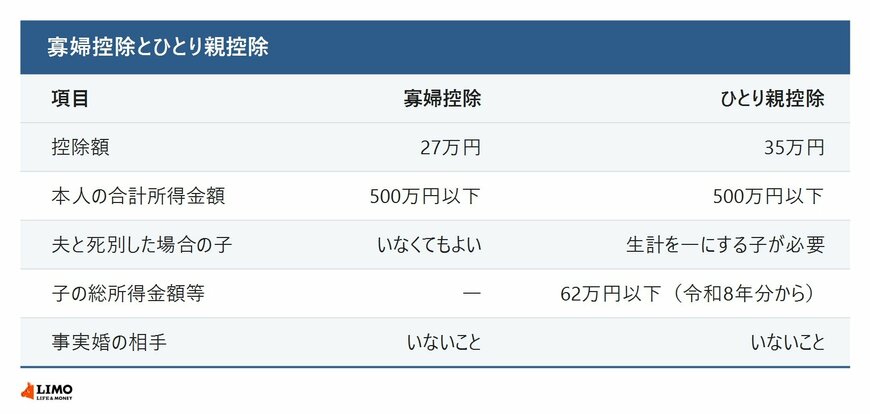
合計所得金額の判定では、ここでも非課税の遺族年金は含まれません。給与などの課税される所得で500万円以下かどうかを確かめます。生計を一にする子がいる場合は、寡婦控除27万円ではなく、ひとり親控除35万円の要件に当てはまるかを先に確かめましょう。
6. まとめにかえて
遺族厚生年金や遺族基礎年金は非課税で、扶養控除を判定する合計所得金額にも含まれません。遺族年金だけで暮らす親は、年金の額にかかわらず、生計を一にする子の扶養控除の対象にできます。70歳以上で同居なら控除額は58万円です。
夫が亡くなった年でも、子の扶養控除の対象になれます。働く遺族本人は、寡婦控除やひとり親控除も確かめましょう。年末調整の申告書は、12月31日の現況を見込んで記入します。税の取り扱いは個別の事情で変わるため、詳しくは勤務先や税務署に確認してください。
※試算は、控除額に所得税の税率10%をかけた概算です。復興特別所得税や住民税は含めていません。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。

参考資料
- 国税庁「No.1605 遺族の方に支給される公的年金等」
- 国税庁「No.1180 扶養控除」
- 国税庁「No.1180 扶養控除 Q&A」
- 国税庁「No.1170 寡婦控除」
- 国税庁「No.1171 ひとり親控除」
- 国税庁「No.2260 所得税の税率」
村岸 理美


