

3. 【試算】年収600万円の人が9月末に退職すると上限は「約4万9000円」に
退職金で上限が増えない一方で、年の途中で退職すると、その年の給与は1年分より少なくなります。給与が減れば所得割も減るため、ふるさと納税の上限も下がります。
3.1 試算の前提
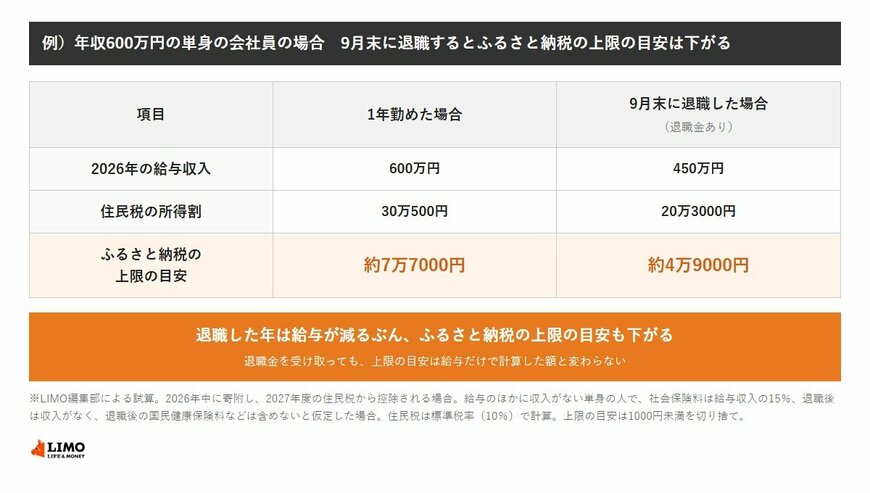
ここでは、年収600万円の単身の会社員が、2026年9月末に退職した場合を考えます。1月から9月までの給与は450万円で、退職金も受け取ったとします。
※試算の前提:給与のほかに収入がない単身の人で、社会保険料は給与収入の15%としました。退職後は収入がなく、退職後の国民健康保険料などは含めていません(住民税は標準税率、上限の目安は1000円未満を切り捨て)。
例)年収600万円の単身の会社員の場合 9月末に退職するとふるさと納税の上限の目安は下がる2/2
出所:総務省「ふるさと納税のしくみ 税金の控除について」、e-Gov法令検索「地方税法」をもとにLIMO編集部作成
- 1年勤めた場合:給与収入600万円、住民税の所得割30万500円、上限の目安は約7万7000円
- 9月末に退職した場合:給与収入450万円、住民税の所得割20万3000円、上限の目安は約4万9000円
3.2 給与が減ると上限も下がる
1年勤めた場合の上限の目安は約7万7000円です。9月末に退職すると所得割が10万円ほど減り、上限の目安は約4万9000円に下がります。
給与収入が150万円減ると、住民税がかかる所得は97万5000円減ります。所得割の税率は10%なので、所得割は9万7500円少なくなる計算です。
上限の目安は、この所得割の2割をもとに、所得税の税率に応じて計算します。所得割が減ったぶん、自己負担2000円で済む寄附の上限も小さくなるのです。
退職金を受け取っても、この約4万9000円は変わりません。退職した年は、例年と同じ感覚で寄附すると上限を超えることがあります。
3.3 上限を超えると自己負担が増える
上限を超えて寄附した部分は、所得税と住民税から全額が差し引かれるわけではありません。その分だけ、実質的な負担が2000円を上回ることになります。
退職の時期が早いほど、その年の給与は少なくなり、上限も下がります。春に退職した人では、所得割がさらに小さくなるため、上限もいっそう低くなると考えられます。
一方で、退職後に再就職して給与を受け取った人は、その給与も上限の計算に入ります。上限は、その年に受け取る給与の合計で考えましょう。


