

2. 退職金にかかる住民税は「分離課税」。ふるさと納税の上限は増えない
では、退職金を受け取ると所得が増えるぶん、ふるさと納税の上限も増えるのでしょうか。結論からいうと、退職金で上限は増えません。
2.1 退職金の住民税は受け取るときに引かれる
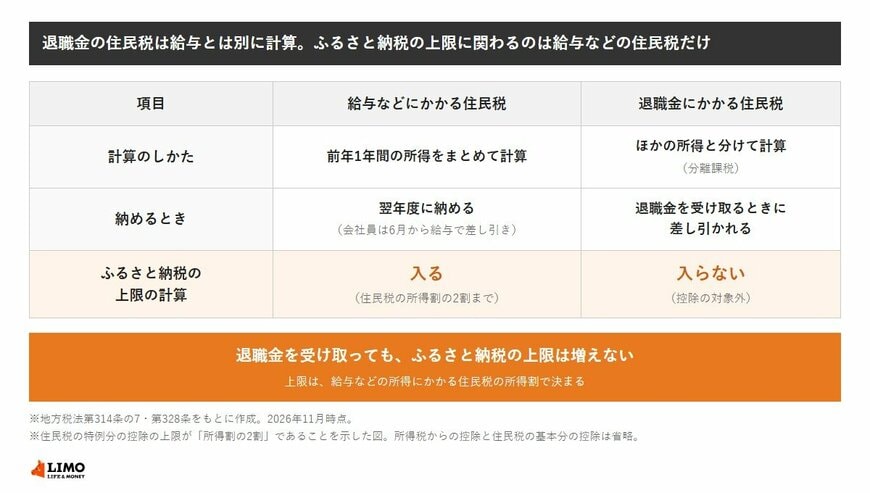
退職金にかかる住民税は、給与などのほかの所得とは分けて計算する「分離課税」です。税率は、市区町村民税6%と道府県民税4%を合わせた10%です。
給与にかかる住民税は翌年度に納めますが、退職金の住民税は退職金を受け取るときに差し引かれます。受け取った時点で、退職金の分の住民税はすでに納め終えている形になります。
納める先は、退職金を受け取る年の1月1日に住んでいた市区町村です。年の途中で引っ越していても、1月1日の住所で決まります。
差し引かれた住民税の額は、会社から交付される「退職所得の源泉徴収票・特別徴収票」で確かめられます。ふるさと納税の控除は、この票に書かれた住民税からは差し引かれません。
2.2 控除できるのは給与などの所得割だけ
地方税法では、ふるさと納税の控除を差し引く先を、給与などの所得にかかる所得割と定めています。退職金にかかる住民税は別の規定で課されるため、ここには含まれません。
特例分の上限である「所得割の2割」も、同じ給与などの所得割をもとに計算します。退職金の住民税がいくら多くても、上限の計算には入らないのです。
2.3 退職金が2000万円でも上限は同じ
退職金の額が大きいと、「今年はいつもより余裕がある」と感じやすいものです。ただ、ふるさと納税の控除の計算では、退職金は別枠として扱われます。
たとえば退職金を2000万円受け取っても、ふるさと納税の上限は退職金がなかった場合と変わりません。上限の目安は、その年の給与などの所得だけで考えます。
退職金が少ない人や、退職金を受け取らずに辞めた人でも、上限の決まり方は同じです。
「退職金が入る年だから多めに寄附しておこう」と上限を超えて寄附すると、その分は自己負担が増えます。退職金と上限は、切り離して考えることが大切です。
給与にかかる住民税と退職金にかかる住民税は、計算のしかたも納める時期も違います。この違いを押さえておくと、退職した年の上限も考えやすくなります。


