

3. 予定納税の第2期分は見込み20万円なら18万円から1万円に
減額が承認されると、第2期分の予定納税額はいくらになるのでしょうか。相談者の数字で、予定納税の減額を計算してみました。
3.1 第2期分は見積額から第1期分を引いた額の2分の1
国税庁の減額申請書の書き方では、11月に申請する場合の第2期分は、次の式で計算します。
- 第2期分=(申告納税見積額-第1期分)×2分の1
第1期分は、税務署から通知された額か、7月の減額申請で承認された額を使います。すでに納めた7月の分を差し引いたうえで、残りの半分を11月に納める形です。
3.2 相談者の場合は18万円が1万円に
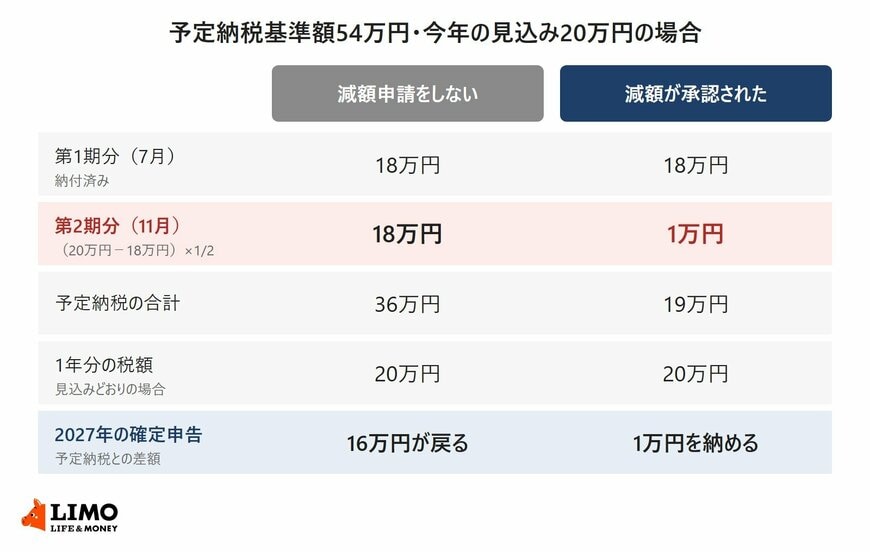
相談者の申告納税見積額は20万円、第1期分は18万円です。20万円から18万円を引いた2万円の2分の1なので、第2期分は1万円になります。
例)予定納税基準額54万円・今年の見込み20万円の場合 減額申請の有無で変わる11月の納付と確定申告での精算2/2
出所:国税庁「A1-3 所得税及び復興特別所得税の予定納税額の減額申請手続」をもとにLIMO編集部作成
減額が承認されれば、11月に納める額は18万円から1万円に下がります。手元に残るお金は、申請しない場合より17万円多くなる計算です。
見込みどおり1年分の税額が20万円なら、予定納税の合計19万円との差額1万円を、2027年の確定申告で納めます。
3.3 申請しなくても確定申告で16万円戻る
減額を申請せずに18万円を納めた場合、予定納税の合計は36万円です。1年分の税額が20万円なら、2027年の確定申告で16万円が戻ります。
申請するかどうかで1年分の税額が変わるわけではありません。変わるのは、11月に納めるお金と、翌年に戻るお金の時期なのです。
3.4 赤字の見込みなら第2期分は0円
今年が赤字で、申告納税見積額が0円になる見込みなら、式の答えはマイナスになります。この場合、承認されれば第2期分の納付はなくなり、7月に納めた18万円は確定申告で精算します。
※試算の前提:予定納税基準額54万円、第1期分18万円は納付済み、申告納税見積額20万円、1年分の税額が見込みどおりとした場合。実際に承認されるかは税務署の審査によります。
予定納税は前年の税額をもとにした前払いで、今年の所得が大きく減る見込みなら、第2期分だけの減額を11月16日(月)までに申請できます。相談者の例では、承認されれば11月の18万円が1万円になる計算でした。
申請書の様式と書き方は、国税庁の「A1-3 所得税及び復興特別所得税の予定納税額の減額申請手続」のページで確かめられます。迷うときは、住んでいる地域を担当する税務署に問い合わせてみましょう。
ここからは、減額を申請する前に確かめておきたいことと、税金のほかに前年の所得で決まる住民税や国民健康保険料について見ていきます。


