

「去年は仕事が好調で、確定申告で所得税を54万円納めました。今年は大口の取引先がなくなり、税金は20万円ほどで済みそうです。7月に予定納税を18万円払いましたが、11月の18万円も払わないといけないのでしょうか」
妻と2人で暮らす52歳のフリーランスの翻訳者から、このような疑問の声が届くこともあります。
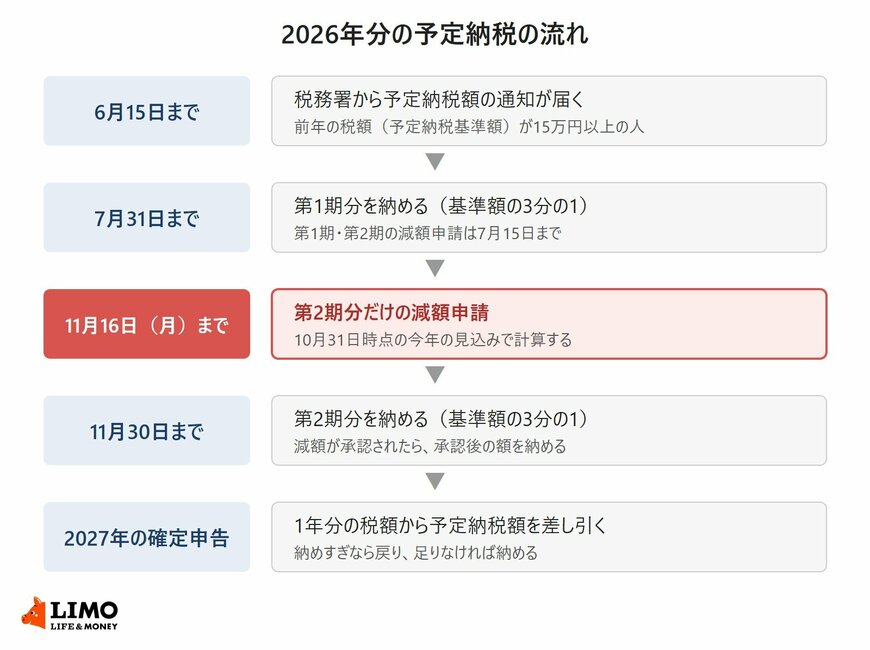
国税庁の案内では、2026年分の予定納税の第2期分は11月30日までに納めます。今年の所得が前年より少なくなる見込みなら、第2期分だけの減額を11月16日(月)までに申請できます。
この記事では、相談者の数字をもとに、減額を申請した場合としない場合で、11月の納付と確定申告での精算がどう変わるかを確認します。
1. 【予定納税】通知の額は今年の税額ではなく前年の税額をもとにした前払い
予定納税の通知を受け取ると、決まった額を必ず納めるものと考えがちです。まずは、予定納税がどんな仕組みなのかを見ていきましょう。
1.1 前年の税額が15万円以上の人に通知が届く
予定納税は、その年の所得税の一部を前もって納める制度です。対象は、5月15日時点で確定している前年分の税額をもとにした「予定納税基準額」が15万円以上の人です。
基準になるのは前年分の確定申告で納めた税額なので、通知が届くのは、確定申告で所得税を納めた自営業やフリーランスの人などです。通知は、税務署から6月15日までに届きます。
1.2 7月と11月に3分の1ずつ納める
予定納税額は、原則として予定納税基準額の3分の1ずつです。2026年分は、第1期分を7月31日まで、第2期分を11月30日までに納めます。
相談者の予定納税基準額は、前年の税額と同じ54万円です。第1期分と第2期分は、それぞれ18万円になります。
振替納税を利用している人は、第2期分が11月30日に指定の口座から引き落とされます。残高が足りないと延滞税がかかる場合があるので、前日までに口座を確かめておくと安心です。
1.3 納めすぎた分は確定申告で精算される
予定納税で納めたお金は、翌年の確定申告で精算します。1年分の税額から予定納税額を差し引き、納めすぎていれば戻り、足りなければ差額を納める仕組みです。
つまり、予定納税は今年の税額を決めるものではありません。前年の税額をもとに、今年の分を先に一部納めておく制度なのです。


