


退職金を受け取ったあと、すぐには使わないお金をどこに置くかで迷う人は少なくありません。普通預金に入れたままにするか、定期預金にするか、それとも国債にするかで、受け取る利子は変わります。
財務省によると、2026年11月9日から30日まで募集している個人向け国債は、固定5年の利率が年2.17%です。退職金のうち1000万円を置くと、1年の利子は税引後で17万2916円になる計算です。
この記事では、11月募集分の3つのタイプの利率と利子を確かめ、銀行の定期預金の平均金利と比べます。発行から1年は換金できないなど、置く前に知っておきたいルールも見ていきます。
1. 【個人向け国債】11月募集の固定5年は2.17%。退職金1000万円なら利子は税引後で年「17万2916円」
個人向け国債は、国が個人に向けて発行している債券です。最低1万円から1万円単位で購入でき、購入できる金額に上限はありません。
1.1 3つのタイプと11月募集分の利率
個人向け国債には、満期と金利の決まり方が違う3つのタイプがあります。11月募集分の利率(年・税引前)は次のとおりです。
- 固定5年(第188回債):2.17%
- 固定3年(第198回債):1.94%
- 変動10年(第200回債):1.85%(当初の利率)
募集期間は2026年11月9日から30日までで、発行日は12月15日です。固定の2つは満期まで利率が変わらず、変動10年は半年ごとに利率が見直されます。
1.2 利率の決まり方と下限
利率は、市場の金利をもとに毎月決まります。財務省によると、タイプごとの決まり方は次のとおりです。
- 固定5年:基準金利から0.05%を引いた値
- 固定3年:基準金利から0.03%を引いた値
- 変動10年:基準金利に0.66をかけた値
基準金利とは、同じ期間の国債の利回りなど、市場で決まる金利のことです。どのタイプも年0.05%が下限で、市場の金利が大きく下がっても、利率がこれより低くなることはありません。
1.3 1000万円を置いたときの1年の利子
国債の利子には20.315%の税金がかかり、受け取るときに差し引かれます。財務省が示す税引後の利率をもとに、1000万円を置いたときの1年の利子を計算すると次のとおりです。
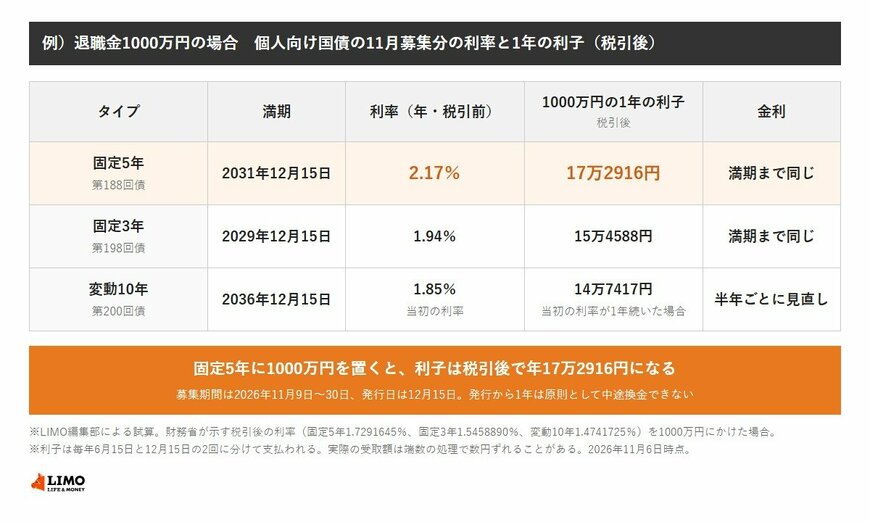
- 固定5年:17万2916円
- 固定3年:15万4588円
- 変動10年:14万7417円(当初の利率が1年続いた場合)
利子は毎年6月15日と12月15日の2回に分けて支払われます。固定5年なら、1回あたり税引後でおよそ8万6000円が振り込まれる計算です。
厚生労働省の「就労条件総合調査」(2023年)によると、大学・大学院卒の会社員が定年で受け取る退職金の平均は1896万円でした。1000万円は、その半分ほどにあたる額です。


