2. 「実質1円」の残りは返却で免除される 返さなければ自分で払う
総務省の資料は、端末購入プログラムを、携帯電話会社から端末を分割払いで買った人が、一定期間後に端末を返却すると、端末の残りの支払いが免除される仕組みと説明しています。回線の契約があるかどうかは問いません。
同じ資料には、定価12万円の端末を48回払いで買い、2年後に返却する例が示されています。
- 【1〜24か月目に払う額】月500円、合計1万2000円
- 【返却で免除される額】25〜48か月目の月4500円の24か月分、合計10万8000円
- 【端末の買取価格】7万8000円
- 【利益の提供として数える額】免除される10万8000円と買取価格7万8000円の差の3万円
返却で免除されるのは、払わなくてよくなったお金ではなく、端末を手放すことと引き換えになる支払いです。返却しなければ免除はなく、25か月目以降の支払いは続きます。
3. 「実質1円」のスマホを返却しない場合、税抜15万円の端末なら残り約12万1000円を払う
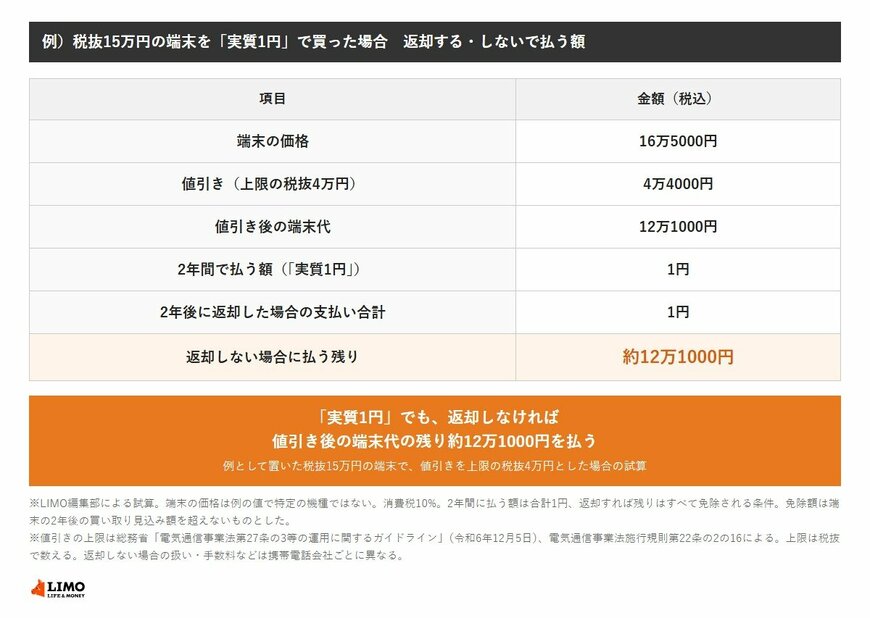
例として、税抜15万円(税込16万5000円)の端末を、「実質1円」で買った場合を試算します。
- 【端末の価格】税込16万5000円
- 【値引き(上限いっぱい)】税抜4万円=税込4万4000円
- 【値引き後の端末代】税込12万1000円
- 【2年間で払う額】1円
- 【返却すれば免除される額】約12万1000円(12万999円)
2年後に返却すれば、払う額は1円で済みます。返却しなければ、免除されるはずだった12万999円(約12万1000円)を払うことになり、2年間の1円と合わせて、端末代の支払いは値引き後の税込12万1000円になります。残りを24回で払うなら、月約5000円です。
なお、この例で値引きの上限に収まるのは、2年後の買取等予想価格が、返却で免除される約12万1000円以上と見込まれる場合です。予想価格がこれより低いと、その差も利益の提供として上限に数えられるため、同じ端末を「実質1円」にすることはできません。
※試算の前提:端末の価格は例の値で、特定の機種ではありません。消費税は10%、値引きは上限の4万円(税抜)いっぱいで、前の型の機種の買取価格による上限はこれより低くならないものとしています。2年間に払う額は合計1円で、2年後に返却すれば残りの支払いがすべて免除される条件としています。免除される額(約12万1000円)は、その端末の2年後の買取等予想価格を超えないもの(値引きの上限に数えられないもの)と仮定しています。端末の価格の7割を超える見込み額にあたり、実際にはこの条件を満たさない場合があります。
例)税抜15万円の端末を「実質1円」で買った場合 返却する・しないで払う額1/1
出所:総務省「電気通信事業法第27条の3等の運用に関するガイドライン」、e-Gov法令検索「電気通信事業法施行規則」をもとにLIMO編集部作成