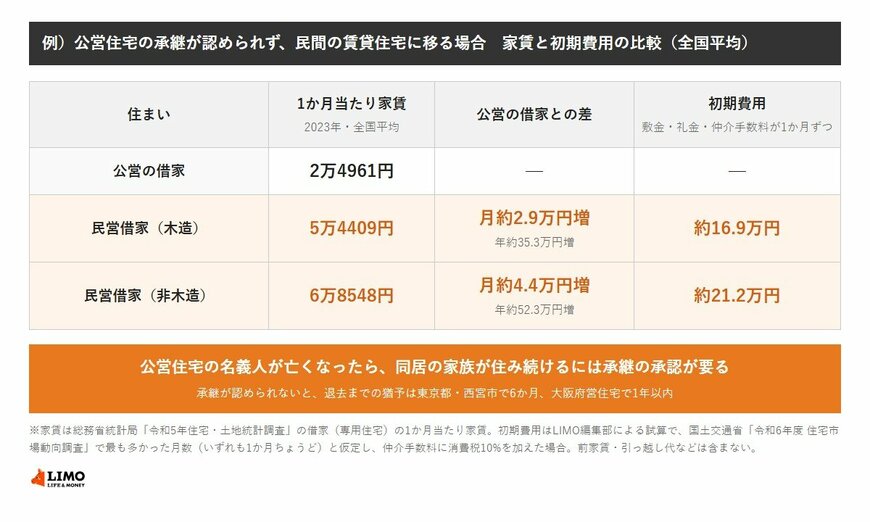
5. 公営住宅を出て民間の賃貸に移ると家賃はいくら増える?公営の借家と民営借家の平均家賃の差は月約2.9万〜4.4万円(2023年・全国)、初期費用は敷金・礼金・仲介手数料が1か月ずつなら約16.9万〜21.2万円
総務省統計局「令和5年住宅・土地統計調査」によると、2023年の借家(専用住宅)の1か月当たり家賃は、公営の借家が2万4961円、民営借家(木造)が5万4409円、民営借家(非木造)が6万8548円でした。公営の借家の家賃と比べた差は次のとおりです。
- 【民営借家(木造)に移る】家賃は月約2.9万円増、年約35.3万円増
- 【民営借家(非木造)に移る】家賃は月約4.4万円増、年約52.3万円増
国土交通省「令和6年度 住宅市場動向調査」(三大都市圏の民間賃貸住宅)では、敷金・保証金があった世帯は57.7%、礼金は42.6%、仲介手数料は44.2%で、月数はいずれも「1か月ちょうど」が最も多くなっています。この月数で初期費用を試算すると、次のとおりです。
- 【民営借家(木造)】初期費用は約16.9万円、1年目の住居費は公営の借家より約52.2万円多い
- 【民営借家(非木造)】初期費用は約21.2万円、1年目の住居費は公営の借家より約73.6万円多い
※試算の前提:家賃は総務省統計局「令和5年住宅・土地統計調査」の全国平均(2023年)。初期費用は敷金・礼金・仲介手数料を家賃の1か月分ずつとし、仲介手数料に消費税10%を加えた。前家賃・引っ越し代・火災保険料・保証会社の費用は含まない。1年目の住居費の差は、家賃の差12か月分と初期費用の合計。敷金は退去時に精算され、一部が戻ることがある。
民営借家の家賃は地域や広さで大きく違い、住宅市場動向調査の民間賃貸住宅(三大都市圏・新たに入居した世帯)の家賃の平均は月7万7677円でした。住む地域で家賃の水準が高ければ、差はさらに大きくなります。
6. 公営住宅の承継が認められたら家賃はどう決まる?名義人のときの家賃のままではなく、承継した人の世帯の収入で決め直す
公営住宅の家賃は、世帯の政令月収の区分で決まる「家賃算定基礎額」に、住宅ごとの係数を掛けて決まります。東大阪市「家賃の計算方法」(2025年10月31日更新)の算定式は次のとおりです。
- 【算定式】家賃=家賃算定基礎額×市町村立地係数×規模係数×経過年数係数×利便性係数
- 【家賃算定基礎額】区分1(政令月収10万4000円以下)3万4400円、区分2 3万9700円、区分3 4万5400円、区分4(15万8000円以下)5万1200円
- 【係数】東大阪市の市町村立地係数は1.05、規模係数は床面積÷65平方メートル、耐火構造の経過年数係数は1年ごとに0.0010ずつ下がる、利便性係数は0.5〜1.3
同市の計算例(床面積63.6平方メートル・建築後2年・利便性係数0.89)の住戸で区分ごとに計算すると、区分1なら月約3.1万円、区分2なら月約3.6万円(同市の例と同じ額)、区分4なら月約4.7万円です。
※試算の前提:東大阪市「家賃の計算方法」の算定式と計算例の係数で計算した(100円未満は切り捨て)。実際の家賃は住宅ごとの係数と、事業主体が認定する収入で決まる。
承継した人に仕事の収入があれば、名義人が年金だけで暮らしていたときより区分が上がり、家賃が上がることもあります。入居して3年以上たって収入が基準を超えると「収入超過者」となり、家賃は近傍同種の住宅の家賃に近づきます。
ここからは、編集者の視点と、まとめを見ていきます。
著者
株式会社モニクルリサーチ メディア編集本部
元・厚生労働省担当記者(社会保障専門紙)
中央大学法学部を卒業後、東証プライム上場IT企業での法人営業を経て、厚生労働省記者クラブに所属する行政・自治体向けの社会保障専門紙記者として活動。
現在は「公的社会保障制度(年金・医療・介護)」の仕組みと、「私的資産形成(NISA・iDeCo)」の税制優遇制度を横断的に分析し、生活者のための家計防衛術を提供する編集者として活動している。
各省庁が公表する難解な一次情報(e-Gov法令検索の条文データや、総務省統計局の家計調査など)を読み解き、現役世代からシニア層までを対象に、事実に基づいた実用的な解説記事を継続的に執筆している。
このほか、専門家と実務家が発信する金融経済ニュースサイト『LIMO&ファイナンス』でも情報を発信している。
【経歴・専門性】
前職の専門紙記者時代には、厚生労働省本省および各地方自治体(保険者)を直接取材対象とし、現場の最前線で以下の重要政策の決定プロセスと一次情報に触れてきた。
これらの政策取材を通じ、「制度の複雑化が引き起こす、生活者のサイレントな不利益(申請漏れや制度の不知による経済的損失)」の構造を実務レベルで把握。役所の論理で構築された難解な制度設計を、IT企業時代に培ったデータ分析手法と掛け合わせることで、客観的指標(平均値ではなく中央値を用いた実態把握など)に基づく解説記事を執筆している。
【具体的な実績・保有資格・メディア掲載歴】
公的機関の一次データに依拠した客観的な記事執筆により、Yahoo!ニュース「経済ランキング」において多数の1位を獲得。具体的な執筆・担当領域における実績は以下の通りである。
- 公的年金・給付金領域:日本年金機構の公表資料に基づく「在職老齢年金による支給停止基準」や「年金生活者支援給付金の受給要件」の解説。また、国税庁のガイドラインに沿った定額減税や各種給付金の対象者判定フローの実務的整理。
- 医療・介護保険領域:高額療養費制度などの自己負担限度額の算出方法や、公的保障のセーフティネット範囲の図解解説。
- 資産運用領域:金融庁のNISA特設サイトや、iDeCo公式サイト(国民年金基金連合会)のデータに基づく税制優遇メリットの数値化。特定の金融商品の購入推奨は行わず、公的年金の不足分を補うための長期積立投資の制度整理に特化。
- 貯蓄・家計管理領域:家計調査などの官公庁統計データに基づいた、年代別・世帯年収別の貯蓄実態の論理的解説、およびインフレ時代におけるリスク管理手法の情報提供。
- 保有資格・実務知見:東京商工会議所 ビジネスマネジャー検定試験®合格。上場企業での実務経験と当資格で培った「組織マネジメント」や「コンプライアンス・リスク管理」の視点を個人の家計防衛に転用し、ビジネスパーソンが納得できる論理的な解説の裏付けとしている。
【読者へ提供する価値と発信理念】
「役所の論理ではなく、生活者の視点で制度を翻訳する」ことを発信の基本理念としている。
複雑怪奇な社会保障制度においては、制度を知らないこと自体が直接的な経済的損失に直結する。この情報非対称性を是正し、「知っていれば救われたはずの人が損をする現状をゼロにする」ことが現在の活動における最大のミッションである。
そのため、記事執筆にあたっては個人の主観や推測、投資推奨は避ける。
そのうえで、読者の生活や資産に影響を与える領域であることを自覚し、読者が「国に頼りすぎず、国を賢く利用する」ための正確で安全な判断材料を提供し、生活者とその家族を守るための実用的な知見を届け続けている。