

2027年1月から、所得税に1%を上乗せする防衛特別所得税が始まります。同じタイミングで復興特別所得税の税率は2.1%から1.1%に下がるため、毎年の合計の税率は2.1%のままですが、復興特別所得税を払う期間は10年延びます。
富裕層や法人のお客さまの資産運用のご相談を受けていた経験からお伝えすると、防衛特別所得税と復興特別所得税の改正は、税率だけでなく「いつまで続くか」と「所得税額が大きいほど金額がどう変わるか」まで確かめておきたいテーマです。
ここでは、国税庁と財務省の資料をもとに2つの税の仕組みを整理し、課税所得1000万円・2000万円・5000万円の場合の年額と、延長される10年分の負担を試算します。
※国税庁「防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A」(令和8年5月)、「令和8年4月 源泉所得税の改正のあらまし」、タックスアンサーNo.2260をもとにしています。
※改正を含む「所得税法等の一部を改正する法律」(令和8年法律第12号)は、財務省によると令和8年3月31日に成立し、同日に公布されています。
1. 防衛特別所得税は2027年分から1%。復興特別所得税と合わせた税率は2.1%のまま
国税庁のQ&Aによると、令和8年度税制改正で防衛特別所得税が創設され、復興特別所得税の税率は1.1%(改正前は2.1%)に引き下げられました。これらの改正は、令和9年(2027年)1月1日以後に生ずる所得に対する所得税から適用されます。
- 【2026年分まで】復興特別所得税2.1%
- 【2027年分以後】防衛特別所得税1%+復興特別所得税1.1%=合計2.1%
どちらも、その年分の所得税額(基準所得税額)に税率をかけて計算します。国税庁は、改正前と改正後とで合計税率(2.1%)に変更はないと示しています。
基準所得税額が20万円の場合で試算すると、2026年分は復興特別所得税が4200円です。2027年分以後は防衛特別所得税2000円と復興特別所得税2200円で、合計は同じ4200円になります。
※試算の前提:その年分の基準所得税額を20万円と仮定し、改正前の復興特別所得税2.1%、改正後の防衛特別所得税1%・復興特別所得税1.1%をかけて計算しています。所得税額そのものは、控除や収入によって人ごとに変わります。
基準所得税額が毎年20万円の場合の2つの税の年額(試算)1/1
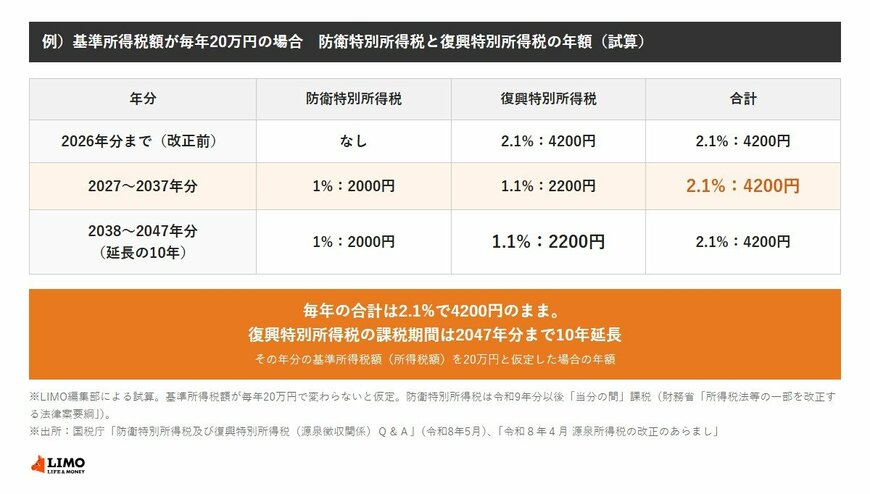
出所:国税庁「防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A」(令和8年5月)、国税庁「令和8年4月 源泉所得税の改正のあらまし」、財務省「所得税法等の一部を改正する法律案要綱」をもとにLIMO編集部作成
2. 課税所得1000万円・2000万円・5000万円なら、2つの税の年額はいくら?
所得税額が大きいほど、同じ2.1%でも金額は大きくなります。国税庁のタックスアンサー「No.2260 所得税の税率」の速算表(課税される所得金額×税率-控除額)で所得税額を出し、2027年分以後の2つの税の年額を計算すると次のとおりです。
- 【課税所得1000万円】所得税額176万4000円、防衛特別所得税1万7640円+復興特別所得税1万9404円=合計3万7044円
- 【課税所得2000万円】所得税額520万4000円、防衛特別所得税5万2040円+復興特別所得税5万7244円=合計10万9284円
- 【課税所得5000万円】所得税額1770万4000円、防衛特別所得税17万7040円+復興特別所得税19万4744円=合計37万1784円
合計額は、2026年分までの復興特別所得税(2.1%)と同じ額です。毎年の負担額は、改正の前後で変わらない計算になります。
※試算の前提:課税される所得金額に、タックスアンサーNo.2260の税率(1000万円は33%・控除額153万6000円、2000万円は40%・控除額279万6000円、5000万円は45%・控除額479万6000円)を当てはめて所得税額を計算し、住宅借入金等特別控除などの税額控除はないものとしています。課税所得は年収ではなく、収入から必要経費や所得控除を差し引いた後の金額です。


