
クレカ積立には、月10万円の上限があり積立日を自由に選べない、家族カードが使えないといった制約があります。カードの利用限度額や、支払いの遅れ・不正利用の検知でカードが止まると積立も止まる点にも注意が必要です。デメリットと注意点を押さえたうえで、投資信託の品ぞろえや手数料、カードの年会費から証券会社を選ぶ視点を解説します。
前編では、クレカ積立の仕組みやメリット、ポイントについて解説を行いました。後編では、クレカ積立のデメリットや注意点を解説していきます。
クレカ積立はメリットばかりではありません。注意点を理解したうえでメリットを最大限生かし、そのうえでクレカ積立をもとにした証券会社選びをしていくことが大切です。
また、クレカ積立以外の部分で証券会社選びに必要な視点についても確認していきましょう。
1. クレカ積立のデメリットとは?
クレカ積立を行ううえでは、デメリットを理解しておく必要があります。
とはいえ、デメリットは決してマイナスと捉える必要はありません。むしろ制約があることを前提にクレカ積立を行っていきましょう。
1.1 積立日が固定されており、上限額がある
前編でもお伝えしましたが、クレカ積立の上限額は月10万円となっています。これ以上のクレカ積立はできません。
また、月に1回しか積立を行うことができません。積立日も証券会社が定めた日(または証券会社が用意した候補日から選ぶ日)となります。通常の積立投資ではご自身で積み立てる日を設定できますが、クレカ積立では毎月1日に固定されていたり、証券会社が用意した候補日の中から選ぶ形だったりと、選べる日が限られています。
そのため、下がったからチャンスという時にはクレカ積立とは別にご自身で売買を行う必要があります。
1.2 家族カードは利用できない
クレカ積立は、ご自身の名義のクレジットカードで行う必要があります。家族カードでのクレカ積立はできません。もしご自身名義のクレジットカードを保有していない場合には、クレジットカードを作成する必要があるためご注意ください。
なお、クレカ積立を行うにあたって利用できるクレジットカードは証券会社ごとに決まっています。どのクレジットカードでも積立ができるわけではありませんので、この点も注意する必要があります。
1/2
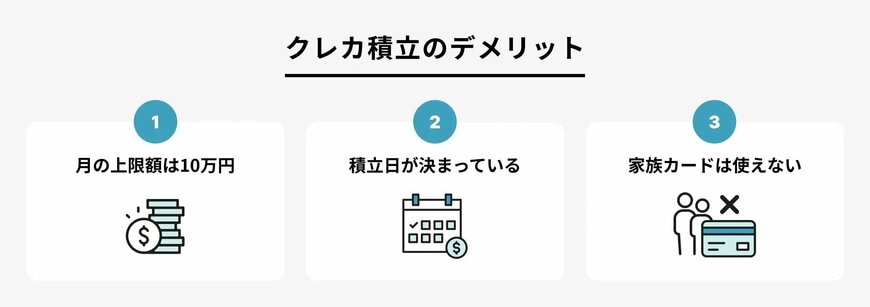
図表 クレカ積立のデメリット