2. まずは「投資資金」「投資の目的」「目標金額」を考えよう
一方で「投資には興味があるけれど、何からどうやって始めればよいのかわからない」という人も多いはず。そんな人にまず考えてほしいのが、「投資にまわせる資金」と「投資をする目的」、そして「いつまでにいくら」という「目標金額」です。
ひとくちに「投資」と言っても、余裕資金100万円を3年で10倍の1000万円に増やしたいという場合と、30年後の老後を見据えて毎月2万円を安定的に積み立てていきたいというのでは、当然ながら選択が異なってくるからです。
2.1 リスクとリターンは手をつないでやってくる
そして投資をするうえで忘れてはならないのは、貯蓄と異なり、常に元本割れリスクがついてまわるということです。貯蓄よりも投資のほうが大きなリターンが期待できるのは、値動きがあるからに他なりません。
投資の世界に「リスクとリターンは手をつないでやってくる」という言葉があります。値動きが大きいほど、リスクが大きい代わりに大きなリターンを得られる可能性がありますし、反対に値動きが小さければ、リスクも小さい代わりに期待できるリターンも小さくなります。
1/2
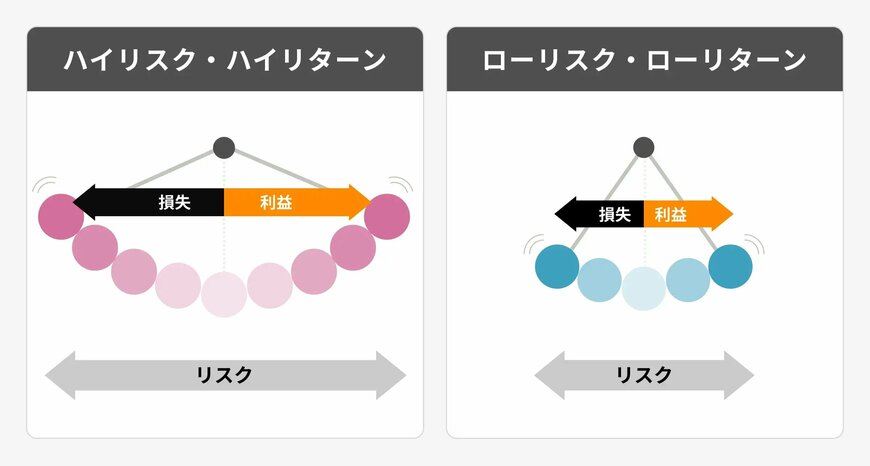
図表 リスクとリターンの関係
2.2 リスクは商品によっても異なる
また一般的に、商品によってもどのくらいハイリスク・ハイリターン、あるいはローリスク・ローリターンなのかが異なります。
元本が保証されている一方でほとんど利息がつかない預貯金は、限りなくローリスク・ローリターンの商品といえます。反対に、株式投資は値動きが激しい分だけ、株価が大きく上がれば短期間に2倍、3倍に増える可能性もあります。それだけハイリスク・ハイリターンであることが魅力の商品と言えるわけです。
ちなみに投資信託は、株式を中心に運用されている商品なのか、それが国内株式なのか、海外株式なのかなど、運用対象によってリスクやリターンにかなりの幅があります。
2/2
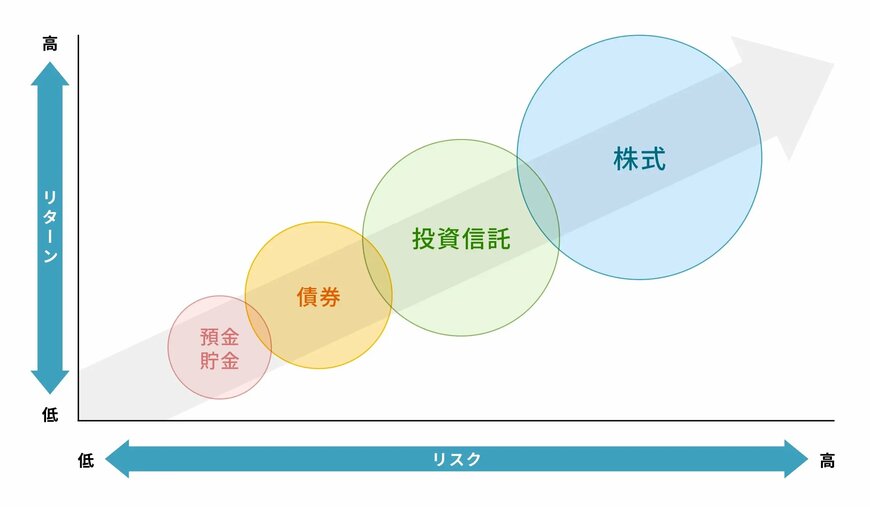
図表 商品ごとのリスクとリターン