総務省が2026年3月24日にまとめた資料では、独身または夫婦共働きで給与収入が1000万円の人が、2000円を除いた全額の控除を受けられる寄附額は18万円と推計されています。この額を超えて寄附すると、自己負担は2000円では収まりません。
年末はふるさと納税の寄附が集まる時期ですが、2025年10月1日からは、寄附した人にポイントを付与するポータルサイトなどを通じた募集が禁止されています。ポイントの多さでサイトを選ぶことはできないため、自分の上限を確かめてから寄附先を選ぶことが大切です。
この記事では、総務省の資料で給与収入ごとの上限の目安を確かめ、上限を超えて寄附したときの自己負担を試算します。後半では、2025年度の受入額や募集にかかった費用の内訳、2026年10月からの返礼品の基準の見直しも整理します。
1. 給与収入1000万円なら全額控除される寄附は「18万円」まで。2000万円なら57万円
ふるさと納税は、寄附額のうち2000円を超える部分が、一定の上限まで所得税と住民税から控除されるしくみです。上限を決めるのは、住民税の「特例分」の控除で、住民税所得割額の2割が限度になっています。
1.1 総務省の資料で見る給与収入別の寄附上限額
総務省の資料では、独身または夫婦共働き(給与収入のみで、住宅ローン控除等を受けていない人)をモデルに、給与収入ごとの特例控除額の上限と、所得税等も含めた寄附上限額を推計しています。
- 給与収入1000万円:特例控除額12万円、寄附上限額18万円
- 給与収入2000万円:特例控除額32万円、寄附上限額57万円
- 給与収入5000万円:特例控除額93万円、寄附上限額211万円
- 給与収入1億円:特例控除額193万円、寄附上限額438万円
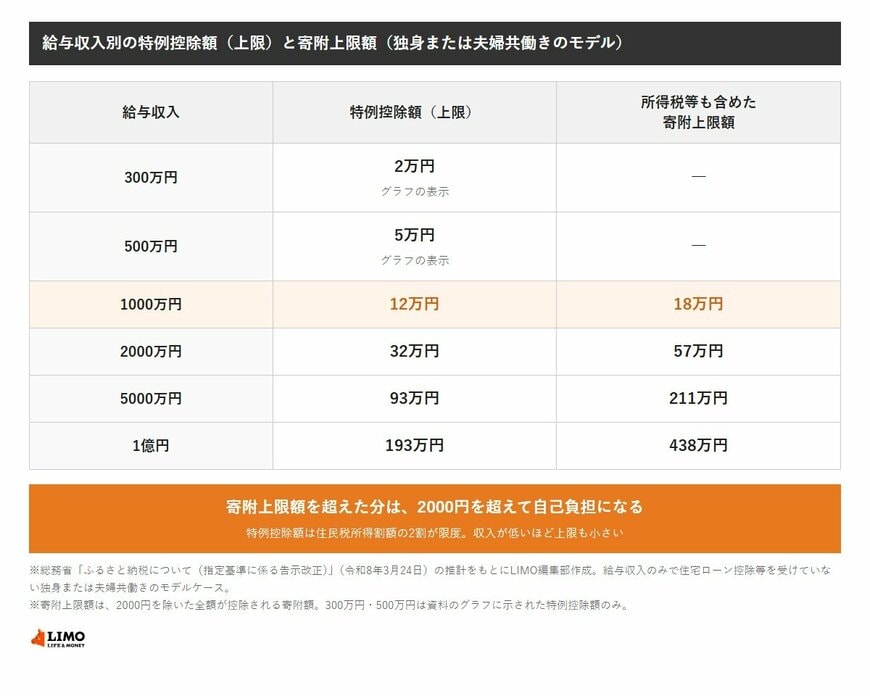
同じ資料のグラフでは、特例控除額の上限は給与収入300万円で2万円、500万円で5万円と示されています。収入が低いほど住民税所得割額が小さくなり、上限も小さくなります。
1.2 ポイント付与は2025年10月1日から禁止されている
総務省は2024年6月28日付けの告示第203号で指定基準を見直し、寄附者にポイント等を付与するポータルサイト等を通じた寄附の募集を、2025年10月1日から禁止しました。見直しの理由として、ポイント付与の競争が過熱していることを挙げています。
2025年9月26日付けの通知では、ポイント等を付与する者を通じた募集を行った場合は指定の取消しの対象となり得るとし、違反が疑われる事案の情報提供窓口を10月1日に開設しました。2026年の年末は、ポイントなしで迎える2回目の年末です。
2. 上限18万円の人が25万円寄附すると、自己負担は2000円ではなく「約5万1000円」
上限を超えた部分も、所得税と住民税の基本分は控除されます。ただし、住民税の特例分は上限で止まるため、超えた部分の多くは自己負担になります。
2.1 上限を7万円超えると、自己負担は4万9000円増える
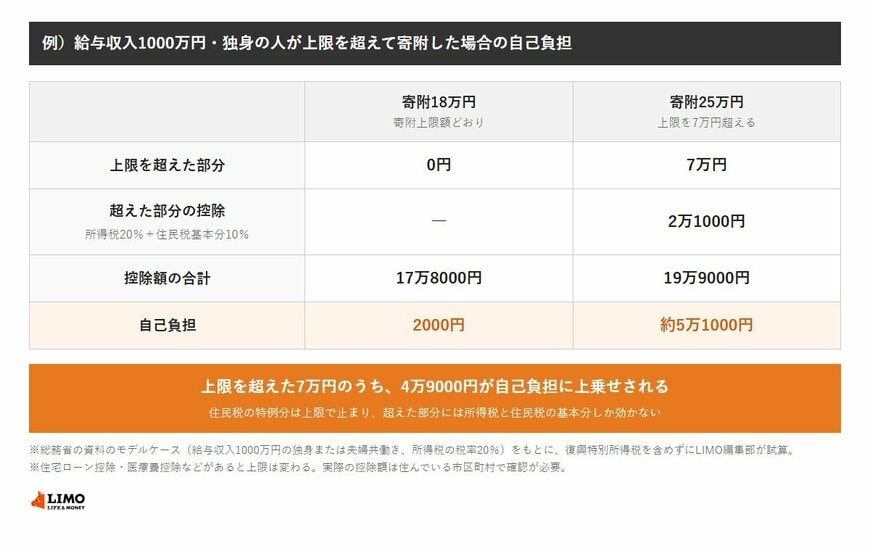
総務省の資料のモデル(給与収入1000万円、所得税の税率20%)で、寄附額が18万円の場合と25万円の場合をLIMO編集部で試算しました。
- 寄附18万円:控除額17万8000円、自己負担2000円
- 寄附25万円:控除額19万9000円、自己負担約5万1000円
上限を超えた7万円について控除されるのは、所得税の20%と住民税の基本分10%を合わせた30%の2万1000円だけです。残りの4万9000円が、2000円に上乗せされる計算です。
例)給与収入1000万円・独身の人が上限を超えて寄附した場合の自己負担2/3
出所:総務省「ふるさと納税について(指定基準に係る告示改正)」(令和8年3月24日)、総務省「税金の控除について」をもとにLIMO編集部作成
※試算の前提:総務省の資料のモデルケース(給与収入1000万円の独身または夫婦共働き、所得税の税率20%、住民税特例分の上限は寄附18万円時の額)をもとに、復興特別所得税を含めずにLIMO編集部が計算。実際の控除額は収入やほかの控除で異なります。
2.2 住宅ローン控除や医療費控除があると上限は下がることがある
総務省のモデルは、給与収入のみで住宅ローン控除等を受けていない人の推計です。ほかの控除で住民税所得割額が小さくなると、特例分の上限も下がり、同じ収入でも全額控除される寄附額は少なくなります。