【源泉徴収票】「2027年1月31日」までに届く令和8年分、給与収入600万円なら源泉徴収税額は令和7年分より3万6700円少ない


目次[開く][閉じる]
- 1. 令和8年分の源泉徴収票は2027年1月31日までに交付、退職した人は1か月以内
- 1.1 源泉徴収票の交付期限は翌年1月31日
- 1.2 電子交付を選んだ人も、請求すれば書面で受け取れる
- 1.3 本人に渡す源泉徴収票にはマイナンバーが載らない
- 2. 源泉徴収票の上段にある4つの金額欄は「支払金額」から順に読む
- 2.1 「支払金額」は1年間に支払の確定した給与の総額
- 2.2 「給与所得控除後の金額」と「所得控除の額の合計額」
- 2.3 「源泉徴収税額」は年末調整後の1年分の所得税
- 3. 給与収入600万円の例では「源泉徴収税額」は14万7500円
- 3.1 給与所得控除後の金額は436万円
- 3.2 所得控除の額の合計額194万円を引いて税率を当てはめる
- 3.3 源泉徴収票に住民税は載っていない
- 4. 令和7年分の源泉徴収票と比べると「基礎控除の額」は68万円から104万円に
- 4.1 合計所得金額336万円超489万円以下の基礎控除は36万円増える
- 4.2 11月までの源泉徴収は改正前のまま、差は12月の年末調整で反映
- 5. 「社会保険料等の金額」など中段の欄で所得控除の内訳がわかる
- 5.1 中段には社会保険料・保険料・住宅ローン控除・基礎控除の額が並ぶ
- 5.2 住宅借入金等特別控除は所得控除の合計に入らない
- 6. 扶養の人数の欄では16歳未満の子を別に数える
- 6.1 控除対象扶養親族は「特定」「老人」「その他」に分かれる
- 6.2 16歳未満の扶養親族は人数だけが記載される
- 6.3 障害者の数の欄は特別障害者と同居の人数を分けて記載
- 7. 源泉徴収票がもらえないときは「源泉徴収票不交付の届出書」を税務署へ
- 7.1 交付期限を過ぎてから、いつでも届け出られる
- 7.2 添付するのは給与支払明細書の写しと交付を求めた記録
- 7.3 税務署の窓口の受付は9時から15時
- 8. 2027年1月からは会社が税務署へ出す源泉徴収票の扱いが変わる
- 8.1 給与支払報告書を出せば税務署に提出したものとみなされる
- 8.2 本人に交付する源泉徴収票は2027年1月以後も必要
- 9. まとめ
- 参考資料
5. 「社会保険料等の金額」など中段の欄で所得控除の内訳がわかる
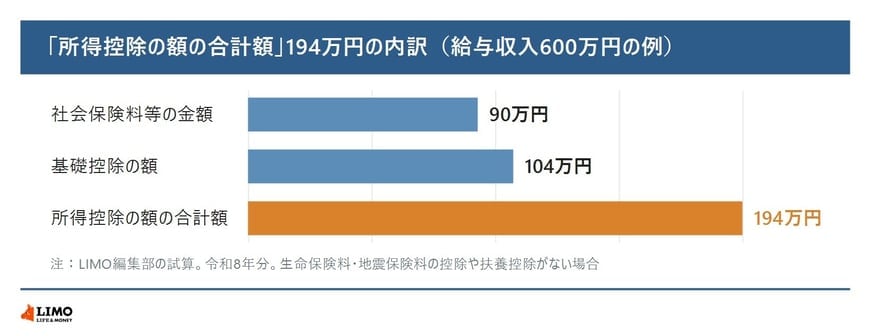
「所得控除の額の合計額」がどの控除でできているかは、源泉徴収票の中段の欄で確かめられます。
5.1 中段には社会保険料・保険料・住宅ローン控除・基礎控除の額が並ぶ
中段の欄に入る金額は、次のとおりです(法定調書の作成と提出の手引)。
- 社会保険料等の金額:給与から控除された社会保険料と、保険料控除申告書で申告した社会保険料、小規模企業共済等掛金の合計
- 生命保険料の控除額・地震保険料の控除額:保険料控除申告書にもとづいて控除した金額
- 住宅借入金等特別控除の額:年末調整で差し引いた住宅ローン控除の額
- 基礎控除の額:基礎控除申告書から転記した金額
社会保険料等の金額のうち、iDeCoなどの小規模企業共済等掛金は内書きで示されます。生命保険料などの欄は、年末調整を受けた人の源泉徴収票にだけ記載されます。
5.2 住宅借入金等特別控除は所得控除の合計に入らない
所得控除の額の合計額に含まれるのは、社会保険料控除から基礎控除までの所得控除です。住宅借入金等特別控除は税額から差し引く控除なので、この合計には入らず、源泉徴収税額を小さくする形で反映されます。
住宅借入金等特別控除の額の欄は、算出した所得税額を上限に記載されます。控除しきれなかった額がある場合は「住宅借入金等特別控除可能額」の欄に記載されます。
6. 扶養の人数の欄では16歳未満の子を別に数える
源泉徴収票の中ほどには、配偶者や扶養親族の人数を数字や「○」で示す欄があります。
6.1 控除対象扶養親族は「特定」「老人」「その他」に分かれる
「控除対象扶養親族等の数」の欄は、特定扶養親族・老人扶養親族・それ以外の控除対象扶養親族の3つに分けて人数が記載されます。老人扶養親族の欄では、同居している直系尊属の人数も別に示されます。
令和7年分の手引では、この欄に特定親族の人数を記載する「特親」の項目も設けられています。19歳以上23歳未満の親族で、特定親族特別控除の対象になった人の数です。
6.2 16歳未満の扶養親族は人数だけが記載される
「16歳未満の扶養親族の数」の欄には、扶養親族のうち16歳未満の人数が記載されます。手引には、16歳未満の扶養親族には扶養控除の適用がないと書かれています。
子どもがいるのに扶養控除の額が増えていないと感じたときは、子どもの人数がこの欄で数えられているかを見ると理由がわかります。
6.3 障害者の数の欄は特別障害者と同居の人数を分けて記載
「障害者の数(本人を除く。)」の欄には、同一生計配偶者や扶養親族のうち障害者の人数が記載されます。特別障害者の人数と、そのうち同居を常としている人の人数は分けて示されます。
特別障害者以外の障害者の人数は「その他」の欄に入ります。家族に障害者がいる場合は、この欄の人数が年末調整で申告した内容と合っているかを確かめておきましょう。

