

3. 【試算】特別養護老人ホームの医療費控除で子の税金は年いくら軽くなるか
医療費控除で軽くなる税金の額は、控除を受ける人の税率で変わります。ここでは、親の特別養護老人ホームの費用を子が1年分支払ったと仮定して試算します。
3.1 医療費控除の額は年72万1880円
医療費控除の額は、支払った医療費の合計から10万円を差し引いて計算します。総所得金額等(収入から必要経費などを差し引いた所得の合計)が200万円未満の人は、10万円ではなく総所得金額等の5%を差し引きます。
先ほどの対象額82万1880円から10万円を引くと、医療費控除の額は72万1880円です。この額が子の所得から差し引かれます。
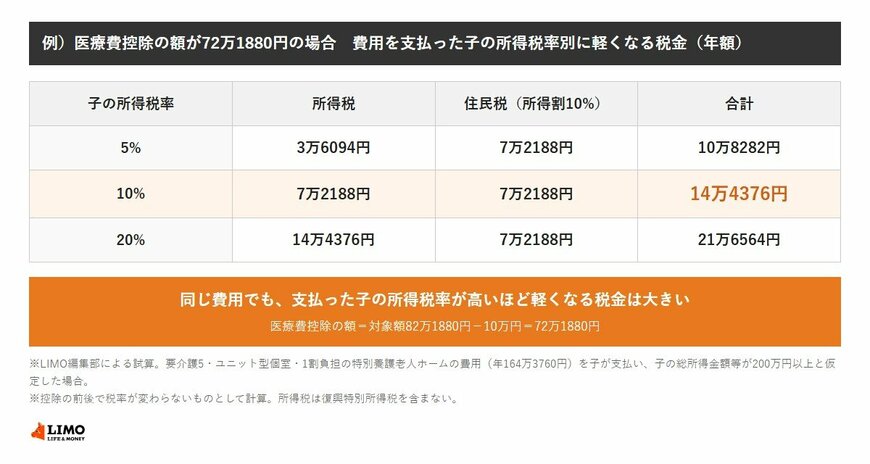
例)医療費控除の額が72万1880円の場合 費用を支払った子の所得税率別に軽くなる税金(年額)2/2
出所:国税庁「No.1120 医療費を支払ったとき(医療費控除)」、国税庁「No.2260 所得税の税率」をもとにLIMO編集部作成
3.2 所得税率10%の子なら年14万4376円軽くなる計算
所得税の税率は、課税される所得が多いほど段階的に高くなります。住民税の所得割は、原則として一律10%です。
所得税率が10%の子の場合、所得税が7万2188円、住民税も7万2188円軽くなります。合わせると年14万4376円です。
- 所得税率5%:所得税3万6094円+住民税7万2188円=10万8282円
- 所得税率10%:所得税7万2188円+住民税7万2188円=14万4376円
- 所得税率20%:所得税14万4376円+住民税7万2188円=21万6564円
※試算の前提:要介護5・ユニット型個室・1割負担の費用(年164万3760円)を子が支払い、子の総所得金額等は200万円以上としました。控除の前後で税率が変わらないものとし、所得税には復興特別所得税を含めていません。
4. 親の年金から支払うと医療費控除で税金が戻らないことも
同じ施設の費用でも、親が自分の年金から支払った場合は、親の医療費控除になります。ここでは、その場合に何が起きるかを見ておきます。
4.1 所得税を納めていない人は還付されない
国税庁の還付申告の案内によると、所得税が還付されるのは、源泉徴収などですでに所得税を納めている場合です。源泉徴収された所得税がない人は、申告しても還付される所得税はありません。
年金が少なく所得税がかかっていない親の場合、医療費控除を申告しても所得税は戻りません。住民税を納めている親なら、申告によって翌年度の住民税が軽くなることはあります。
4.2 誰が支払うかは家族の暮らしに合わせて決める
だからといって、親の年金で払えるのに子が払うように変える必要はありません。控除のために支払い方を変えると、子の家計の負担や、きょうだいの間の分担が変わることもあるからです。
特別養護老人ホームの費用は、介護費・食費・居住費の2分の1が医療費控除の対象で、要介護5・ユニット型個室なら年82万1880円になる試算でした。今年の支払いを誰がいくらしたかは、施設の領収証と、口座の引き落とし記録で確かめられます。
ここからは、医療費控除を受けるための申告の手続きと、控除しても国民健康保険料は下がらない点を見ていきます。


