年末調整の書類を書き始める時期になり、障害者手帳を持つ本人や家族の「障害者控除」が気になる方もいるかもしれません。障害者控除は1人27万円、特別障害者は40万円、同居特別障害者は75万円の所得控除が受けられる制度です。対象者の範囲や申告方法、年の途中で手帳を取得した場合の扱いについて、国税庁の資料をもとに確認します。
1. 障害者手帳を持つ本人や家族は、年末調整で所得税の障害者控除を受けられ、控除額は27万円・40万円・75万円
まずは、障害者控除の対象になる人と、控除額を確認します。
1.1 本人だけでなく、同一生計配偶者や扶養親族も対象
国税庁のタックスアンサー「障害者控除」によると、納税者自身、同一生計配偶者または扶養親族が所得税法上の障害者に当てはまる場合に、一定の金額の所得控除を受けられます。扶養控除の対象にならない16歳未満の扶養親族がいる場合でも、障害者控除は受けられます。
1.2 手帳の等級で、障害者か特別障害者かが決まる
国税庁「令和8年分 年末調整のしかた」では、障害者に当たる人として、次のような人を挙げています。
- 身体障害者手帳に、身体上の障害がある者として記載されている人(1級または2級は特別障害者)
- 精神障害者保健福祉手帳の交付を受けている人(障害等級が1級の人は特別障害者)
- 児童相談所や知的障害者更生相談所などで知的障害者と判定された人(重度と判定された人は特別障害者)
同資料は、いわゆる「療育手帳」には、一般的に障害の程度が重度の場合は「A」、その他の場合には「B」などと表示されているとしています。区分が分からないときは、お住まいの自治体に尋ねるよう案内しています。
1.3 同居特別障害者は75万円
控除額は、障害者が27万円、特別障害者が40万円、同居特別障害者が75万円です。同居特別障害者とは、特別障害者である同一生計配偶者または扶養親族のうち、納税者自身、配偶者、納税者と生計を一にするその他の親族のいずれかとの同居を常況としている人です。
所得税の障害者控除は、障害者27万円、特別障害者40万円、同居特別障害者75万円です。1/3
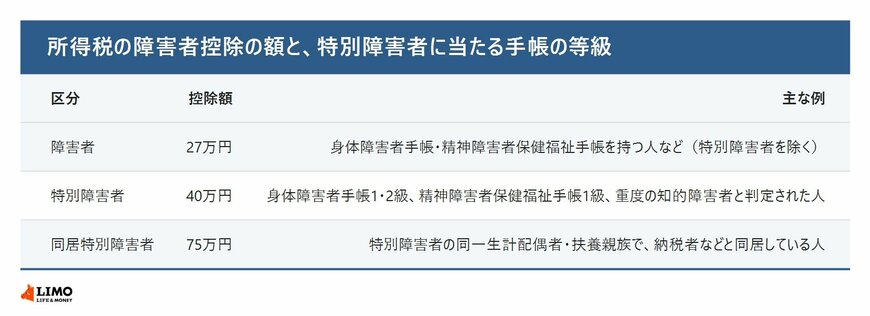
出所:国税庁「No.1160 障害者控除」、国税庁「令和8年分 年末調整のしかた」をもとにLIMO編集部作成