

3. 【退職金の税金の早見表】同じ1896万円でも勤続20年なら「123万538円」
ここからは、国税庁の計算式をもとに、退職金を一時金で受け取ったときの税金を試算します。所得税・復興特別所得税・住民税の合計で比べました。
例)退職金を一時金で受け取った場合、所得税・復興特別所得税・住民税の合計は勤続年数で大きく変わる2/2
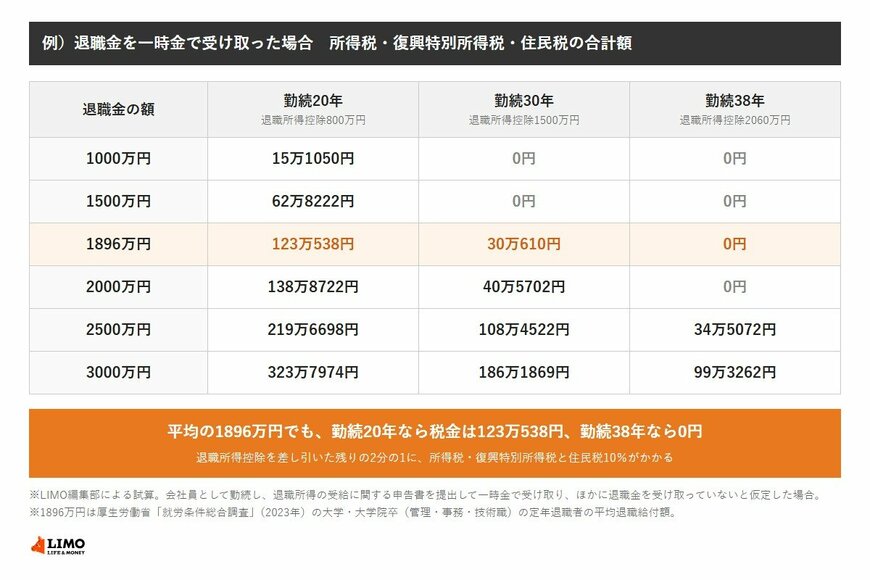
出所:国税庁「No.2732 退職手当等に対する源泉徴収」、東京都主税局「個人住民税」をもとにLIMO編集部作成
- 1000万円:勤続20年は15万1050円、勤続30年と38年は0円
- 1500万円:勤続20年は62万8222円、勤続30年と38年は0円
- 1896万円:勤続20年は123万538円、勤続30年は30万610円、勤続38年は0円
- 2000万円:勤続20年は138万8722円、勤続30年は40万5702円、勤続38年は0円
- 2500万円:勤続20年は219万6698円、勤続30年は108万4522円、勤続38年は34万5072円
- 3000万円:勤続20年は323万7974円、勤続30年は186万1869円、勤続38年は99万3262円
※試算の前提:会社員として勤続した人が、退職所得の受給に関する申告書を出して一時金で受け取り、ほかに退職金を受け取っていない場合。障害者になったことによる退職の加算は含めていません。
3.1 勤続20年なら1896万円で税金は123万円台
勤続20年の退職所得控除は800万円です。1896万円から控除を差し引き、残りを2分の1にした548万円に税金がかかります。
- 所得税と復興特別所得税:68万2538円
- 住民税:54万8000円
- 税金の合計:123万538円(手取りは1772万9462円)
3.2 勤続30年なら30万610円に下がる
勤続30年になると、控除額は1500万円に増えます。税金がかかるのは、残りの396万円の2分の1にあたる198万円だけです。
- 所得税と復興特別所得税:10万2610円
- 住民税:19万8000円
- 税金の合計:30万610円(手取りは1865万9390円)
同じ1896万円でも、勤続20年より税金は92万9928円少なくなります。10年長く勤めたことで、控除額が700万円増えたためです。
3.3 勤続38年なら2060万円まで税金は0円
勤続38年の控除額2060万円は、平均の1896万円を上回ります。この場合、所得税も住民税もかからず、1896万円をそのまま受け取れます。
勤続38年でも、退職金が2500万円なら税金は34万5072円です。控除額を超えた分だけに税金がかかると考えると、分かりやすいでしょう。


