

3. リフォーム代の贈与税はいくら?住宅取得等資金の非課税の申告をした人の平均約759万円(令和7年分・新築や取得を含む)なら、特例を使わない暦年課税で約104.7万円(18歳以上の子が父母から受け取り、業者に払う場合の試算)
国税庁 No.4408 によると、18歳以上の子や孫が父母や祖父母から贈与を受けた財産には「特例税率」を使います。約759万円を1年で受け取り、子がリフォーム代として業者に払った場合の贈与税は、計算のしかたで次のように変わります。
- 【非課税の特例を使わない(暦年課税)】約649万円×30%−90万円=約104.7万円
- 【非課税の特例・省エネ等住宅以外】500万円が非課税、残り約259万円から110万円を引いた約149万円×10%=約14.9万円
- 【非課税の特例・省エネ等住宅】1000万円まで非課税のため0円
※試算の前提:贈与額は、住宅取得等資金の非課税の申告をした人の1人あたりの住宅取得等資金の金額(令和7年分、4024億円÷5.3万人で約759万円・新築・取得を含む)。親から受け取ったお金を子が業者に払い、その年にほかの贈与を受けていないと仮定した場合。非課税の特例は、No.4508 の要件をすべて満たす場合。
リフォーム代に充てる約759万円の贈与を受けた場合の贈与税の比べ方1/1
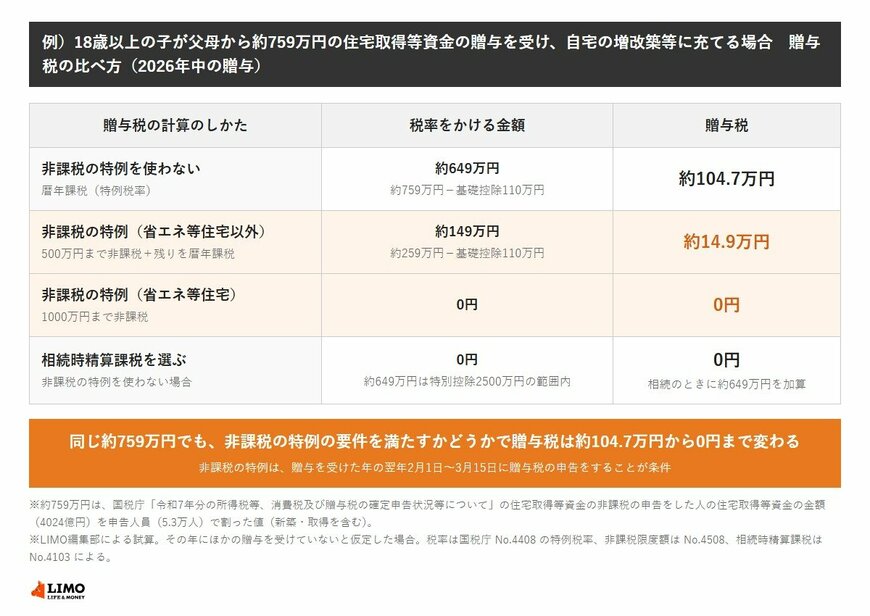
出所:国税庁「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」、国税庁「No.4408 贈与税の計算と税率(暦年課税)」などをもとにLIMO編集部作成
4. リフォーム代の贈与で相続時精算課税を選ぶと?2500万円までは贈与税がかからず、相続のときに相続財産へ加算
国税庁 No.4103 によると、相続時精算課税は、原則として60歳以上の父母や祖父母から18歳以上の子や孫に贈与した場合に選べる制度です。基礎控除110万円を引いたあと、特別控除額2500万円を超えた部分に一律20%の贈与税がかかります。
- 【住宅取得等資金の場合】No.4503 の要件を満たせば、贈与者が60歳未満でも選べる
- 【一度選ぶと】その贈与者からの贈与は、選んだ年分以降すべてこの制度になり、暦年課税に戻れない
- 【相続のとき】贈与を受けた年分ごとに、基礎控除110万円を引いた残りを相続財産に加算して相続税を計算する
- 【非課税の特例との違い】非課税の特例で非課税になった金額は、相続税の課税価格に加算しなくてよい(No.4508 のQ&A)
約759万円の試算では、相続時精算課税を選ぶと贈与税は0円ですが、約649万円が相続のときに加算されます。令和7年分に相続時精算課税を適用した申告人員は8万人でした。


