

11月に入り、勤務先から年末調整の書類が配られる時期になりました。住宅ローン控除の2年目以降は、税務署から届く控除証明書と、金融機関が発行する年末残高等証明書を勤務先に出すと、年末調整で受けられます。
国税庁によると、2022年(令和4年)以降に入居した人の控除額は、住宅ローンの年末残高の0.7%です。年末の残高で決まるため、繰り上げ返済を12月中にするか、年が明けてからにするかで、今年の控除額が変わることがあります。
繰り上げ返済は、早く返すほど得だと考えるのが自然です。ただ、控除のしくみと並べると、返す時期で差が出る場合があります。
この記事では、繰り上げ返済で減る今年の控除額、12月と1月で変わること、控除が減らない人の条件を紹介します。記事後半では、定期預金と比べたときの目安も確かめます。
1. 住宅ローン控除は年末残高の0.7%、100万円の繰り上げ返済で今年の控除は最大「7000円」減る
まずは、住宅ローン控除の額がどう決まるかを確認します。
1.1 控除額は「年末残高×0.7%」
2022年以降に入居した人の住宅ローン控除の額は、住宅ローンの年末残高の0.7%です。100円未満の端数は切り捨てます。
たとえば年末残高が2500万円なら、控除額は17万5000円です。残高が1500万円なら10万5000円で、残高が減るほど控除も小さくなります。
ただし、入居した年と住宅の種類ごとに控除の限度額が決まっていて、それを超える分は控除されません。
2024年(令和6年)から2025年(令和7年)に新築の住宅へ入居した人の控除限度額は、次のとおりです。
- 認定長期優良住宅・認定低炭素住宅:年31万5000円
- ZEH水準省エネ住宅:年24万5000円
- 省エネ基準適合住宅:年21万円
子育て世帯や若者夫婦世帯(特例対象個人)は、限度額が上乗せされます。控除の期間は、これらの住宅ではいずれも13年です。なお、2021年までに入居した人は控除率や限度額が異なるため、ご自身の入居年を確かめてください。
1.2 繰り上げ返済した分の0.7%が、今年の控除から減る
12月中に繰り上げ返済をすると、その分だけ年末残高が減ります。控除額は年末残高の0.7%なので、返した金額の0.7%が今年の控除から減ることになります。
12月中に繰り上げ返済したときの、今年の住宅ローン控除の減り方(最大)1/1
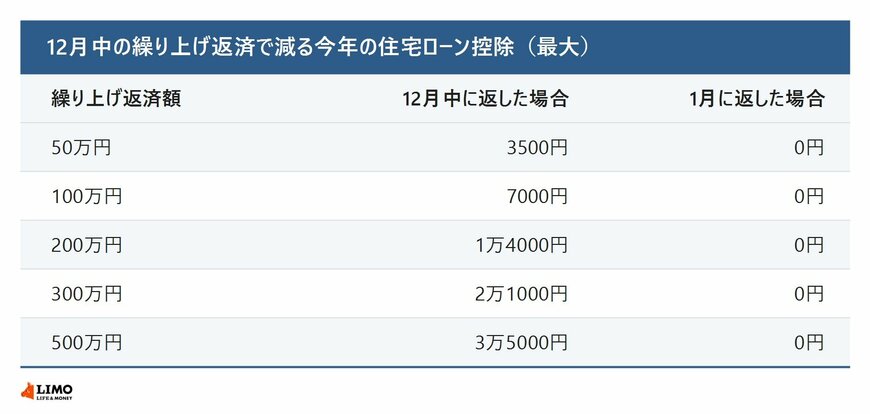
出所:国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」をもとにLIMO編集部作成
100万円なら7000円、300万円なら2万1000円です。返す額が大きいほど、今年の控除が大きく減ることがわかりますね。
「最大」としているのは、後で紹介するように、控除が減らない人もいるためです。


