親と同居していて、母は収入が少ない。
一方で、自分は働いて、住民税を払っている。そんな世帯に、母の介護保険料の通知が届きました。
「本人は非課税なのに、思ったより高い」と感じたことはありませんか。
結論から言うと、新宿区の令和8年度の介護保険料では、親本人が住民税非課税でも、同じ世帯に住民税が課税される人がいると、第4段階か第5段階になります。
年額は、第4段階が6万3360円、第5段階が7万9200円です。
「世帯分離」をして、親の世帯全員が非課税になれば、第1段階から第3段階です。年額は1万9800円から5万1480円になります。
世帯分離は、ひとつの世帯を二つに分ける、住民票の手続きです。
編集部の試算では、差額は、親の収入しだいで年に2万7720円から5万1480円です。
ただし、判定の基準は4月1日現在の世帯で、ほかの制度への影響もあります。
この記事では、2026年11月時点の新宿区の案内をもとに、段階表、試算、世帯分離の手続き、確かめたいことを整理します。
1. 介護保険料は、親本人が非課税でも、同じ世帯に住民税が課税される人がいると第4段階か第5段階になる
1.1 新宿区の保険料は、令和8年度で18段階に分かれる
新宿区の「介護保険料の決まり方」によると、65歳以上の第1号被保険者の保険料は、令和8年度で18段階に分かれています。
第1号被保険者は、介護保険に加入する65歳以上の方のことです。
このうち、親本人が住民税非課税の人に関係するのは、第1段階から第5段階です。
1.2 親本人が非課税でも、世帯全員が非課税かどうかで年額が大きく変わる
第1段階から第3段階は、世帯全員が住民税非課税の段階です。
第4段階と第5段階は、本人は非課税で、世帯員に課税者がいる段階です。
同じ非課税の親でも、世帯に課税者がいるかどうかで、段階が分かれます。
【介護保険料】親本人が非課税でも、同居の子が課税なら第4段階か第5段階。新宿区の令和8年度、第1段階から第5段階の年額を早見表で整理1/2
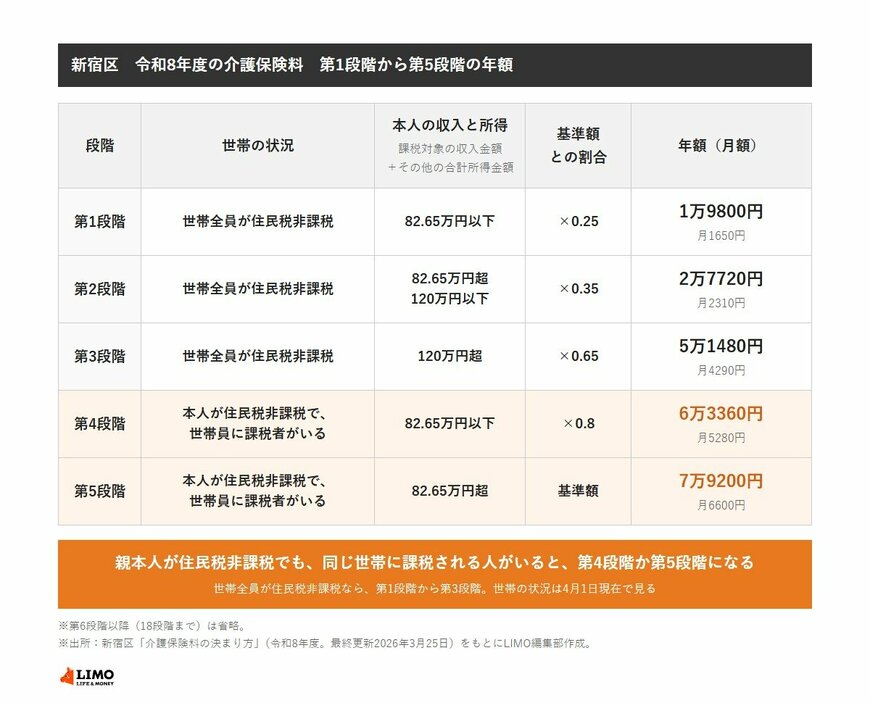
出所:新宿区『介護保険料の決まり方』(令和8年度)を参考にLIMO編集部作成
図の内容を、項目ごとに書き出します。
- 第1段階:世帯全員が住民税非課税で、本人の課税対象の収入金額とその他の合計所得金額を合わせて82.65万円以下。基準額×0.25、年額1万9800円(月1650円)
- 第2段階:世帯全員が住民税非課税で、同じく82.65万円超120万円以下。基準額×0.35、年額2万7720円(月2310円)
- 第3段階:世帯全員が住民税非課税で、同じく120万円超。基準額×0.65、年額5万1480円(月4290円)
- 第4段階:本人が住民税非課税で世帯員が課税。同じく82.65万円以下。基準額×0.8、年額6万3360円(月5280円)
- 第5段階:本人が住民税非課税で世帯員が課税。同じく82.65万円超。基準額、年額7万9200円(月6600円)
1.3 世帯の状況は、年度当初の4月1日現在で見る
新宿区は、保険料の段階を決める世帯の状況は、年度当初の4月1日現在の状況による、と案内しています。
年度の途中で転入した人や65歳になった人は、資格を取得した日の状況で決まります。
2. 編集部の試算:親の収入が70万円なら年4万3560円、100万円なら5万1480円、130万円なら2万7720円の差
親本人が住民税非課税で、同居の子が課税される場合と、世帯分離をして親の世帯全員が非課税になる場合を比べます。新宿区の令和8年度の保険料です。
比べる数字は、親本人の「課税対象の収入金額とその他の合計所得金額を合わせた額」です。
親の収入が、給与ではなく公的に受け取る収入だけの場合を想定しています。
- 70万円:同居なら第4段階の6万3360円、世帯分離なら第1段階の1万9800円。差は6万3360円-1万9800円=4万3560円
- 100万円:同居なら第5段階の7万9200円、世帯分離なら第2段階の2万7720円。差は7万9200円-2万7720円=5万1480円
- 130万円:同居なら第5段階の7万9200円、世帯分離なら第3段階の5万1480円。差は7万9200円-5万1480円=2万7720円
【世帯分離の試算】親の収入が70万円・100万円・130万円のとき、同居と世帯分離で介護保険料はいくら変わるか。新宿区の令和8年度で比較2/2
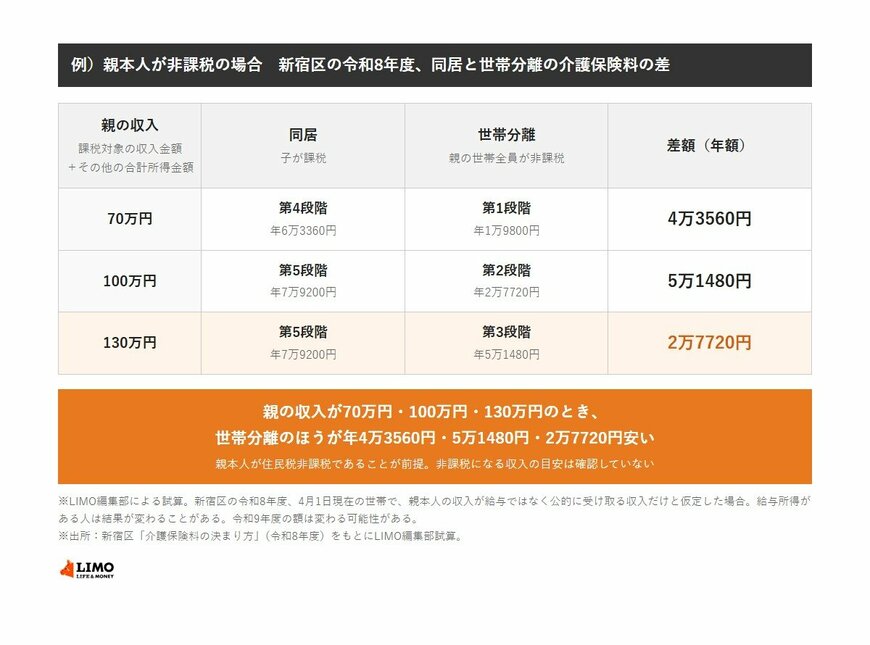
出所:新宿区『介護保険料の決まり方』(令和8年度)を参考にLIMO編集部が試算
図の内容を、項目ごとに書き出します。
- 親の収入70万円:差額4万3560円(第4段階と第1段階)
- 親の収入100万円:差額5万1480円(第5段階と第2段階)
- 親の収入130万円:差額2万7720円(第5段階と第3段階)
2.1 この試算は、親本人が住民税非課税であることが前提
住民税が非課税になる収入の目安は、この記事では確認していません。
収入の種類によって非課税かどうかが変わるため、130万円の親が非課税とは限りません。
ここからは、世帯分離の手続きと、国民健康保険への影響を見ていきます。