自転車で人にぶつかったときの賠償が心配になり、「自転車保険に入っておこうか」と考えたことはありませんか。
そのとき、すでに火災保険や自動車保険に、同じ補償が付いていることがあります。
結論から言うと、個人賠償責任保険は、火災保険、傷害保険、自動車保険の特約(基本の契約にセットして付ける補償)として付いていることが多い保険です。
複数の契約に付いていて補償が重なっていると、同じ補償に保険料を二重に払っている場合があります。
2026年11月の今、更新の通知が届く前に、手元の保険証券を並べて確かめておくと、更新のときに迷いません。
この記事では、日本損害保険協会の資料をもとに、個人賠償責任保険の中身、補償が重なる「補償重複」の考え方、確かめ方を整理します。
1. 個人賠償責任保険:日常生活の賠償に備える保険で、火災保険・傷害保険・自動車保険の特約として付いていることが多い
1.1 対象になる事故の例は、買い物中の破損、飼い犬によるけが、自転車での接触、水漏れなど
日本損害保険協会のQ&Aによると、個人賠償責任保険は、個人またはその家族が、日常生活で誤って他人にけがをさせたり他人の物を壊したりしたときの保険です。
損害賠償金や弁護士費用などを負担した場合の損害を補償します。
単独で契約することもできますが、火災保険や傷害保険、自動車保険などの特約として契約する場合が多い、とされています。
保険期間1年、保険金額1億円で契約しても、年間保険料は数千円程度、と協会は説明しています。
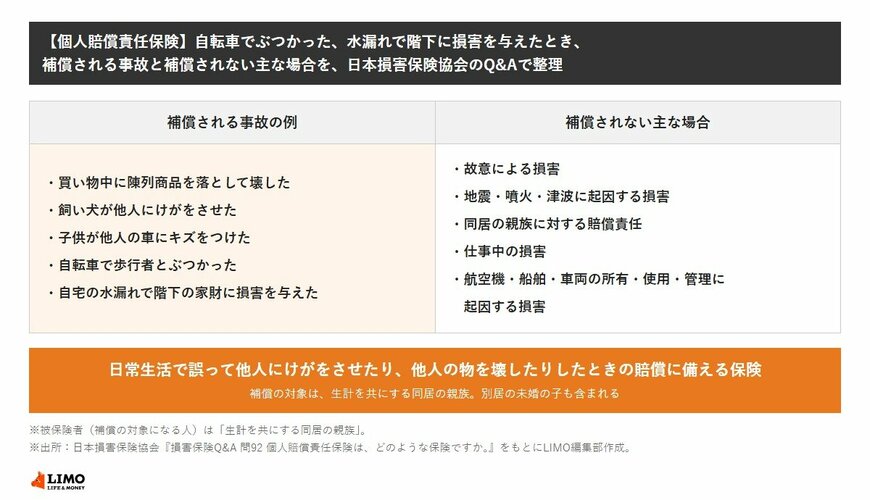
【個人賠償責任保険】自転車でぶつかった、水漏れで階下に損害を与えたとき、補償される事故と補償されない主な場合を、日本損害保険協会のQ&Aで整理1/2
出所:日本損害保険協会『損害保険Q&A 問92 個人賠償責任保険は、どのような保険ですか。』を参考にLIMO編集部作成
図の内容を、項目ごとに書き出します。
- 補償される事故の例:買い物中に陳列商品を落として壊した、飼い犬が他人にけがをさせた、子供が他人の車にキズをつけた、自転車で歩行者とぶつかった、自宅の水漏れで階下の家財に損害を与えた
- 補償されない主な場合:故意による損害、地震・噴火・津波に起因する損害、同居の親族に対する賠償責任、仕事中の損害、航空機・船舶・車両の所有・使用・管理に起因する損害
1.2 補償の対象は、生計を共にする同居の親族。別居の未婚の子も含まれる
協会のQ&Aによると、被保険者(補償の対象になる人)は「生計を共にする同居の親族」です。
世帯主が契約すれば、子供が起こした事故も補償されます。
「生計を共にする別居の未婚の子」も含まれるので、親から仕送りを受けている未婚の学生も対象になります。
2. 補償重複:同じ補償が複数の契約に重なっている状態。一部だけ重なる場合も含まれる
2.1 「補償重複」は、複数の契約で同種の補償が重なること
日本損害保険協会の「補償重複の対応に関するガイドライン」は、補償重複を「複数の損害保険契約の締結により、同一の被保険利益について同種の補償が複数存在している状態」と説明しています。
契約者、被保険者、補償内容のすべてが同じ場合だけでなく、一部が重なっている場合も含まれます。
ガイドラインが挙げる例の1つは、契約者が同じ火災保険と自動車保険のそれぞれに個人賠償責任保険特約が付いていて、特約の1つは国外の事故も補償し、もう1つは国内の事故のみ補償する場合です。
もう1つの例は、契約者が同じ2つの自動車保険で、同居の親族がそれぞれ別の記名被保険者になっていて、それぞれに弁護士費用特約が付いている場合です。
2.2 保険金額が積み上がらないと「完全重複」で、保険料の無駄払いになる
ガイドラインは、補償重複のうち、複数の補償の最高補償額がそのまま支払限度額となる契約内容のために、補償につながらない保険料負担が生じている状態を「完全重複」、それ以外を「不完全重複」としています。
最高補償額が支払限度額となるのは、保険金額が積み上がらない場合です。最高補償額が無制限の場合を含みます。
被保険者と補償範囲が同じで、保険金額が無制限の契約が含まれる完全重複では、もう一方の契約は保険料の無駄払いになります。
事故が起きても、いずれか一方の契約からしか保険金は支払われない、と書かれています。
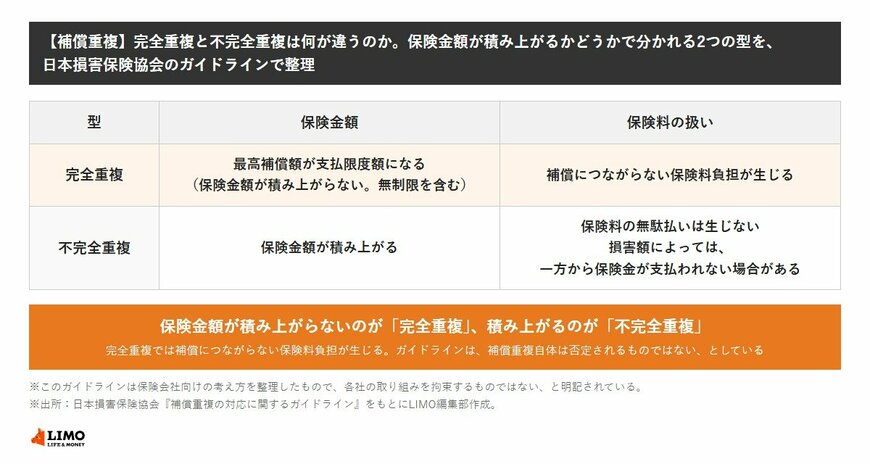
【補償重複】完全重複と不完全重複は何が違うのか。保険金額が積み上がるかどうかで分かれる2つの型を、日本損害保険協会のガイドラインで整理2/2
出所:日本損害保険協会『補償重複の対応に関するガイドライン』を参考にLIMO編集部作成
図の内容を、項目ごとに書き出します。
- 完全重複:最高補償額が支払限度額になる(保険金額が積み上がらない。無制限を含む)。補償につながらない保険料負担が生じる
- 不完全重複:保険金額が積み上がる。保険料の無駄払いは生じないが、損害額によっては一方から保険金が支払われない場合がある
複数の契約の保険金額が積み上がる不完全重複では、保険料の無駄払いは生じません。損害額によっては、一方の契約から保険金が支払われない場合があります。
ここまでで、個人賠償責任保険の中身と、補償重複の2つの型を見てきました。
ここからは、重なることの意味と、定額保険の扱い、保険証券で確かめる点を見ていきます。