

2. 2026年分は基礎控除が104万円に。改正分は12月の年末調整で精算
2026年分の所得税では、基礎控除と給与所得控除の最低保障額が引き上げられました。国税庁「源泉所得税の改正のあらまし」から、年の途中で退職した人に関係する点をひもといていきます。
2.1 基礎控除と給与所得控除の最低保障額の引き上げ
基礎控除は合計所得金額に応じて引き上げられ、2026年分と2027年分は合計所得金額489万円以下なら104万円です。給与所得控除の最低保障額も、65万円から74万円に引き上げられました。
収入が給与だけの人なら、合計所得金額132万円は給与収入206万円、489万円は給与収入665万5556円に当たると同じ資料に示されています。
2.2 毎月の源泉徴収には反映されていない
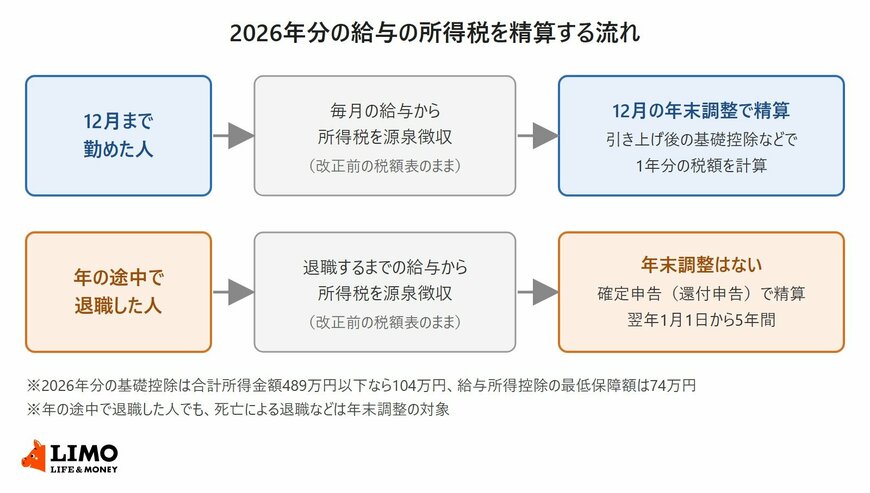
同じ資料では、2026年11月までの給与の源泉徴収事務に変更は生じないと説明しています。12月の年末調整で、引き上げ後の基礎控除などをもとに1年間の税額を計算し、改正前の税額表で源泉徴収した税額と精算する仕組みです。
年末調整を受けない人には、この精算の機会がありません。年の途中で退職した人が引き上げ分を反映させるには、確定申告で1年分の税額を計算し直すことになります。
年の途中で退職した人は年末調整を受けず、確定申告(還付申告)で1年分の所得税を精算する1/2
出所:国税庁「源泉所得税の改正のあらまし」、国税庁「No.2665 年末調整の対象となる人」を参考にLIMO編集部作成
3. 月給30万円で6月末に退職した人は所得税3万7920円が全額戻る計算
では、実際にいくら戻るのかを試算してみましょう。前提は次のとおりです。
- 月給30万円(賞与なし)で、1月から退職した月まで勤務
- 社会保険料(健康保険・厚生年金保険・雇用保険の本人負担)は月4万5000円と仮定
- 扶養親族なし、給与以外の所得なし
- 退職後は年内に再就職しない
- 退職後に支払う国民年金保険料などは含めない
3.1 毎月の源泉徴収は6320円
社会保険料を引いた給与は25万5000円です。国税庁の2026年分の源泉徴収税額表(月額表)で扶養親族等の数が0人の欄を見ると、源泉徴収税額は6320円になります(復興特別所得税を含む)。
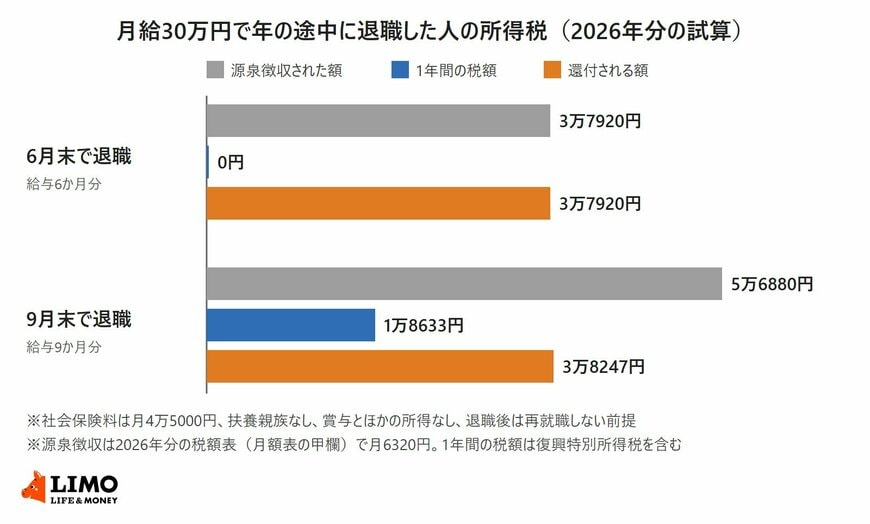
6月末で退職すると6か月分で3万7920円、9月末で退職すると9か月分で5万6880円が給与から差し引かれています。
3.2 6月末退職なら1年間の税額は0円
6月末で退職した場合の給与収入は180万円で、給与所得控除74万円を引いた給与所得は106万円です。基礎控除104万円と社会保険料控除27万円を合わせると131万円になり、課税される所得は0円です。
1年間の税額は0円なので、源泉徴収された3万7920円が全額戻る計算になります。
3.3 9月末退職なら還付は3万8247円
9月末で退職した場合の給与収入は270万円で、給与所得控除89万円を引いた給与所得は181万円です。基礎控除104万円と社会保険料控除40万5000円を引いた課税所得36万5000円に税率5%をかけ、復興特別所得税を加えると、1年間の税額は1万8633円です。
源泉徴収された5万6880円との差の3万8247円が戻ります。
月給30万円の人が6月末に退職すると3万7920円、9月末に退職すると3万8247円の所得税が戻る計算2/2
出所:国税庁「令和8年分 源泉徴収税額表」、国税庁「源泉所得税の改正のあらまし」を参考にLIMO編集部作成
月給30万円の例では、6月末に退職しても9月末に退職しても、給与から引かれた所得税のうち3万8000円ほどが戻る計算でした。2026年分は基礎控除が104万円に引き上げられており、年末調整を受けない人はこの分も確定申告で精算します。
まずは、退職した会社から受け取った給与所得の源泉徴収票で、「支払金額」と「源泉徴収税額」の欄を確かめてみてください。
ここからは、退職後に払った国民年金保険料を控除に加えた場合の試算と、還付申告で手元にそろえたい書類をチェックしていきます。


