

4. 【健康保険の扶養】税とは別に「年間収入180万円未満」の基準
「扶養」という言葉は、税と健康保険で別々の制度を指します。親を子の健康保険の扶養(被扶養者)に入れるときは、税とは違う基準で判定されるのです。
4.1 60歳以上は年間収入180万円未満
日本年金機構の案内では、60歳以上の家族を被扶養者にする基準は年間収入180万円未満です。あわせて、同居なら子の年間収入の2分の1未満、別居なら子からの仕送り額未満であることも求められます。
父母などの直系尊属は、子と同居していなくても被扶養者になれます。
4.2 遺族年金も収入に数える
税の扶養では数えない遺族年金や障害年金も、健康保険の年間収入には含めます。また、税はその年1〜12月の所得で見るのに対し、健康保険は扶養に入る時点から先1年間の収入の見込みで判定します。
親が税の扶養に入れても、健康保険の扶養に入れるとは限らない。遺族年金の扱いや判定に使う収入の時期も違う3/3
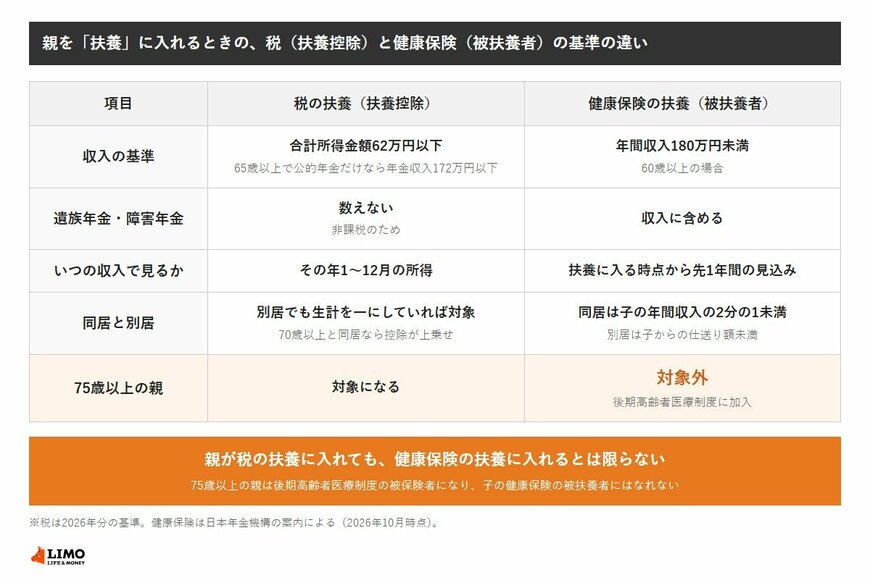
出所:日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」などをもとにLIMO編集部作成
4.3 75歳以上は後期高齢者医療制度へ
75歳になると、親は後期高齢者医療制度の被保険者になります。後期高齢者医療制度の被保険者は、子の健康保険の被扶養者にはなれません。
一方で、税の扶養控除には年齢の上限がありません。75歳以上の親でも、所得の基準を満たせば扶養控除の対象になります。
65歳以上で年金だけの親なら、2026年分は年金収入172万円以下で子の扶養控除の対象になります。70歳以上の親と同居する税率10%の会社員なら、所得税と住民税で年約10万円軽くなる計算です。
親の年金の年額は、日本年金機構から届く「年金額改定通知書」や「公的年金等の源泉徴収票」で確かめられます。年末調整の書類を出す前に、親と一緒に金額を見ておきましょう。
ここからは、元公務員として後期高齢者医療制度を担当していた立場から、75歳以上の親を扶養に入れるときに確かめたい保険料の点を見ていきます。
5. 【元後期高齢担当の実感】親の保険料は親と世帯主の所得で決まる
75歳以上の親を税の扶養に入れても、後期高齢者医療制度の保険料は親自身が納めます。ここでは、保険料の計算と、同居を始めたときに変わりうる点を確認します。
5.1 扶養控除は保険料の計算に使わない
後期高齢者医療制度の保険料のうち所得割は、親本人の所得から基礎控除を差し引いた額をもとに計算します。子が受ける扶養控除は子の税金の話なので、親の保険料は変わりません。
筆者が元公務員として後期高齢者医療制度を担当していた頃、税の「扶養」と保険料の計算が別の仕組みであることは、窓口で特に伝わりにくい点だと感じてきました。扶養に入れたかどうかと保険料は、切り分けて考えるのがよいでしょう。
5.2 同居すると軽減の判定に子の所得が入ることも
後期高齢者医療制度の保険料のうち、全員にかかる均等割は、所得が低い世帯なら軽減されます。この判定には、同じ世帯の被保険者に加えて、被保険者でない世帯主の所得も含まれるのです。
たとえば年金だけで暮らす単身の親が、子が世帯主の世帯に移ると、子の所得によっては軽減を受けられなくなることがあります。軽減の判定は毎年4月1日の世帯の状況で行われるため、同居を始めるときは保険料がどう変わるかを確かめておきたいところです。
世帯単位の判定は、元公務員として窓口に立っていた当時も説明に時間がかかった部分です。保険料の額や軽減の判定は、お住まいの市区町村の後期高齢者医療の窓口で確認できます。
6. まとめにかえて
2026年分は扶養親族の所得の基準が62万円以下に上がり、65歳以上で年金だけの親なら年金収入172万円以下が目安です。前年の基準では対象外だった親も、今年は入れる場合があります。
一方で、健康保険の扶養は基準が別で、75歳以上の親は対象になりません。税の扶養に入れたかどうかで、親の後期高齢者医療制度の保険料が変わることもないのです。
扶養控除等(異動)申告書の書き方は勤め先の担当者に、扶養控除の要件は税務署に確認できます。親の年金の額を確かめたうえで、家族で相談して進めましょう。
参考資料
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「No.1180 扶養控除」
- 千葉市「令和9年度から適用される個人市・県民税の主な改正点」
- 横浜市「所得控除(令和8年度課税以降)」
- 日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
- 東京都保健医療局「保険料の軽減策」
太田 彩子


