

3. 【試算】会社員の子の所得税と住民税は年いくら軽くなるか
扶養控除で軽くなる税金は、控除額に子の税率を掛けると目安がつかめます。ここでは、所得税の税率が10%の会社員を例に試算します。
3.1 70歳以上の親と同居なら年約10万円
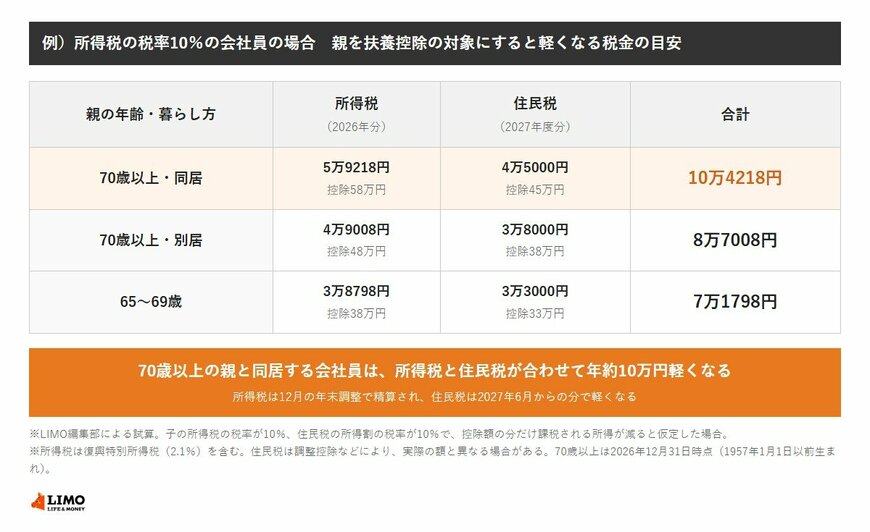
70歳以上の親と同居している場合、所得税は年5万9218円、住民税は年4万5000円軽くなる計算です。
合わせると年10万4218円になり、扶養控除の対象にするかどうかで家計に差が出ます。
例)所得税の税率10%の会社員の場合、70歳以上の親と同居していれば所得税と住民税は合わせて年10万4218円軽くなる2/3
出所:国税庁「令和8年分 年末調整のしかた」などをもとにLIMO編集部作成
- 70歳以上・同居:所得税5万9218円、住民税4万5000円、合計10万4218円
- 70歳以上・別居:所得税4万9008円、住民税3万8000円、合計8万7008円
- 65〜69歳:所得税3万8798円、住民税3万3000円、合計7万1798円
※試算の前提:控除額の分だけ課税される所得が減るとして、所得税は税率10%に復興特別所得税を加え、住民税は所得割の税率10%で計算しています。住民税は調整控除などにより、実際の額と異なる場合があります。
3.2 別居や65〜69歳の親の場合
別居している70歳以上の親の場合は、所得税と住民税を合わせて年8万7008円です。
親が65〜69歳なら一般の控除対象扶養親族となり、年7万1798円の計算になります。
3.3 自分の所得税の税率を確かめる
所得税の税率は、課税される所得の額で決まります。試算で使った税率10%は、課税される所得が195万円を超え330万円以下の人です。
課税される所得がそれより多く695万円以下なら税率は20%、195万円以下なら5%になります。
税率が20%の人なら所得税の軽くなる額は試算のおよそ2倍、5%の人ならおよそ半分になります。住民税の所得割は一律の税率なので、住民税の軽くなる額は変わりません。
課税される所得の額は、勤め先から受け取る源泉徴収票で確かめられます。「給与所得控除後の金額」から「所得控除の額の合計額」を差し引いた額がそれにあたります。
3.4 所得税は年末調整、住民税は2027年6月から
所得税は、12月の年末調整で1年分がまとめて精算されます。年末調整に間に合わなかった場合でも、確定申告をすれば扶養控除を受けられます。
住民税は、2026年の所得をもとにした2027年度分から軽くなります。会社員なら、2027年6月から給与で差し引かれる住民税の額に反映されます。


