

11月に入り、勤め先から年末調整の書類が配られる時期になりました。2026年分は、扶養控除の対象になる家族の所得の基準が引き上げられています。
65歳以上で公的年金だけを受け取っている親なら、年金収入が172万円以下であれば子の扶養控除の対象になります。前年の基準を少し超えて対象外だった親も、今年は入れる場合があるのです。
この記事では、親を税の扶養に入れる基準と、会社員の子の税金がどれくらい軽くなるかを試算します。健康保険の扶養とは基準が違う点も、あわせて確認しましょう。
1. 【親の年収の壁】65歳以上で年金だけなら「172万円以下」が目安
親が扶養控除の対象になるかは、年金の額そのものではなく「合計所得金額」で決まります。まずは、親の年金収入に直した目安を見ていきます。
1.1 扶養親族の所得要件は62万円以下
国税庁「令和8年分 年末調整のしかた」によると、2026年分の扶養親族の所得要件は合計所得金額62万円以下です。2025年分の58万円以下から引き上げられ、12月の年末調整から反映されます。
公的年金の所得は、年金収入から公的年金等控除額を差し引いて計算します。65歳以上の親なら控除額は110万円なので、62万円に足した年金収入172万円以下が目安になるのです。
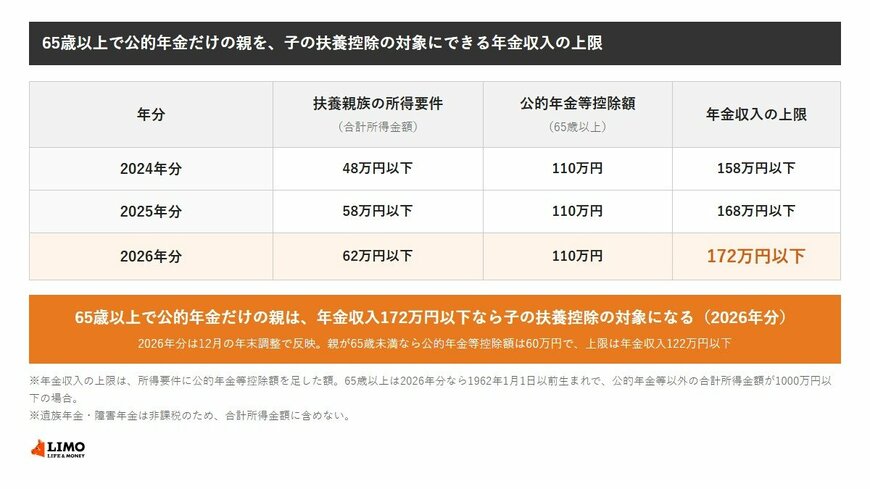
- 2024年分:年金収入158万円以下
- 2025年分:年金収入168万円以下
- 2026年分:年金収入172万円以下
1.2 65歳未満の親は122万円以下
65歳かどうかは、その年の12月31日時点の年齢で判定します。2026年分なら、1962年1月1日以前に生まれた人が65歳以上にあたります。
65歳未満の親は公的年金等控除額が60万円のため、目安は年金収入122万円以下です。パートの給与などほかの収入もある親は、それぞれの所得を合計して62万円以下かどうかを見ます。
1.3 遺族年金と障害年金は数えない
遺族年金や障害年金は非課税の収入なので、合計所得金額には含めません。会社から受け取る企業年金は公的年金等に含めて計算するため、老齢年金と合わせて目安と比べます。
年金の額は、介護保険料などが天引きされる前の額で見ます。今年の引き上げで新たに対象になった親がいる場合は、年末調整の前に勤め先へ「扶養控除等(異動)申告書」を出す必要があります。


