

3. 【25年間の住居費】退職金で購入した場合と賃貸のままを試算
では、相談の夫婦の数字で、住まいにかかるお金を比べてみます。期間は、夫が62歳から87歳になるまでの25年間です。
3.1 試算の前提
- 購入:1000万円の中古マンションを退職金から現金で買う
- 管理費と修繕積立金:2023年度調査の平均の月2万4557円が25年間続く
- 固定資産税と都市計画税:合わせて年6万円と仮定
- 賃貸:家賃月8万円が25年間続く
- 含めないもの:登録免許税・不動産取得税・司法書士報酬・リフォーム費用・火災保険料・更新料
3.2 賃貸のままなら2400万円
家賃月8万円を25年間払い続けると、合計は2400万円です。家賃のほかに更新料がかかる物件なら、その分も上乗せになります。
3.3 現金で購入すると1926万3100円
購入した場合は、物件価格と仲介手数料に、25年分の管理費・修繕積立金と税金を足します。
- 物件価格:1000万円
- 仲介手数料(上限):39万6000円
- 管理費と修繕積立金:736万7100円
- 固定資産税と都市計画税:150万円
- 合計:1926万3100円
賃貸のままの2400万円と比べると、25年間の住居費は購入のほうが約474万円少ない計算になりました。
例)物件1000万円・家賃月8万円の場合 62歳から25年間の住居費の試算2/2
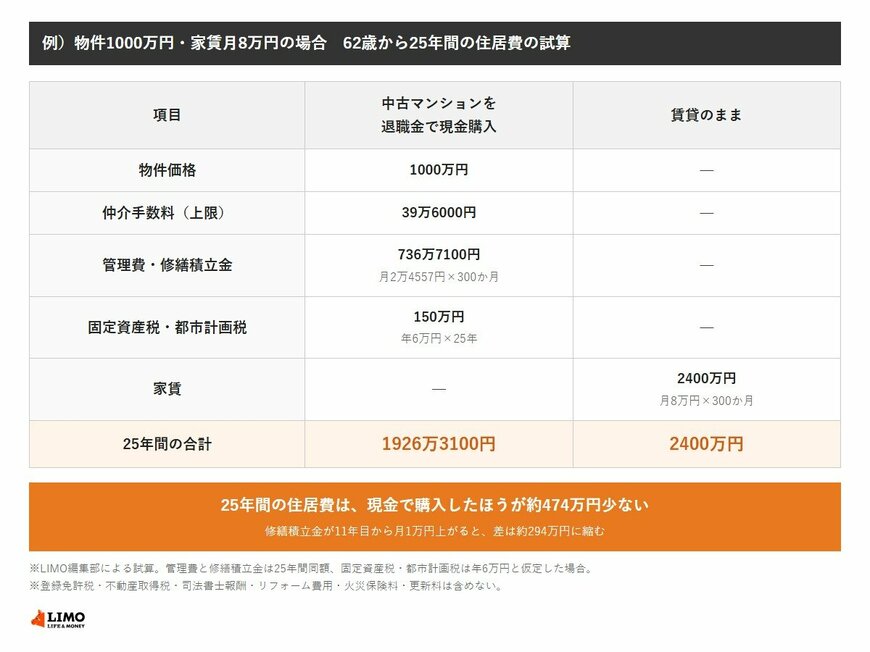
出所:国土交通省「令和5年度マンション総合調査結果〔概要編〕」、国土交通省「空き家等に係る媒介報酬規制の見直し」をもとにLIMO編集部作成
3.4 毎月の支出で見ると約17年で逆転
購入後の毎月の支出は、管理費と修繕積立金の2万4557円に、税金の月5000円(年6万円の12分の1)を足した2万9557円です。家賃8万円と比べると、毎月5万443円少なくなります。
この差で、最初に払う物件価格と仲介手数料の1039万6000円を取り戻すには、約206か月かかります。年に直すと約17年で、夫が79歳ごろになってようやく購入のほうが安くなる計算です。
つまり、試算の差の約474万円は、79歳ごろから87歳まで住み続けた期間に生まれるものです。途中で住み替えると、購入の有利さは小さくなります。
3.5 修繕積立金が上がると差は縮む
ただし、この試算は管理費と修繕積立金が25年間変わらないという前提です。たとえば11年目から修繕積立金が月1万円上がると、残りの15年間で180万円増えます。
その場合、購入したときの合計は2106万3100円になり、賃貸との差は約294万円まで縮みます。一方で、賃貸の家賃も更新のときに上がる可能性があり、どちらの数字も前提しだいで動きます。


