

2. 出張で貯まったポイントに税金はかかる?会社が費用を負担した出張のポイントがどの所得に当たるかは、国税庁の公表では示されていない
会社が費用を負担した出張で付いたポイントを私用に使った場合に、どの所得に当たるかは、国税庁の公表では示されていません。税金がかかるかどうかも、ここでは言い切れません。
ポイントの税金について国税庁が示しているのは、次の考え方です。国税庁「No.1907 個人が企業発行ポイントを取得又は使用した場合の取扱い」に考え方が示されています。商品を買ったときに代金に応じて付くポイントは、使った人にとっては通常の商取引の値引きと同様と考えられるため、課税対象となる経済的利益には当たらないものとして扱われます。
ただし、このタックスアンサーが例に挙げているのは、個人が自分で代金を払った買い物で付いたポイントです。同じページは、抽選キャンペーンの当選などで臨時・偶発的に得たポイントや、共通ポイント制度の運営企業から付与されたポイントを使った場合は、使ったポイント相当額を一時所得などの収入に入れる、としています。
また、国税庁「No.1490 一時所得」では、法人から贈与された金品のうち、業務に関して受けるものは一時所得の例から除かれています。会社の費用で付いたポイントは、業務に関して受けるものとして、給与所得など一時所得以外の所得とされる可能性もあります。
どの所得に当たるかで税金の計算は変わります。判断に迷うときは、税務署や税理士に確かめておくと安心です。勤務先の担当部署にも、会社としての扱いを聞いておくとよいかもしれませんね。
3. 出張で貯まったポイントが仮に一時所得に当たるとしたら、税金の計算は?特別控除は、ほかの一時所得と合わせた1年分から差し引く
ここからは、出張で貯まったポイントを私用に使った分が、仮に一時所得に当たるとした場合の計算です。一時所得に当たるかどうかは上のとおり示されていないため、あくまで仮の計算です。国税庁「No.1490 一時所得」によると、一時所得の金額は次のように計算します。
- 【一時所得の金額】総収入金額-収入を得るために支出した金額-特別控除額(最高50万円)
- 【税額の計算】一時所得の金額の2分の1に相当する金額を、給与所得などのほかの所得の金額と合計して総所得金額を求めた後、納める税額を計算する
出張で泊まった人の宿泊費1年分が全部ポイントで戻るという、多めに見た仮の前提で当てはめると、次のとおりです(仮に一時所得に当たる場合)。
- 【出張で泊まった人の宿泊費1年分】約6.7万円(1回あたりの平均宿泊費1万6100円×1人あたりの年間回数約4.16回)
- 【一時所得の金額(仮に一時所得に当たり、ほかに一時所得がない場合)】0円(約6.7万円-0円-特別控除約6.7万円)
- 【特別控除の上限との比較】50万円は、出張の宿泊費1年分の約7.5倍
※試算の前提:観光庁「旅行・観光消費動向調査 2025年年間値(確報)」の国内の宿泊旅行のうち出張・業務の値。1回あたりの宿泊費は1人1回あたりの宿泊費の平均(1万6100円)、年間回数は旅行平均回数(0.3667回)を旅行経験率(8.82%)で割った値。
※宿泊費1年分が全部ポイントで戻るという、多めに見た仮の前提です。ポイント1点を1円として、仮に一時所得に当たり、ほかに一時所得がなく、収入を得るために支出した金額は0円としました。
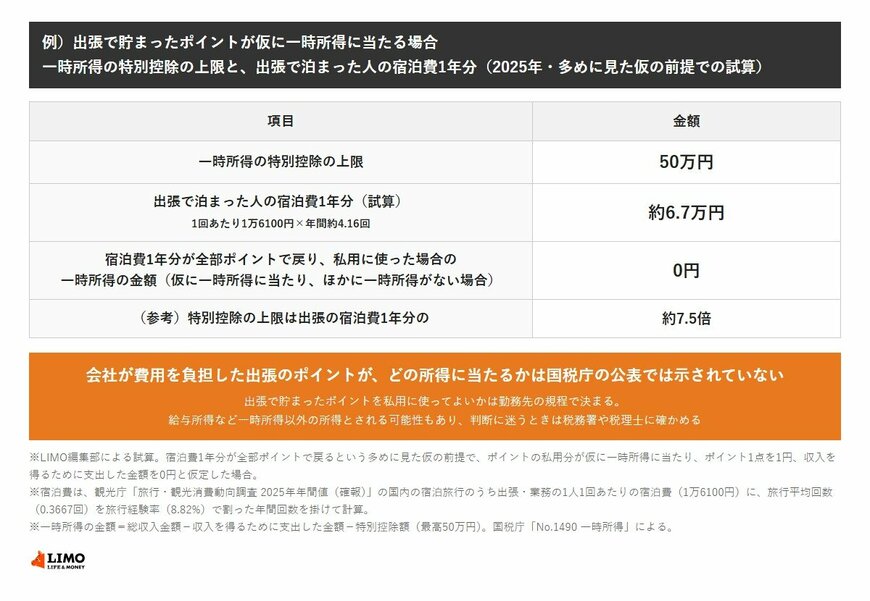
仮に一時所得に当たるとしても、多めに見た前提の額で特別控除の範囲に収まる計算です。ただし、一時所得以外の所得とされれば、この計算は当てはまりません。


