2. 手当の上乗せと何が違う?JASSOが案内する税金・社会保険料の考え方
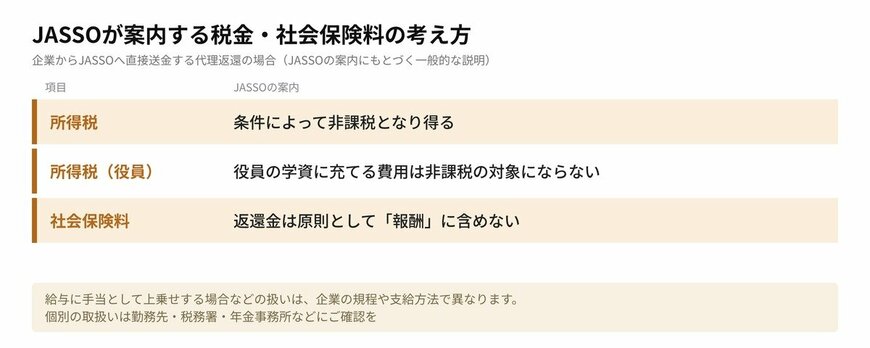
JASSOの案内によると、企業からJASSOへ直接送金する代理返還は、条件によって所得税が非課税となり得るとされています。ただし、役員の学資に充てる費用は非課税の対象にならないとされています。また、社会保険料については、返還金は原則として社会保険料の算定の基礎となる「報酬」に含めないとされています。
これに対し、給与に手当として上乗せして支給する場合や、本来の給与を減らしてその分を返還に充てる場合の扱いは、企業の規程や支給の方法によって異なります。「直接送金かどうか」だけでなく、「給与とは別の支援なのか、給与の代わりなのか」といった支給の形が、税金や社会保険料の扱いに関わる可能性があります。なお、制度を利用しても手取りそのものが増えるわけではありません。
税金や社会保険料の具体的な扱いは、個人の状況や企業の規程によって変わります。ご自身のケースについては、勤務先の人事・経理担当者や税務署、年金事務所などにご確認ください。
代理返還は、企業がJASSOへ直接送金して従業員の奨学金の返還を支える仕組みです。JASSOの案内では直接送金の場合の税金・社会保険料の考え方が示されている一方、手当として支給する場合などの扱いは、企業の規程や支給の形で異なります。
「制度がある」ことだけで判断せず、支給の形まで確かめておくことが、入社後の返還計画を立てるうえでの前提になります。
退職時の扱いや企業側の事情、入社前に確認したい6つのポイントを整理します。