

家族が同じ月に入院や通院をすると、1人ひとりの窓口負担は上限額に届かなくても、家族全体では大きな出費になります。高額療養費には、同じ医療保険に入っている家族の自己負担を足し合わせられる「世帯合算」があり、70歳未満は医療機関ごとの自己負担が2万1000円以上のものが対象です。
ただし、同居していても加入している保険が別なら合算できません。国民健康保険の場合も、合算の対象は同じ世帯の国保加入者の分が一般的で、別世帯の家族とは合算できないことがあります。本記事では、世帯合算の条件を整理したうえで、令和8年8月から令和9年7月までの診療分の額を使い、夫・妻・子の3人の例で計算を確認します。
1. そもそも高額療養費の「世帯合算」とは?
高額療養費は、医療機関や薬局の窓口で支払った額が、ひと月(月の初めから終わりまで)の上限額を超えた場合に、超えた金額が支給される制度です。
厚生労働省保険局のリーフレット「高額療養費制度を利用される皆さまへ」(平成29年8月から平成30年7月診療分版)によると、1人1回の窓口負担では上限額を超えない場合でも、複数の受診や、同じ世帯にいる他の人(同じ医療保険に加入している人に限ります)の受診について、自己負担額を1か月単位で合算できます。その合算額が上限額を超えれば、超えた分は高額療養費として支給される仕組みです。
世帯合算は、1人の受診だけでは上限額に届かない場合でも、家族の分を足すことで高額療養費の対象になる可能性があります。
2. 世帯合算の対象になる条件は?3つのポイント
世帯合算の条件は、次の3つです。
- 1.同じ医療保険(同じ健康保険証)に入っている家族であること:合算は同一の医療保険に加入する家族を単位として行われます。会社の健康保険(協会けんぽ)では、被保険者とその被扶養者が1つの世帯という仕組みです。国民健康保険の場合は、同じ世帯の国保加入者の分が対象になるのが一般的で、別世帯の家族とは合算できないことがあります。国保の扱いは、市区町村の国保窓口で確認してください。
- 2.同じ月(月の初めから終わりまで)の自己負担であること:合算は1か月単位で行われます。月をまたいだ分は足せません。
- 3.69歳以下の人の受診は、自己負担が2万1000円以上のものに限られること:レセプト(医療機関や薬局が月単位で作る請求書)1枚あたりの1か月の自己負担が2万1000円以上のものだけが合算の対象です。
協会けんぽの「高額療養費」のページでも、世帯は協会けんぽの被保険者とその被扶養者とされ、70歳未満は医療機関ごと(医科入院、医科外来、歯科入院、歯科外来の区分ごと)の自己負担が2万1000円以上の場合のみ合算できると案内されています。70歳以上の人の分は、金額にかかわらず合算の対象です。
共働きの夫婦のように別々の健康保険に加入している場合は、住所が同じでも対象外とされています。
2.1 夫・妻・子の例では、どの受診が対象になる?
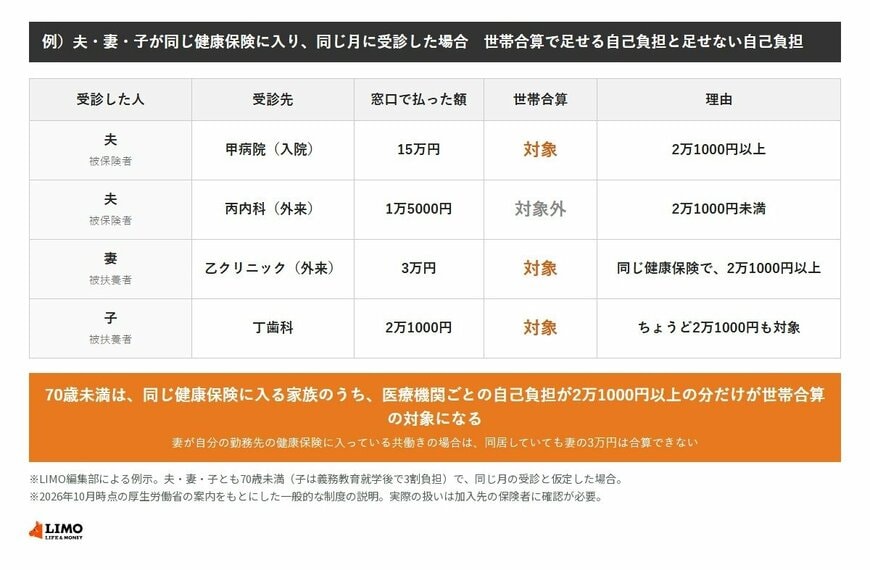
夫・妻・子の3人が同じ健康保険に入り、70歳未満で、同じ月に受診したと仮定します。子は義務教育就学後で、3割負担という前提です。義務教育就学前の子は2割負担になるため、数字が変わります。窓口で払った額と、世帯合算の対象になるかどうかは次のとおりです。
- 夫(被保険者)の甲病院での入院:15万円/対象(2万1000円以上)
- 夫の丙内科での外来:1万5000円/対象外(2万1000円未満)
- 妻(被扶養者)の乙クリニックでの外来:3万円/対象
- 子(被扶養者)の丁歯科:2万1000円/対象(ちょうど2万1000円も「以上」にあたります)
夫の内科の1万5000円は2万1000円に届かないため、世帯合算には入りません。妻が自分の勤務先の健康保険に入っている共働きなら、同居していても妻の3万円は合算できないのです。

