【離れて暮らす70歳以上の親がいる人】「扶養控除」の対象になる?生計を一にしていれば控除額48万円。親の所得は令和8年分から62万円以下、所得税は税率5〜33%で年約2万5000円〜16万2000円減る計算


目次[開く][閉じる]
- 1. 離れて暮らす親は扶養控除の対象になる?生計を一にしていれば対象で、70歳以上の別居の親は控除額48万円
- 2. 扶養控除の対象になる親の所得はいくらまで?令和7年分は58万円以下、令和8年分は62万円以下で、給与だけなら年136万円以下
- 3. 扶養控除で所得税はいくら減る?控除額48万円なら、税率5%で年約2万5000円、20%で約9万8000円、33%で約16万2000円
- 4. 扶養控除の控除額別に比べると?税率20%なら、一般38万円は年約7万8000円、老人48万円は約9万8000円、同居老親等58万円は約11万8000円
- 5. 減る額は「控除額×税率」。親の所得の上限を先に確かめると見通しが立つ
- 6. まとめ
- 参考資料
3. 扶養控除で所得税はいくら減る?控除額48万円なら、税率5%で年約2万5000円、20%で約9万8000円、33%で約16万2000円
扶養控除で減る所得税は、課税される所得金額が同じ税率の区分にとどまる場合、控除額に、納税者の所得税の税率をかけた額です。国税庁 No.2260の速算表では、課税される所得金額が1000円から194万9000円までは5%、195万円から329万9000円までは10%、330万円から694万9000円までは20%、695万円から899万9000円までは23%、900万円から1799万9000円までは33%です。令和8年分の復興特別所得税2.1%を加えて試算します。
- 【税率5%】控除額48万円×5%×1.021=年約2万5000円
- 【税率10%】48万円×10%×1.021=年約4万9000円
- 【税率20%】48万円×20%×1.021=年約9万8000円
- 【税率23%】48万円×23%×1.021=年約11万3000円
- 【税率33%】48万円×33%×1.021=年約16万2000円
例)控除額と税率別の所得税(復興特別所得税込み)の減る額(年)1/1
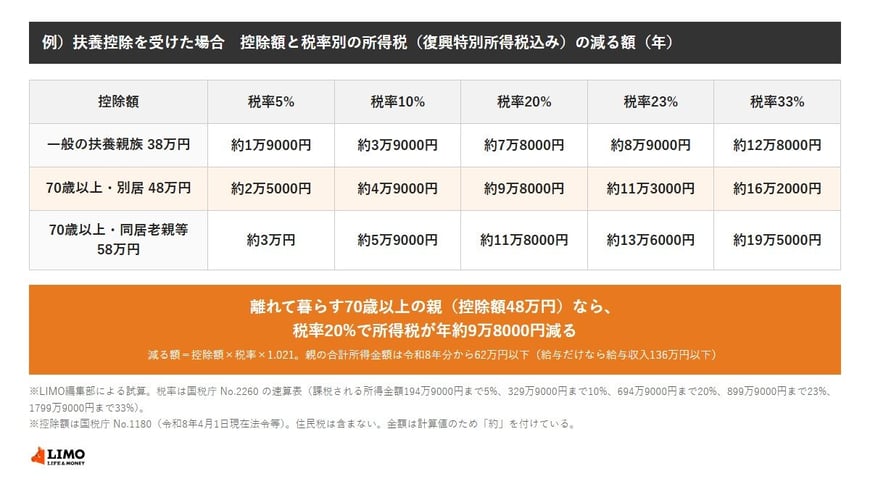
出所:国税庁「No.1180 扶養控除」、国税庁「No.2260 所得税の税率」、国税庁「令和8年分 年末調整のしかた」をもとにLIMO編集部作成
減る額は、納税者の課税所得が大きく、税率が高いほど大きくなります。たとえば税率20%の会社員なら、離れて暮らす70歳以上の親1人で、所得税は年約9万8000円減る計算です。
ご自身の税率は、会社員なら源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた金額を、No.2260の速算表に当てはめると目安がつかめます。
ただし、控除を受けると課税される所得金額が下がるため、税率の区分の境目に近い人は、減る額が上の試算より小さくなります。たとえば、課税される所得金額が340万円(税率20%)の人が48万円の控除を受けると、292万円になり税率10%の区分に入ります。速算表で計算すると、所得税は25万2500円から19万4500円になり、復興特別所得税を含めた減る額は年約5万9000円です。税率20%の試算の約9万8000円より小さくなる計算です。
住民税の扶養控除は所得税と控除額が異なるため、この試算には含めていません。住民税の分は、お住まいの市区町村の案内をご覧ください。

