

3. 株の損失を繰越控除すると税金はいくら少なくなる?損失100万円なら、翌年以後の譲渡益が年20万円で約12.2万円、年50万円で約20.3万円
株の損失を繰越控除すると、差し引いた額に20.315%をかけた分だけ税金が少なくなる計算です。ただし、差し引けるのは翌年以後3年間の譲渡益と配当の範囲までです。仮に、翌年以後の上場株式等の譲渡益が毎年同じ額だったとすると、次のようになります。
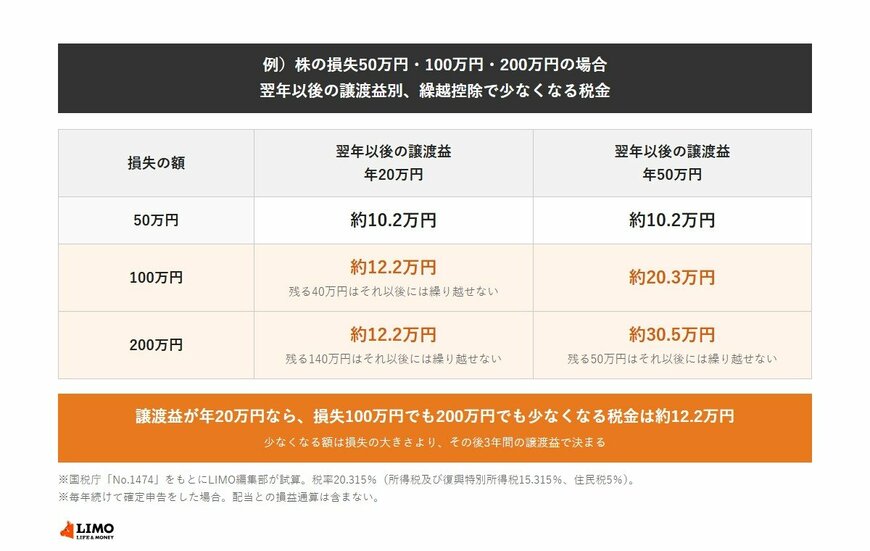
- 【損失50万円】譲渡益が年20万円でも年50万円でも、50万円を差し引けて約10.2万円少なくなる
- 【損失100万円】譲渡益が年50万円なら2年で差し引けて約20.3万円、年20万円なら3年で60万円までで約12.2万円(残る40万円はそれ以後には繰り越せない)
- 【損失200万円】譲渡益が年50万円なら150万円まで差し引けて約30.5万円、年20万円なら60万円までで約12.2万円(残る140万円はそれ以後には繰り越せない)
損失が100万円でも200万円でも、翌年以後の譲渡益が年20万円なら、少なくなる税金は同じ約12.2万円です。繰越控除で少なくなる税金は、損失の大きさより、その後3年間の譲渡益と配当の大きさで決まる形になります。
※試算の前提:損失は1年分で、損失が出た年に差し引く相手(譲渡益・配当)はないものとしています。翌年以後3年間の上場株式等の譲渡益は毎年同じ額で、配当はないものとしています。税率は20.315%(所得税および復興特別所得税15.315%、地方税5%)で、1円未満の端数処理は省いています。
例)株の損失50万円・100万円・200万円の場合 翌年以後の譲渡益別、繰越控除で少なくなる税金1/1
出所:国税庁「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」をもとにLIMO編集部作成
国税庁「No.1331 上場株式等の配当等に係る申告分離課税制度」によると、令和9年分以後は復興特別所得税の税率が1.1%に下がり、防衛特別所得税が1%加わります。同じページでは、合計税率に変更はないと説明されています。


