

ひとりで年金生活を送ると、毎月の年金から税金や保険料が引かれたあとの金額が、そのまま暮らしの予算になります。夫婦の世帯と違って、頼れる収入が自分の年金ひとつという場合も少なくないでしょう。
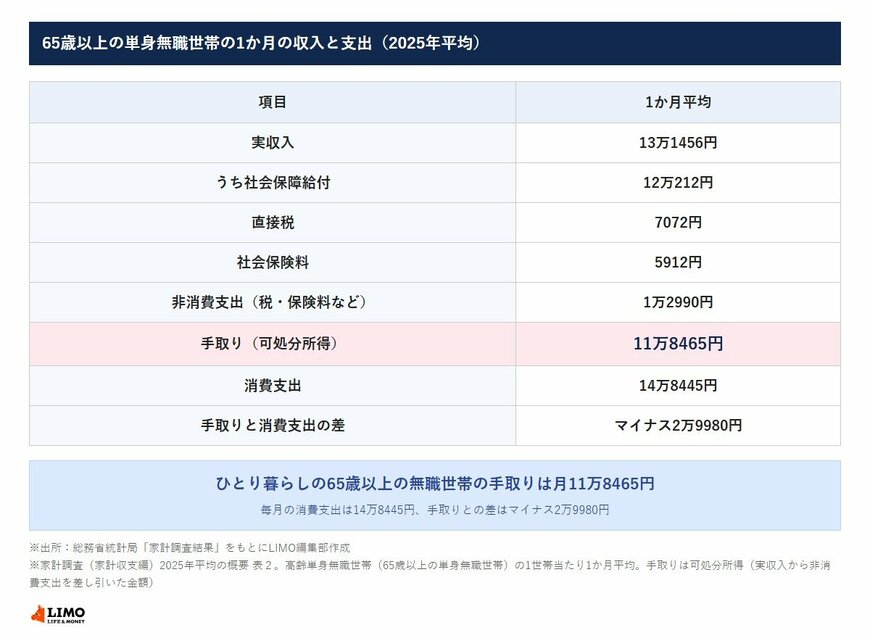
2025年の家計調査(総務省統計局・家計収支編)を見ると、ひとり暮らしで仕事をしていない65歳以上の世帯は、1か月の手取り(可処分所得)が11万8465円でした。
総務省統計局が2026年10月23日に公表した9月の消費者物価指数(総合)は、前年同月比2.1%の上昇でした。物価が上がるなかで、手元に残るお金がいくらなのかは気になるところです。
本記事では、おひとりさまの年金の手取りを、家計調査の数字で確かめます。
記事の後半では、現役時代の年収別に見た年金月額の試算や、年金から引かれる税金と保険料のしくみ、わが家の手取りを確かめる方法も紹介します。
1. 【おひとりさまの年金の手取り】ひとり暮らしの65歳以上の無職世帯は月11万8465円
家計調査では、65歳以上で仕事をしていない単身の世帯を「高齢単身無職世帯」として集計しています。世帯主の平均年齢は77.8歳です。
1.1 65歳以上の単身無職世帯の1か月の収入・手取り・支出(2025年平均)
- 実収入:13万1456円
- うち社会保障給付:12万212円
- 税金や社会保険料などの非消費支出:1万2990円
- 非消費支出のうち直接税:7072円
- 非消費支出のうち社会保険料:5912円
- 手取り(可処分所得):11万8465円
- 消費支出:14万8445円
- 手取りと消費支出の差:マイナス2万9980円
実収入の91.4%を、公的年金などの社会保障給付が占めています。手取りは、実収入から非消費支出を差し引いた金額です。手取りには、事業・内職収入など、年金以外の収入も少し含まれます。
1.2 手取りになる前に引かれる税金と社会保険料
非消費支出の1万2990円のうち、直接税が7072円、社会保険料が5912円でした。
この数字は、持ち家か賃貸か、働いて得る収入があるかどうかなど、さまざまな暮らし方の世帯をならした平均です。わが家と比べるときは、目安のひとつとして受け止めたいところです。
年金の金額そのものより、手元に残る手取りで暮らしを考えるほうが、実感に近い家計の見通しを立てやすいでしょう。
ひとり暮らしでは、家賃や光熱費などを1人で受け持つことになります。手取りの金額を知っておくと、毎月の予算の立て方も考えやすくなるかもしれません。
税金や社会保険料は、年金を受け取るようになってからも続く支出です。現役のころの給与明細と同じように、年金でも「引かれる前」と「引かれたあと」を分けて見る習慣をつけておくと、家計の見通しが立てやすくなるでしょう。


