

4. 【繰下げの早見表】厚生年金と基礎年金で月15万円なら70歳で21万3000円
繰下げ受給でどれくらい増えるのかを、65歳時点の年金月額(老齢基礎年金と老齢厚生年金の合計)が15万円の人で試算しました。厚生年金の平均年金月額(2024年度末・15万289円)に近い額です。
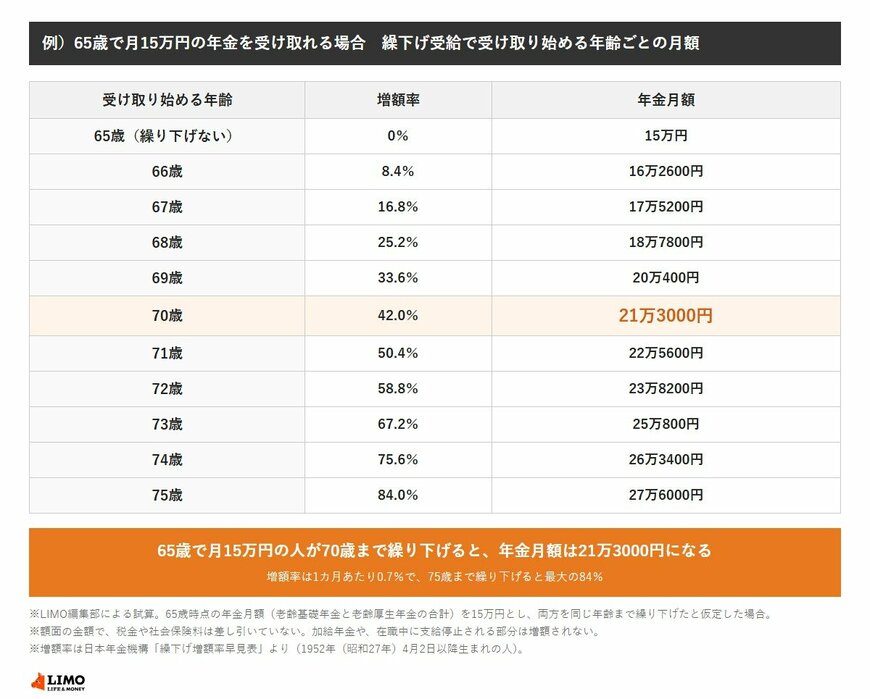
- 65歳(繰り下げない):15万円
- 66歳(8.4%増):16万2600円
- 67歳(16.8%増):17万5200円
- 68歳(25.2%増):18万7800円
- 69歳(33.6%増):20万400円
- 70歳(42.0%増):21万3000円
- 71歳(50.4%増):22万5600円
- 72歳(58.8%増):23万8200円
- 73歳(67.2%増):25万800円
- 74歳(75.6%増):26万3400円
- 75歳(84.0%増):27万6000円
※LIMO編集部による試算。老齢基礎年金と老齢厚生年金の両方を同じ年齢まで繰り下げたと仮定した額面の金額で、税金や社会保険料は差し引いていません。
4.1 受け取り始めてから約11年11カ月で追いつく
繰り下げると月々の額は増えますが、待っている間は年金を受け取れません。額面で比べると、何歳まで繰り下げても、受け取り始めてから約11年11カ月で、65歳から受け取った場合の合計に追いつきます。
たとえば70歳から受け取る場合、追いつくのは81歳11カ月ごろです。ただし年金が増えると、税金や社会保険料、医療・介護の自己負担に影響する場合があるため、手取りで考えることも大切です。
5. 【繰り下げる前に】厚生年金で確かめたい3つのこと
繰下げ受給には、増えない部分や、待っている間に受け取れなくなるものもあります。日本年金機構が挙げている注意点のうち、厚生年金に関わるものを3つ確かめます。
5.1 加給年金は待っている間は受け取れない
加給年金は、厚生年金に20年以上入っていた人に、生計を維持している65歳未満の配偶者や子どもがいるときに老齢厚生年金に上乗せされる年金です。繰下げ受給で待っている間は受け取れず、増額の対象にもなりません。
加給年金は老齢厚生年金に付くものです。対象になりそうな人は、老齢基礎年金と老齢厚生年金のどちらを遅らせるかで受け取れる額が変わるため、先に年金事務所で確かめておくとよいでしょう。
5.2 働いて止まる分は増えない
65歳を過ぎても厚生年金に入って働くと、給与と年金の合計によっては年金の一部が止まります(在職老齢年金)。この止まる部分は、繰り下げても増額されません。
5.3 70歳を過ぎてからさかのぼって受け取るとき
70歳を過ぎてから、65歳からの本来の年金をさかのぼって受け取ることを選ぶと、請求した日の5年前に繰下げを申し出たものとみなして増額されます。そのうえで5年分がまとめて支払われる仕組みです。
ただし80歳を過ぎてからの請求や、障害年金・遺族年金を受け取る権利がある人には使えません。また繰下げ受給の請求は、本人に代わって遺族がすることはできません。
6. まとめにかえて
1962年(昭和37年)2月2日〜3月9日生まれの人には、10月30日から11月27日にかけて年金請求書が届きます。65歳から受け取るか、片方または両方を遅らせるかで、請求書の扱いは変わります。
70歳の厚生年金の受給者で繰下げ受給を選んでいた人は4.2%で、3年で2倍になりました。65歳で月15万円の人なら、70歳まで遅らせると月21万3000円になりますが、加給年金や働いて止まる分など、増えないものもあります。
請求書が届いたら、まず加入記録を確かめましょう。受け取り始める時期に迷うときは、年金事務所や街角の年金相談センターで、自分の年金額をもとに相談すると安心です。
参考資料
- 日本年金機構「主な行事・通知書発送の年間予定表(2026年4月1日〜2027年3月31日)」
- 日本年金機構「年金請求書が届いた方へ(老齢年金の制度や手続きのご案内)」
- 日本年金機構「老齢年金請求書の記入方法等」
- 日本年金機構「年金の繰下げ受給」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「厚生年金保険・国民年金事業年報 令和6年度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
太田 彩子


