2. ふるさと納税の控除の上限は年収でなぜ差がつく?上限は住民税の所得割の20%で決まり、年収210万円なら特例分の上限は約1万1900円
総務省「税金の控除について」と国税庁「No.1155 ふるさと納税(寄附金控除)」によると、3つの控除は次のように計算します。
- 【所得税】(寄附額−2000円)を所得控除する。所得税が減る額は(寄附額−2000円)×所得税の税率
- 【住民税の基本分】(寄附額−2000円)×10%
- 【住民税の特例分】(寄附額−2000円)×(100%−10%−所得税の税率)。住民税の所得割額の20%が上限
年収210万円の場合、住民税の所得割は約5万9600円なので、特例分の上限はその20%の約1万1900円です。所得税の税率は5%(復興特別所得税を含めて5.105%)で、特例分の割合は約84.9%になります。特例分が約1万1900円に収まる寄附額は約1万6000円で、これが控除の上限の目安です。
年収597万円では、住民税の所得割が約30万200円、特例分の上限は約6万円です。所得税の税率は10%で、特例分の割合は約79.8%になるため、控除の上限の目安は約7万7200円になります。年収による差は、住民税の所得割の差から生まれています。
※特例分の割合を決める所得税の税率は、浜松市「税額控除」の区分(住民税の課税総所得金額から人的控除の差額と、所得税の基礎控除と48万円の差を引いた額)で判定しました。
3. ふるさと納税を共働きの夫婦がするとき名義はどう決まる?控除を受けるのは寄附をした本人で、控除の上限も本人の年収で決まる
総務省「制度改正について(2015年4月1日)」は、実際のふるさと納税枠(控除の上限)は、寄附をする本人の収入や、ほかの控除によって異なるとしています。共働きの夫婦では、夫と妻それぞれに控除の上限があり、寄附をした名義の人の所得税と住民税から控除されます。
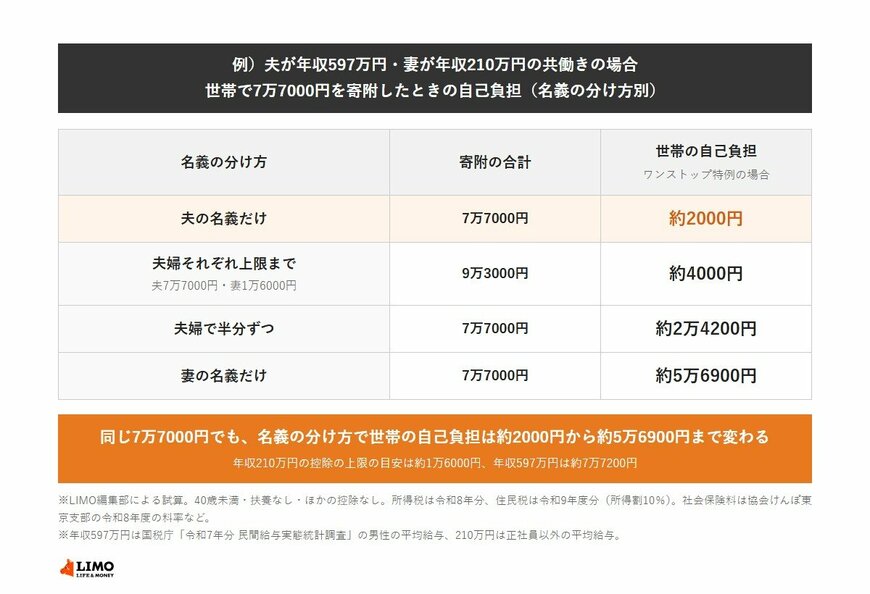
仮に夫が年収597万円、妻が年収210万円の共働きで、世帯で7万7000円を寄附する場合、名義の分け方で世帯の自己負担は次のように変わります。
- 【夫の名義で7万7000円】世帯の自己負担は約2000円
- 【夫7万7000円・妻1万6000円(それぞれ上限まで)】寄附の合計は9万3000円で、世帯の自己負担は約4000円
- 【夫婦で3万8500円ずつ】世帯の自己負担は約2万4200円(夫は約2000円、妻は約2万2200円)
- 【妻の名義で7万7000円】世帯の自己負担は約5万6900円
寄附の合計が同じ7万7000円でも、半分を妻の名義にすると、世帯の自己負担は約2000円から約2万4200円に増えます。妻の控除の上限の目安は約1万6000円なので、それを超えた部分の多くが控除されないためです。
※試算の前提:夫・妻とも、1つ目の章と同じ前提です。妻の給与所得は136万円で、国税庁「No.1195 配偶者特別控除」の対象(配偶者の合計所得金額133万円以下)にならないため、夫の控除の上限は妻の年収で変わりません。控除の額は、ふるさと納税ワンストップ特例を申請した場合で計算しました。