

3. 奨学金の残りを一括で肩代わりすると贈与税はいくら?卒業直後の約259.2万円なら約14.9万円、5年返したあとの約172.8万円なら約6.3万円
日本学生支援機構「大学・返還例」では、第一種奨学金(無利子)を私立大学に自宅から通って月5万4000円、48か月借りた場合、貸与総額は259万2000円です。返還は月1万4400円を180回(15年)です。
この返還例で、返還を始めてからの年数ごとに、残りを親が一括で肩代わりした場合の贈与税を試算すると、次のとおりです。
- 【返還を始める前(卒業直後)】残り約259.2万円、贈与税は約14.9万円
- 【3年返したあと】残り約207.4万円、贈与税は約9.7万円
- 【5年返したあと】残り約172.8万円、贈与税は約6.3万円
- 【8年返したあと】残り約121.0万円、贈与税は約1.1万円
国税庁「No.4408 贈与税の計算と税率(暦年課税)」によると、贈与を受けた年の1月1日に18歳以上の人が、父母や祖父母から受けた贈与には特例税率を使います。110万円を超える部分が200万円以下なら、税率は10%です。
※試算の前提:子どもが1年間に受けた贈与は奨学金の肩代わりだけとし、暦年課税で計算しています。返還例は平成24年度に入学し、標準の修業年限で借りた場合の値です。課税価格の1000円未満と、税額の100円未満は切り捨てています。
例)第一種奨学金(私立・自宅・4年制)の場合 残りを一括で返したときの贈与税(返還を始めてからの年数別・2026年10月時点)1/1
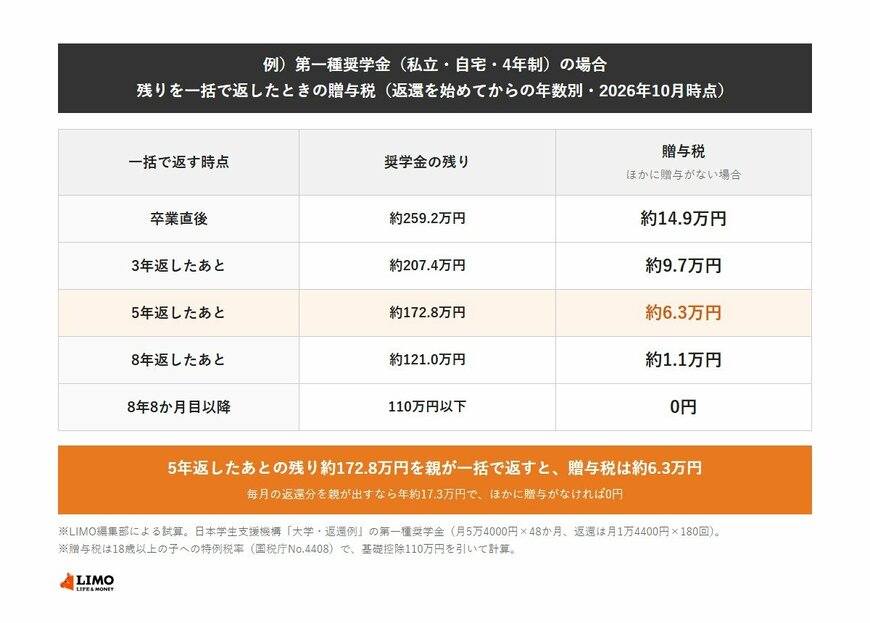
出所:日本学生支援機構「大学・返還例」、国税庁「No.4408 贈与税の計算と税率(暦年課税)」をもとにLIMO編集部作成
4. 奨学金の肩代わりで贈与税がかからないのは?残りが110万円以下になる、返還8年8か月目から(第一種の返還例)
国税庁「No.4402 贈与税がかかる場合」によると、1年間に受けた贈与の合計が110万円以下なら、贈与税はかからず、申告もいりません。この返還例では、104回目(8年8か月目)の返還を終えると、残りは約109.4万円になります。
- 【残りが110万円を超える間】一括で肩代わりすると、110万円を超える部分に贈与税がかかる
- 【104回目の返還を終えたあと】残りは110万円以下。ほかに贈与がなければ、一括で肩代わりしても贈与税はかからない
- 【毎月の返還分を親が出す場合】1年間で約17.3万円。ほかの贈与と合わせて110万円以下なら、贈与税はかからない
110万円は、子どもが1年間に受けたすべての贈与の合計で判定します。同じ年に、奨学金の肩代わりとは別にまとまった援助を受けていれば、その分も合わせて計算します。
2026年中に一括で肩代わりし、110万円を超える場合は、受け取った子どもが2027年2月1日(月)から3月15日(月)までに贈与税を申告し、納めることになります。
ここからは、肩代わりを毎年110万円以内に分ける場合の注意点と、連帯保証人の親が払った場合の扱いを見ていきます。


