

3. 二次相続まで合わせた相続税は?妻が全部なら約1565万円、法定相続分なら約979.1万円、約4200万円なら約920.8万円
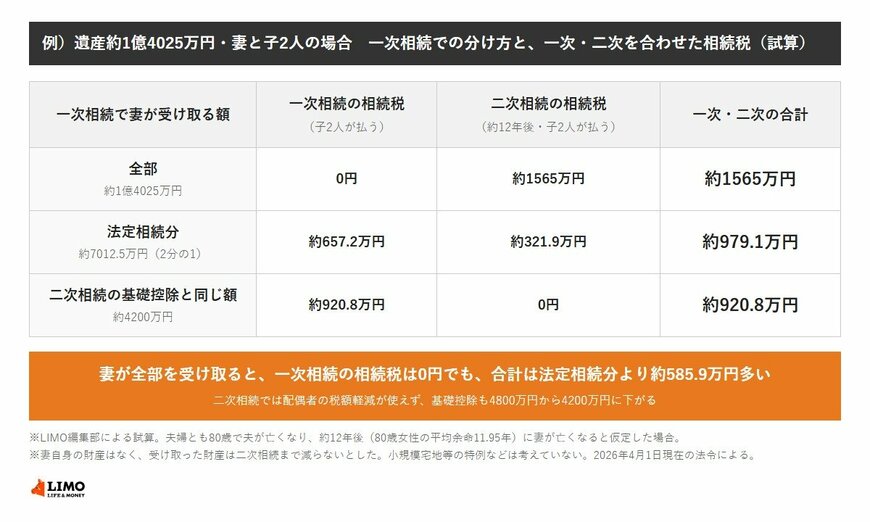
二次相続まで合わせた相続税を、一次相続で妻が受け取る額を3通りにして試算しました。
- 【妻が全部(約1億4025万円)】一次相続 0円、二次相続 約1565万円、合計 約1565万円
- 【妻が法定相続分(約7012.5万円)】一次相続 約657.2万円、二次相続 約321.9万円、合計 約979.1万円
- 【妻が二次相続の基礎控除と同じ約4200万円】一次相続 約920.8万円、二次相続 0円、合計 約920.8万円
妻が全部を受け取ると、一次相続の相続税は0円になる一方、一次と二次の合計は、法定相続分どおりに分けた場合より約585.9万円多くなりました。二次相続で子2人が受け取る遺産が約1億4025万円まで大きくなり、税率の高い区分(20%)にかかるためです。
※試算の前提:夫婦と子2人の世帯で、夫婦とも80歳のときに夫が亡くなり、約12年後(80歳女性の平均余命11.95年)に妻が亡くなるとしました。子の人数は、国立社会保障・人口問題研究所「第16回出生動向基本調査」の妻45〜49歳の夫婦の最終的な出生子ども数(1.81人)をもとにしています。
妻自身の財産はなく、一次相続で受け取った財産は二次相続まで減らないとしました。小規模宅地等の特例など、評価を下げる特例は考えていません。
例)遺産約1億4025万円・妻と子2人の場合 一次相続での分け方と、一次・二次を合わせた相続税(試算)1/1
出所:国税庁「No.4158 配偶者の税額の軽減」、「No.4155 相続税の税率」、「令和6年分 相続税の申告事績の概要」をもとにLIMO編集部作成
4. 二次相続が一次相続から10年以内なら?相次相続控除は、一次相続で妻が相続税を払っていなければ0円
二次相続が一次相続から10年以内に起きた場合、「相次相続控除」で、一次相続で妻が払った相続税の一部を、二次相続の相続税から差し引けます(国税庁「No.4168 相次相続控除」)。差し引ける額は、一次相続からの年数が1年たつごとに10%ずつ減ります。
- 【対象になる人】二次相続で亡くなった人(妻)の相続人
- 【条件】二次相続の前10年以内の相続(一次相続)で妻が財産を受け取り、その財産に相続税がかかったこと
- 【今回の試算】妻が受け取った遺産は配偶者の税額軽減の範囲内で、一次相続で妻が払った相続税は0円。10年以内でも差し引ける額は0円
相次相続控除は、一次相続で妻自身が相続税を払った場合に関わる仕組みです。妻が1億6000万円と法定相続分の両方を超えて受け取ったときなどに限られ、相続税を申告した人の平均くらいの遺産額では使えないことが多いといえます。今回の前提では、二次相続は約12年後なので、そもそも10年を過ぎています。


